제14장 지급준비금 산정
장 미리보기. 이 장에서는 재물 및 상해(P&C, 또는 일반 손해보험) 보험 상품의 지급준비금 산정(청구 준비금 산정이라고도 합니다)을 소개합니다. 특히 이 장에서는 P&C 보험 상품 포트폴리오의 준비금을 평가하기 위한 기본적이지만 필수적인 분석 도구 몇 가지를 개략적으로 설명합니다. 먼저 14.1 절에서는 지급준비금 산정이 필요한 이유를 설명하고, 이어서 14.2 절에서는 이용 가능한 데이터 출처를 살펴보고 지급준비금 산정을 예측 문제로 다루기 위한 몇 가지 형식적 표기법을 소개합니다. 다음으로 14.3절에서는 체인래더 방법과 Mack의 분포 무관 체인래더 모형을 다룹니다. 이어서 14.4절에서는 일반화 선형모형(GLM)으로 미지급 준비금을 결정하는 완전한 확률적 접근법을 전개하며, 여기에는 시뮬레이션을 통해 미지급 준비금의 예측 분포를 얻는 부트스트래핑 기법도 포함됩니다.
14.1 동기
출발점은 P&C 보험 청구의 생애입니다. 그림 14.1은 이러한 청구가 시간에 따라 전개되는 과정을 나타내고 관심 대상이 되는 사건들을 표시합니다.
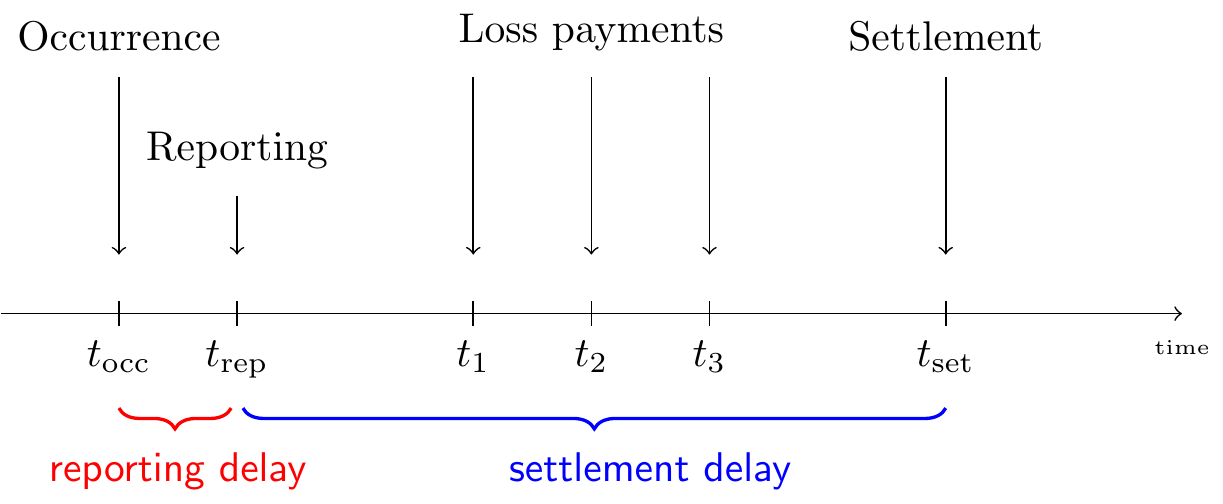
그림 14.1: 청구의 생애 또는 런오프
보험사고 또는 사고는 시점 \(t_{occ}\)에 발생합니다. 이 사고는 일정한 지연 후 시점 \(t_{rep}\)에 보험회사에 보고됩니다. 접수된 청구가 보험회사에 의해 승인되면, 보험계약자의 재무적 손실을 보상하기 위한 지급이 뒤따릅니다. 이 예에서 보험회사는 시점 \(t_1\), \(t_2\), \(t_3\)에 손해 지급을 하여 발생 손해를 보상합니다. 최종적으로 청구는 시점 \(t_{set}\)에 정산되거나 종결됩니다.
청구 보고의 지연, 정산 과정의 지연, 또는 둘 다로 인해 청구가 즉시 정산되지 않는 경우가 많습니다. 보고지연(reporting delay) 보험사고가 발생한 시점부터 이 사고가 보험회사에 보고되기까지 경과하는 시간입니다.은 보험사고의 발생부터 이 사고가 보험회사에 보고될 때까지 경과하는 시간입니다. 청구의 보고부터 정산까지의 시간을 지급지연(settlement delay) 보험금 청구가 보고된 시점부터 지급이 완료되기까지의 시간입니다.라고 합니다. 예를 들어, 물적 손해나 재산 손해 청구가 복잡한 유형의 상해를 수반하는 신체상해 청구보다 더 빨리 정산된다는 것은 매우 직관적입니다. 종결된 청구도 새로운 상황 전개, 예를 들어 추가 치료가 필요한 부상으로 인해 재개될 수 있습니다. 종합하면, 청구의 전개에는 일반적으로 어느 정도의 시간이 걸립니다. 청구의 런오프에 이러한 지연이 존재하기 때문에, 보험자는 향후 이러한 청구를 정산하기 위해 자본을 보유해야 합니다.
14.1.1 종결 청구, IBNR 청구, RBNS 청구
청구의 런오프 상태에 따라 보험회사 장부상의 청구를 세 가지 유형으로 구분합니다. 첫 번째 유형의 청구는 종결 청구입니다. 이러한 청구에 대해서는 전체 전개 과정이 관측되었습니다. 그림 14.2의 빨간 선이 현재 시점을 나타낸다고 할 때, 청구 전개의 모든 사건은 현재 시점 이전에 일어납니다. 따라서 이러한 사건들은 현재 시점에 관측됩니다. 편의상 종결 청구는 재개될 수 없다고 가정하겠습니다.
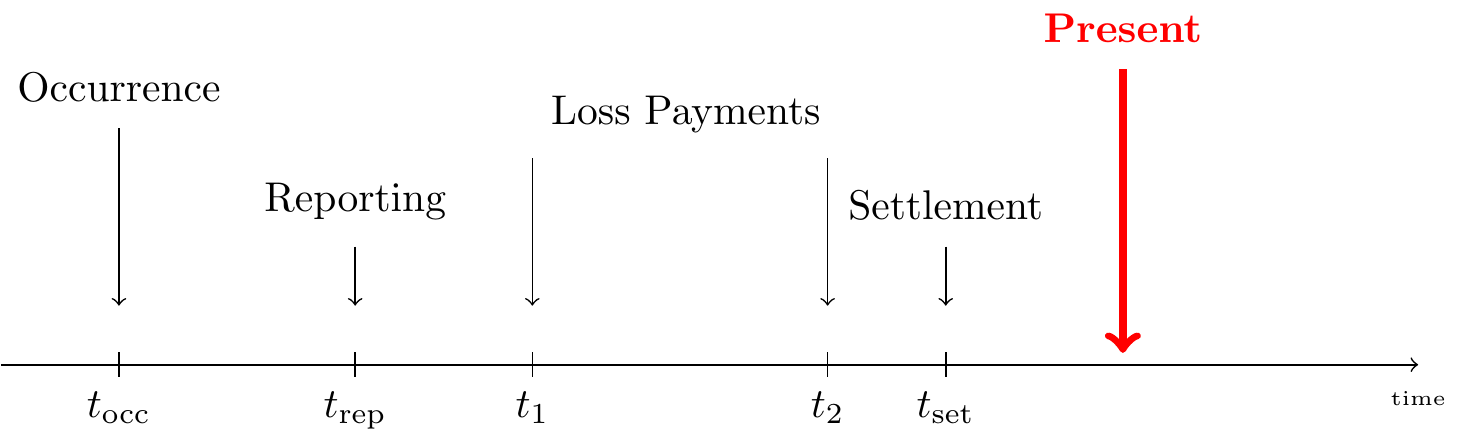
그림 14.2: 종결 청구의 생애
RBNS(RBNS) 보고되었으나 아직 완전히 지급되지 않은 사고 청구는 현재 시점 또는 평가 시점(평가일), 즉 보험자가 준비금을 계산하고 장부에 계상해야 하는 시점에 보고되었지만(Reported, But) 아직 완전히 정산되지 않은(Not fully Settled) 청구입니다. 발생, 보고, 그리고 경우에 따라 일부 손해 지급은 현재 시점 이전에 일어나지만, 청구의 종결은 현재 시점 이후의 미래에 일어납니다.
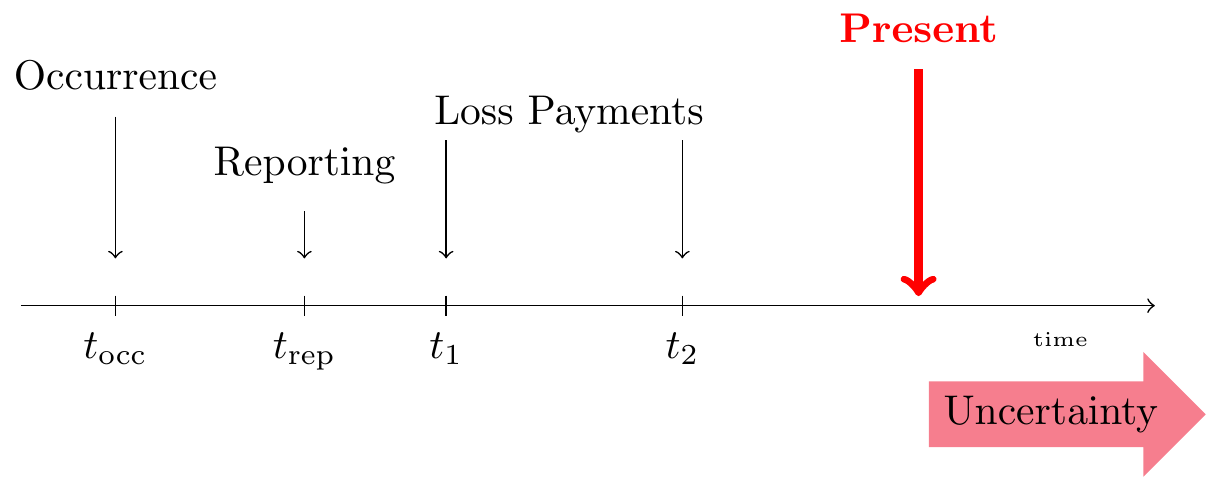
그림 14.3: RBNS 청구의 생애
IBNR(IBNR) 과거에 발생했으나 아직 보고되지 않은 사고입니다. 이러한 청구의 경우 보험사고는 이미 발생했지만, 보험회사는 아직 해당 청구를 인지하지 못한 상태입니다. 청구는 과거에 발생했으나 아직 보고되지 않은(Incurred But Not yet Reported) 청구입니다. 이러한 청구의 경우 보험사고는 이미 발생했지만, 보험회사는 아직 해당 청구를 인지하지 못하고 있습니다. 이 청구는 미래에 보고되며, 보고부터 종결까지의 전체 진전 과정도 미래에 이루어집니다.
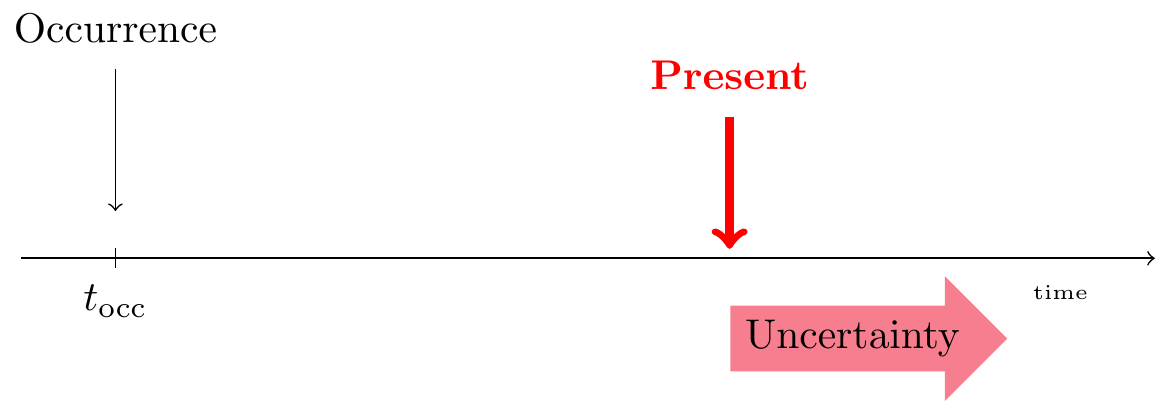
그림 14.4: IBNR 청구의 생애
보험회사는 RBNS 청구와 IBNR 청구 모두에 대한 미래 부채를 이행하기 위해 자본을 준비금으로 적립합니다. 이러한 청구의 미래 진전은 불확실하므로, 유사한 청구에서 관측된 과거 진전 데이터를 바탕으로 적절한 준비금을 산출하는 데 예측 모델링 기법을 사용합니다.
14.1.2 왜 준비금 산정이 필요합니까?
보험 시장의 역전된 생산 주기와 14.1.2절에서 묘사한 청구의 동태는 준비금 산정의 필요성과 준비금을 추정하기 위한 예측 모델링 도구 설계의 필요성을 뒷받침합니다. 보험에서는 보험료 수입이 비용보다 먼저 발생합니다. 보험자는 보험계약이나 계약이 실제로 얼마나 많은 비용을 초래할지 알기 전에 고객에게 보험료를 부과합니다. 일반적인 제조업에서는 그렇지 않으며, 제조업자는 제품을 판매하기 전에 그 제품의 생산 비용이 얼마였는지 알고 있습니다. 지정된 평가 시점 \(\tau\)에 보험자는 과거에 판매한 계약과 관련된 미지급 부채를 예측합니다. 이것이 청구 준비금, 즉 지급준비금이며, 과거 익스포저에서 비롯된 미결 청구를 종결하는 데 필요한 자본입니다. 이는 보험자의 대차대조표, 더 구체적으로는 대차대조표의 부채 항목에서 매우 중요한 요소입니다.
14.2 지급준비금 데이터
14.2.1 미시에서 거시로
이제 P&C 계약 포트폴리오의 미지급 준비금을 추정하는 데 사용할 수 있는 데이터를 살펴보겠습니다. 보험회사는 일반적으로 그림 14.5의 왼쪽 시간축에 나타낸 것처럼 개별 청구의 진전에 관한 데이터를 기록합니다. 이 수준에서 기록된 데이터를 세분화된 데이터 또는 미시 수준 데이터라고 합니다. 일반적으로 계리사는 개별 청구의 진전에 관해 기록된 정보를 포트폴리오 내 모든 청구에 걸쳐 집계합니다. 이러한 집계를 거치면 그림 14.5의 오른쪽에 나타낸 것처럼 삼각형 형식으로 구성된 데이터가 만들어집니다. 삼각형의 각 셀이 여러 청구의 진전을 집계하여 얻은 정보를 나타내므로, 이러한 데이터를 집계 데이터 또는 거시 수준 데이터라고 합니다.
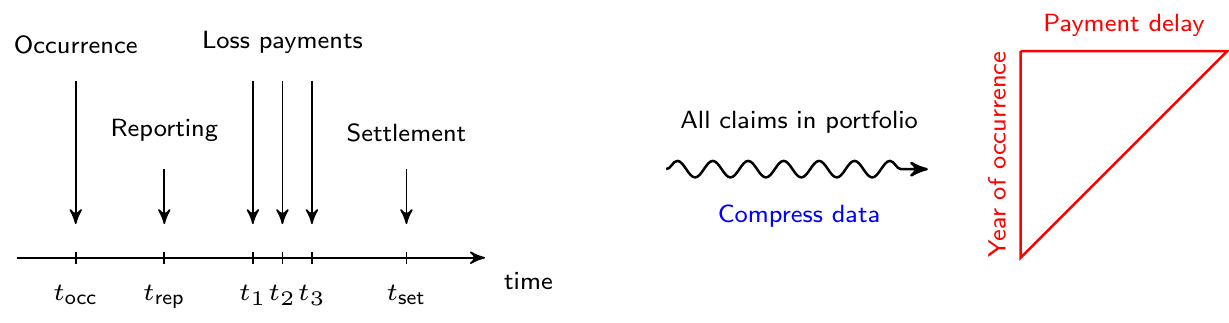
그림 14.5: 세분화된 데이터에서 런오프 삼각형으로
지급준비금 산정에 사용되는 삼각형 형태의 표를 런오프 또는 진전 삼각형이라고 합니다. 삼각형의 세로축에는 포트폴리오를 관찰하는 사고연도 또는 발생연도가 나열됩니다. 특정 청구에 대해 기록된 손해 지급액은 해당 보험사고가 발생한 연도에 연결됩니다. 가로축은 보험사고 발생 이후의 지급 지연 기간을 나타냅니다.
14.2.2 런오프 삼각형
증분 지급액으로 구성된 런오프 삼각형(run-off triangle) 지급준비금 데이터를 삼각형 형태로 나타낸 표입니다. 한 축(주로 세로축)에는 사고 기간 또는 발생 기간을, 다른 축(주로 가로축)에는 진전 기간을 배치합니다. 진전 삼각형이라고도 합니다.의 첫 번째 예가 그림 14.6에 나와 있습니다(Wüthrich and Merz (2008)의 표 2.2에서 가져왔으며, Wüthrich and Merz (2015)의 표 1.4에서도 사용됨). 사고 연도(또는 발생 연도)는 세로축에 표시되며 2004년부터 2013년까지입니다. 이는 보험사고가 발생한 연도를 가리킵니다. 가로축은 보험사고 발생 이후의 지급 지연을 연 단위로 나타냅니다. 지연 0은 사고 또는 보험사고가 발생한 연도에 이루어진 지급에 사용합니다. 1년 지연은 사고 발생 다음 해에 이루어진 지급에 사용합니다.
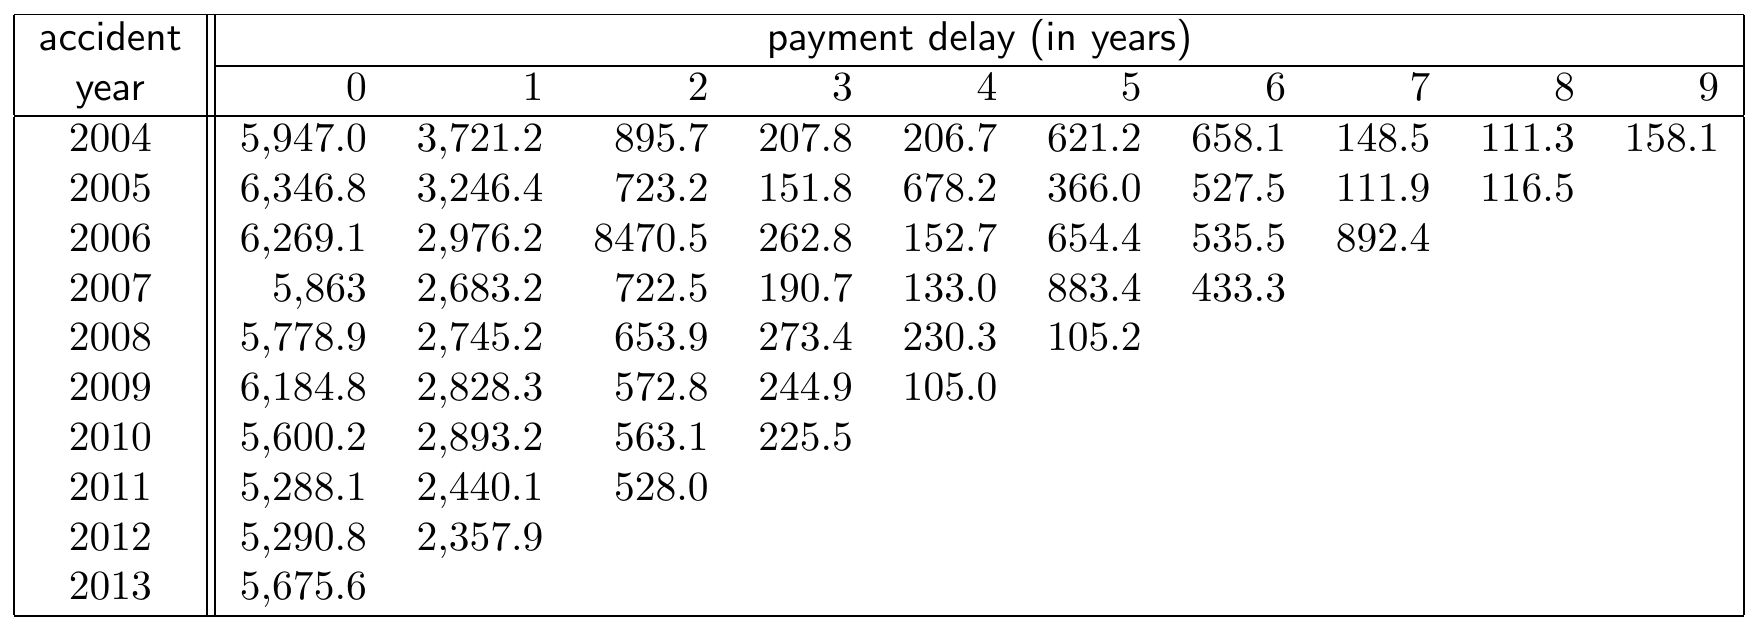
그림 14.6: 증분 지급 데이터로 구성된 런오프 삼각형. 출처: Wüthrich and Merz (2008), 표 2.2.
예를 들어, 위 삼각형의 셀 \((2004, 0)\)은 2004년에 발생한 모든 청구에 대해 2004년에 지급된 총액인 \(5,947\)을 나타냅니다. 따라서 이는 2004년에 발생한 모든 청구에 대해 지연 0년으로 지급된 총액입니다. 마찬가지로, 셀 \((2012,1)\)의 숫자는 2012년에 발생한 모든 청구에 대해 2013년에 지급된 총액 \(2,357.9\)을 나타냅니다.
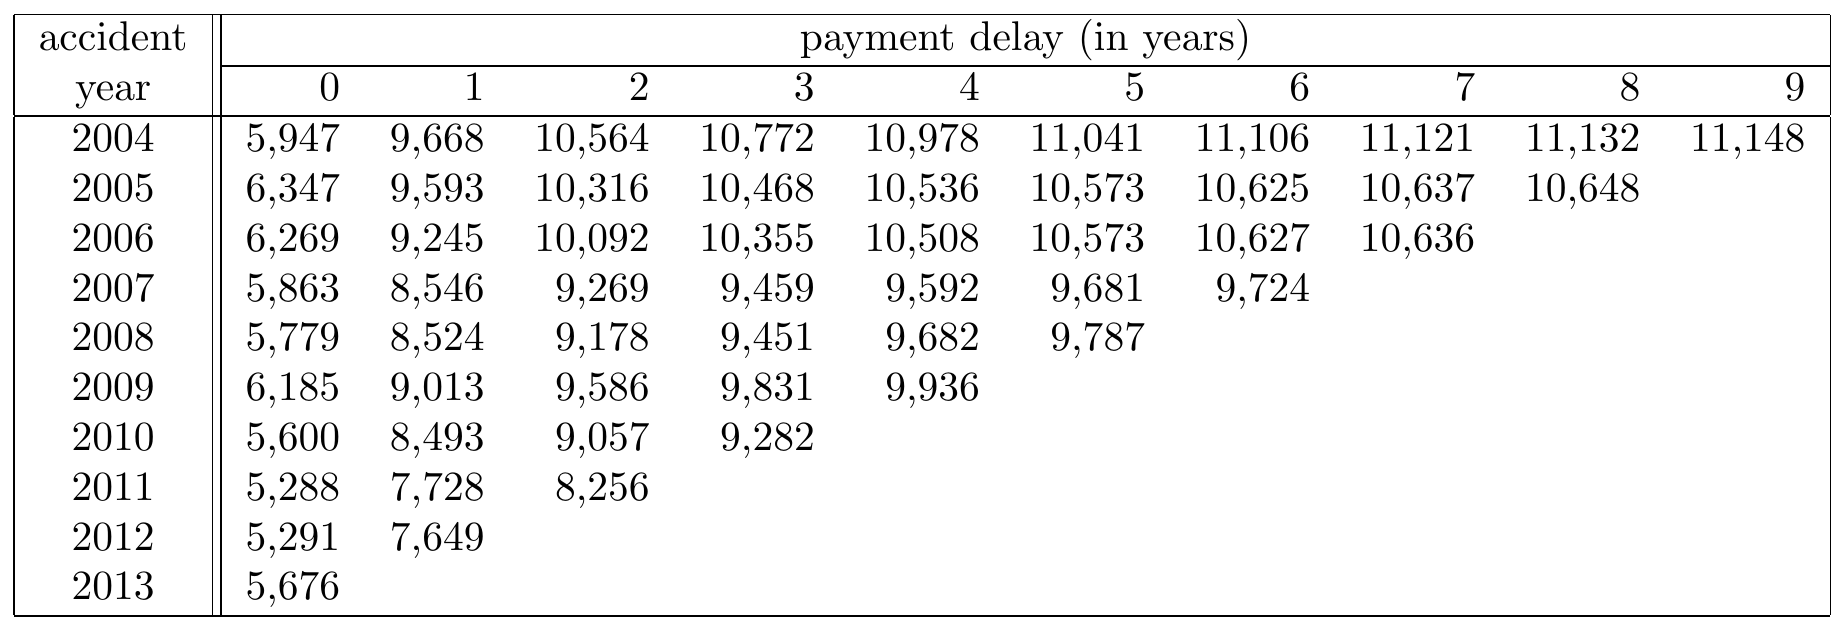
그림 14.7: 누적 지급 데이터로 구성된 런오프 삼각형. 출처: Wüthrich and Merz (2008), 표 2.2.
그림 14.6의 삼각형이 증분 지급 데이터를 나타내는 반면, 그림 14.7은 같은 정보를 누적 형식으로 보여 줍니다. 이제 셀 \((2004,1)\)은 2004년에 발생한 모든 청구에 대해 지급 지연 1까지 지급된 총청구액을 나타냅니다. 따라서 이는 2004년에 발생한 사고에 대해 2004년에 지급된 금액과 2005년에 지급된 금액의 합입니다.
그림 14.6과 그림 14.7에 나타낸 것과 같은 런오프 삼각형에는 다양한 정보를 저장할 수 있습니다. 저장된 데이터의 종류에 따라 삼각형은 서로 다른 양을 추정하는 데 사용됩니다.
예를 들어, 증분 형식에서 셀은 다음을 나타낼 수 있습니다.
- 앞에서 설명한 청구 지급액
- IBNR 청구 건수를 추정하는 것이 목표일 때, 특정 연도에 발생하여 일정한 지연을 거쳐 보고된 청구 건수
- 발생 금액의 변화. 여기서 발생 청구액은 누적 지급 청구액과 개별추산액(case estimates) 보상 담당자가 전문적 판단에 따라 추정한 청구의 미지급 금액입니다.의 합입니다. 개별 추산액은 청구 담당자가 전문적 판단으로 추정한 해당 청구의 미지급 금액입니다.
누적 형식에서 셀은 다음을 나타낼 수 있습니다.
- 앞에서 설명한 누적 지급액
- 특정 지연까지 보고된, 한 발생연도의 총 청구 건수
- 발생 청구액.
공변량(청구 유형 등), 외부 정보(인플레이션, 규제 변화 등)와 같은 다른 정보원도 활용할 수 있습니다. 런오프 삼각형용으로 설계된 대부분의 청구 준비금 산정 방법은 오히려 단일 정보원에 기반하지만, 최근 연구들은 지급준비금 산정에 더 상세한 데이터를 활용하는 데 초점을 맞추고 있습니다.
14.2.3 지급준비금 표기법
런오프 삼각형
그림 14.6과 14.7에 나타낸 표현을 형식화하기 위해, \(i\)이 발생연도 또는 사고 연도, 즉 보험사고가 일어난 연도를 가리키도록 합니다. 이 표기법에서 포트폴리오에서 고려하는 첫 번째 사고 연도는 1로, 가장 최근의 사고 연도는 \(I\)으로 나타냅니다. 그리고 \(j\)는 지급 지연 또는 진전 연도를 가리키며, 지연이 0이면 사고 연도 자체에 해당합니다. 그림 14.8는 세로 방향과 가로 방향 모두에서 같은 연수를 고려하는 삼각형을 보여 주므로, \(j\)는 0부터 \(J = I-1\)까지입니다.
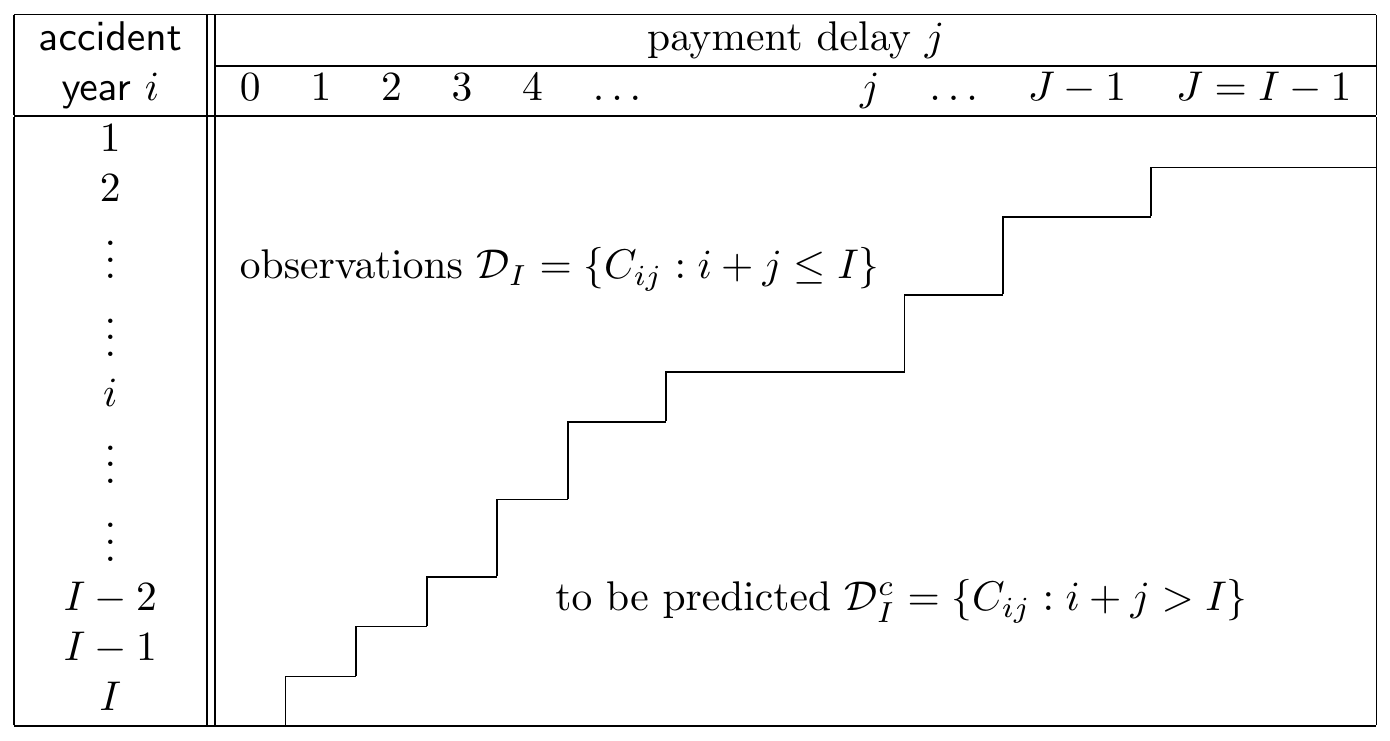
그림 14.8: 런오프 삼각형의 수학적 표기. 출처: Wüthrich and Merz (2008)
확률변수 \(X_{ij}\)는 사고 연도 \(i\)의 청구에 대해 진전 기간 \(j\)에 지급된 증분 청구액을 나타냅니다. 따라서 \(X_{ij}\)는 발생연도 \(i\)에 일어난 모든 청구에 대해 진전 연도 \(j\)에 지급된 총액입니다. 이 지급액은 실제로는 회계연도, 즉 역년 \(i+j\)에 지급됩니다. 누적 관점에서 보면, \(C_{ij}\)는 연도 \(i\)에 발생한 사고에 대해 진전 연도 \(j\)까지(이를 포함하여) 지급된 누적 금액입니다. 최종적으로, 사고 연도 \(i\)에 발생한 청구에 대해 최종 진전 연도 \(J\)에 총액 \(C_{iJ}\)가 지급됩니다. 이 장에서는 시간을 연 단위로 표현하지만, 반기나 분기와 같은 다른 시간 단위를 사용할 수도 있습니다.
지급준비금
평가 시점 \(\tau\)에서 상단 삼각형의 데이터는 관측되었으며, 하단 삼각형은 예측해야 합니다. 여기서 평가 시점은 사고 연도 \(I\)의 말이며, 이는 \(i+j \leq I\)인 셀 \((i,j)\)는 관측되었고 \(i+j > I\)인 셀 \((i,j)\)는 미래에 속하므로 예측해야 함을 의미합니다. 따라서 누적 런오프 삼각형의 경우 지급준비금 산정 방법의 목표는 그림 14.7의 최종 진전 기간 \(I-1\)에 해당하는, 발생연도 \(i\)의 최종 청구액 \(C_{i,I-1}\)를 예측하는 것입니다. 이 기간 이후에는 더 이상의 지급이 없다고 가정하지만, 이 가정은 완화될 수 있습니다.
\(C_{i,I-1}\)는 누적 값이므로, 관측된 부분과 예측해야 하는 부분을 모두 포함합니다. 그러므로 사고 연도 \(i\)의 미지급 부채 또는 지급준비금은 다음과 같습니다. \[\begin{eqnarray*} \mathcal{R}^{(0)}_{i} = \sum_{\ell=I-i+1}^{I-1} X_{i\ell} = C_{i,I}-C_{i,I-i}. \end{eqnarray*}\] 준비금은 증분 데이터 \(X_{i\ell}\)의 합으로 나타내거나 누적 수치 간의 차이로 나타냅니다. 후자의 경우 미지급 금액은 최종 누적 금액 \(C_{i,I}\)에서 가장 최근에 관측된 누적 금액 \(C_{i,I-i}\)를 뺀 값입니다. Wüthrich and Merz (2015)를 따라, 표기 \(\mathcal{R}^{(0)}_{i}\)은 \(i=1,\ldots,I\)인 발생연도 \(i\)에 대한 지급준비금을 나타냅니다. 위첨자 \((0)\)는 현재 시점, 예컨대 \(\tau = 0\)에서의 지급준비금 평가를 나타냅니다. \(\tau = 0\)은 데이터가 관측되고 기록된 가장 최근의 역년인 발생연도 \(I\)의 말로 이해합니다.
14.2.4 지급준비금 데이터를 요약하는 R 코드
R에서 런오프 삼각형을 불러오고 이 삼각형에 나타나는 추세를 탐색하기 위해 ChainLadder 패키지(Gesmann et al. 2019)를 사용합니다. 이 패키지의 비네트(vignette)에는 삼각형 데이터를 다루는 함수들이 잘 설명되어 있습니다. 먼저 삼각형을 불러오는 두 가지 방법을 살펴봅니다.
롱 포맷 데이터
데이터셋 triangle_W_M_long.txt는 Wüthrich and Merz (2008)(표 2.2)의 누적 런오프 삼각형을 롱 포맷으로 저장하고 있습니다. 즉, 삼각형의 각 셀이 이 데이터셋의 한 행이 되며, 지급 규모(이 예에서는 누적 값), 발생연도(\(i\)), 지급 지연(\(j\))의 세 가지 특성이 저장됩니다. .txt(.txt) 텍스트 파일 파일을 불러오고 그 결과로 얻은 데이터 프레임을 my_triangle_long으로 저장합니다:
텍스트 데이터를 불러오는 R 코드
ChainLadder 패키지의 as.triangle 함수를 사용하여 데이터 프레임을 삼각형 형태로 변환합니다. 그 결과로 얻은 객체 my_triangle은 이제 triangle 유형입니다.
삼각형 형태로 변환하는 R 코드
삼각형을 출력하면 그림 14.7의 숫자(천 단위)를 확인할 수 있습니다. 아래쪽 삼각형의 셀은 사용할 수 없음, 즉 NA로 표시됩니다.
삼각형 데이터를 출력하는 R 코드
삼각형 형식 데이터
또는 발생연도를 행에, 진전 연도를 열 셀에 둔 .csv(.csv) 쉼표로 구분된 값 파일 파일에 삼각형을 저장할 수도 있습니다. 이 .csv 파일을 불러온 뒤 그 결과인 my_triangle_csv를 행렬로 변환합니다.
삼각형 데이터를 불러오는 R 코드
삼각형을 살펴봅니다.
삼각형 데이터를 표시하는 R 코드
누적에서 증분으로, 그리고 그 반대로
R 함수 cum2incr()와 incr2cum()을 사용하면 누적 표시와 증분 표시를 손쉽게 서로 전환할 수 있습니다.
누적 표시에서 증분 표시로 전환하는 R 코드
그림 14.6의 증분 삼각형임을 알 수 있습니다.
삼각형 시각화
발생연도별 누적 지급액의 변화를 살펴보기 위해, 그림 14.9은 ChainLadder 패키지에서 triangle 유형 객체에 사용할 수 있는 plot 함수를 이용해 my_triangle을 보여 줍니다. 이 그림의 각 선은 하나의 발생연도(2004년부터 2013년까지, 1부터 10으로 표시)를 나타냅니다. 진전 기간은 (앞에서 사용한 0부터 9가 아니라) 1부터 10으로 표시됩니다.
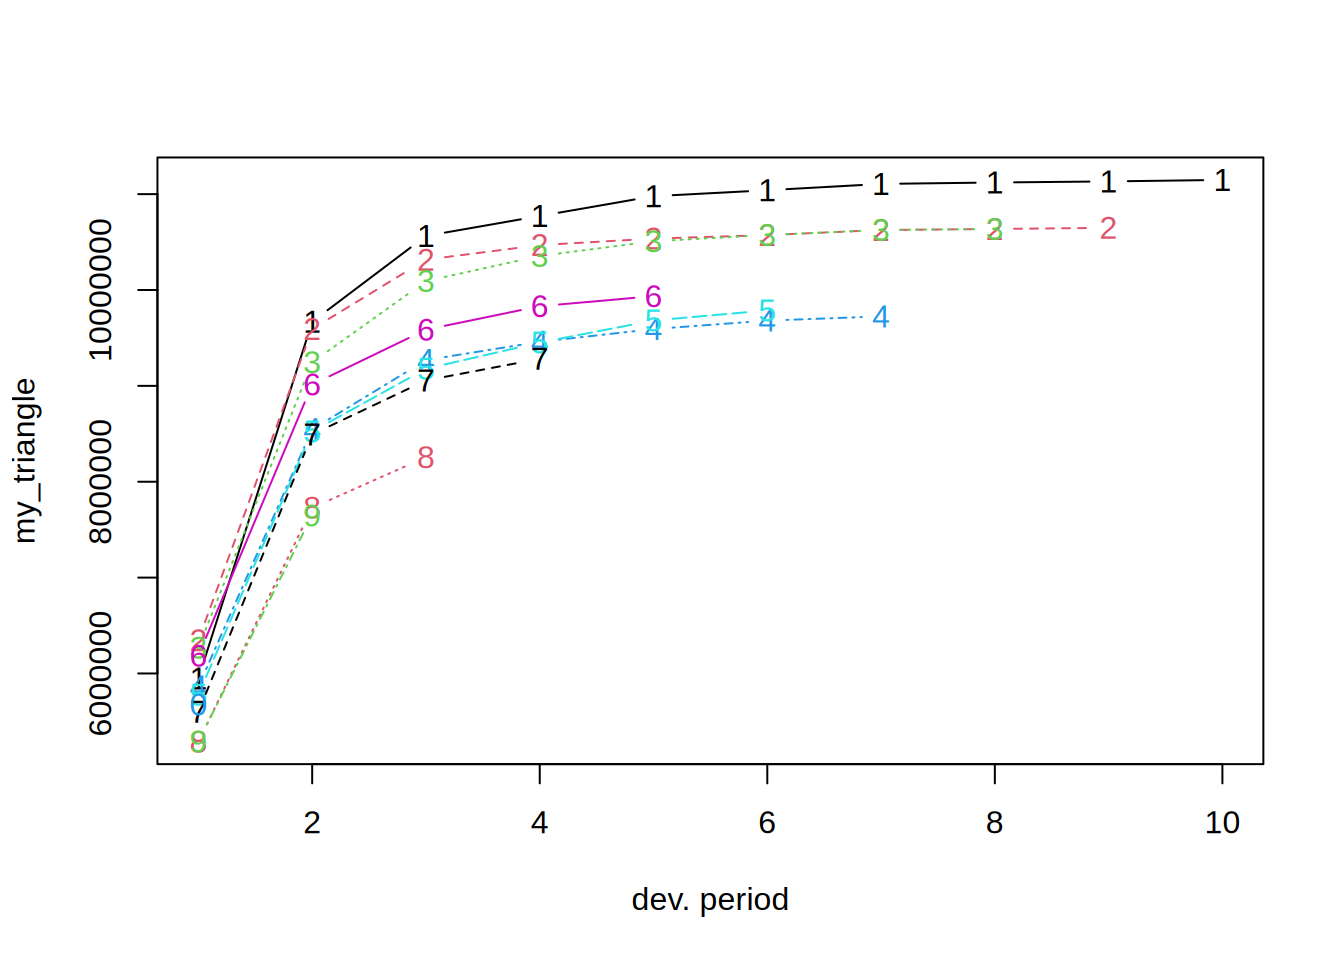
그림 14.9: 발생연도별 청구 진전
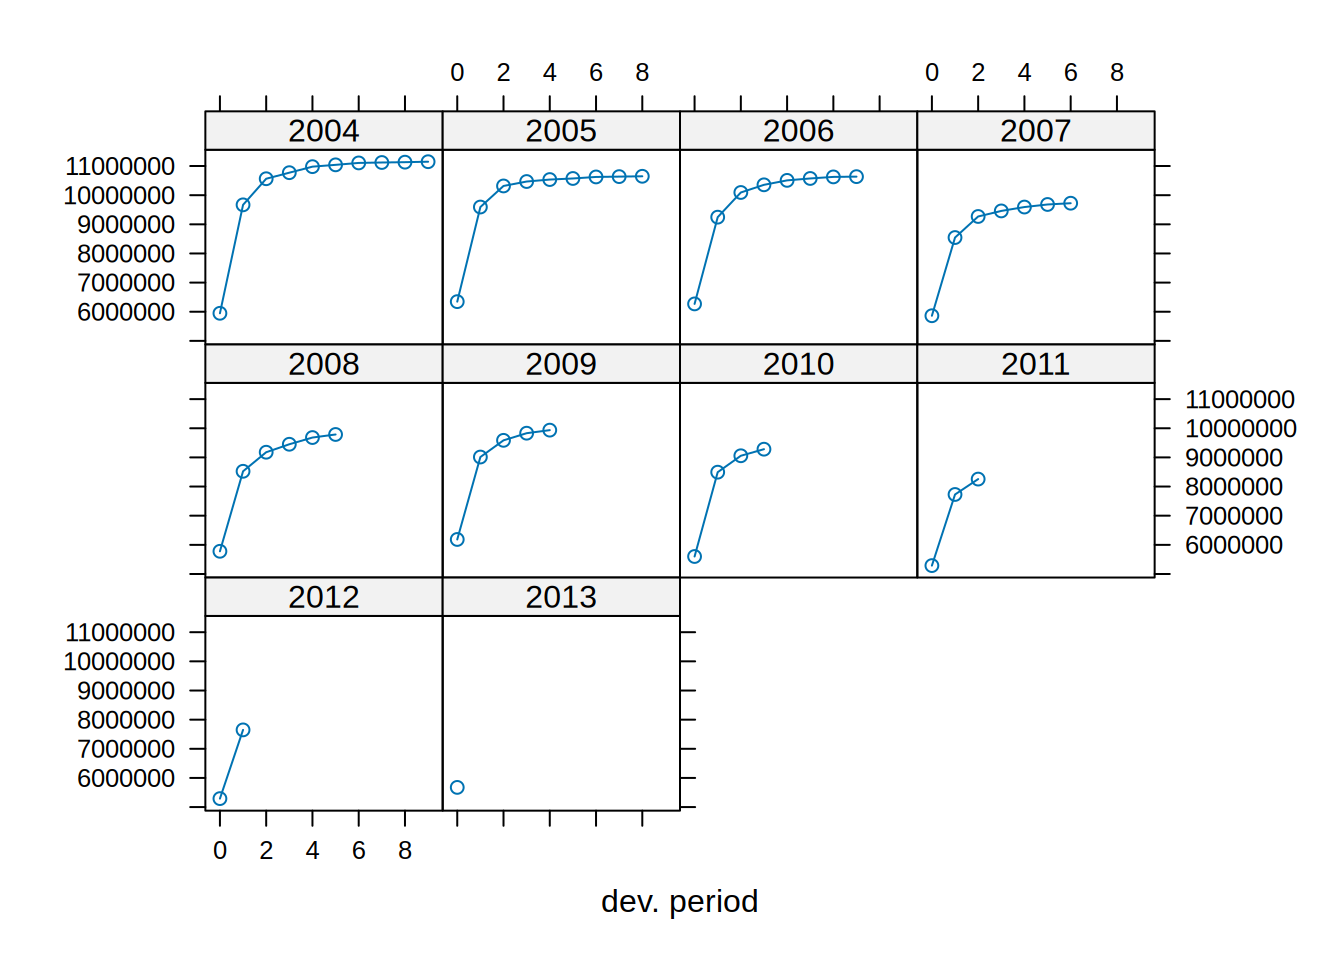
또는 lattice 인수를 사용하면 발생연도마다 그림을 하나씩 생성합니다.
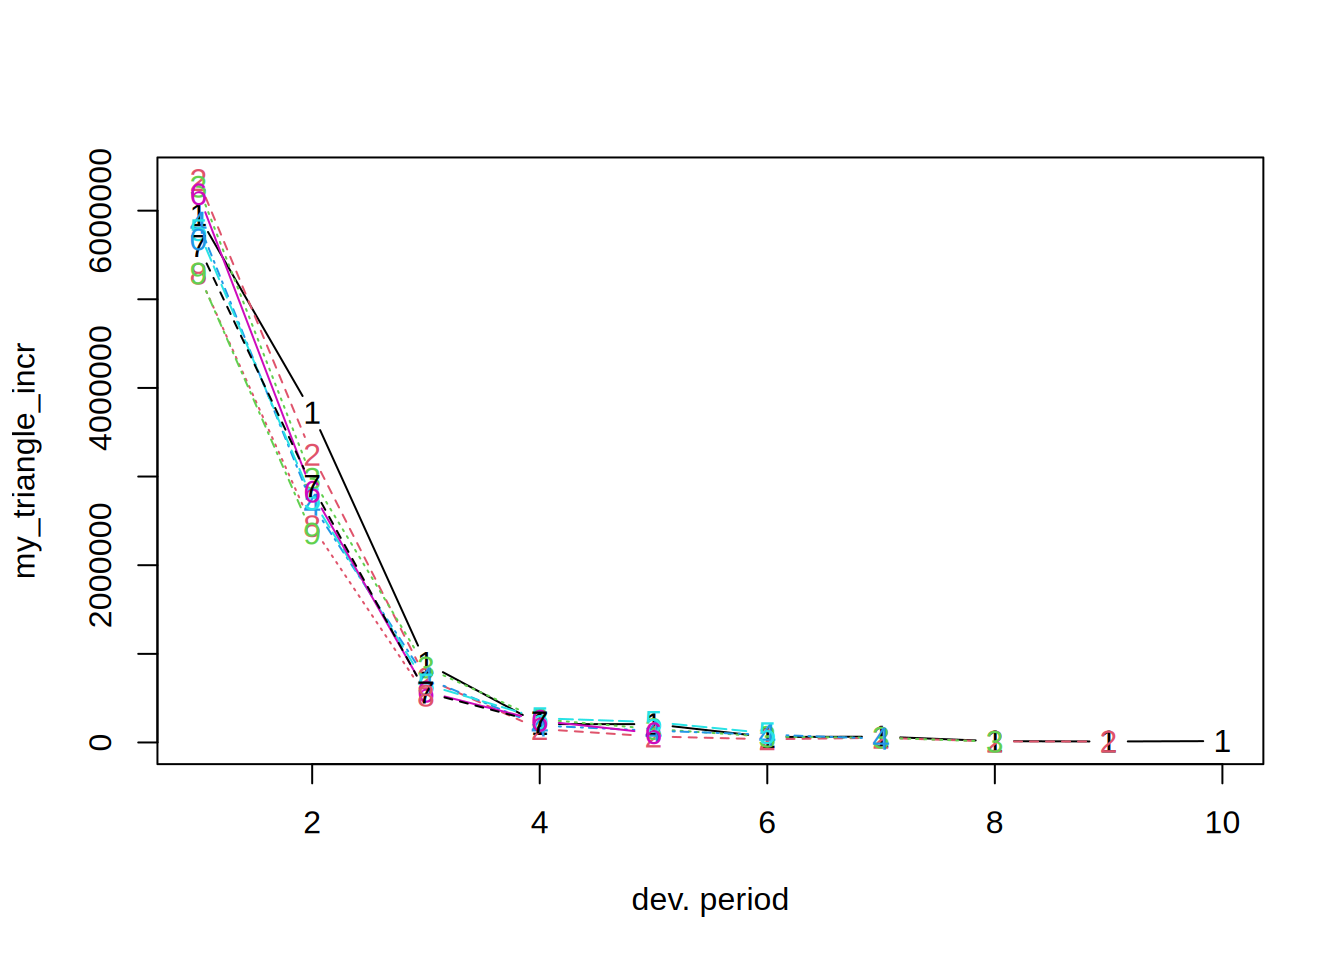
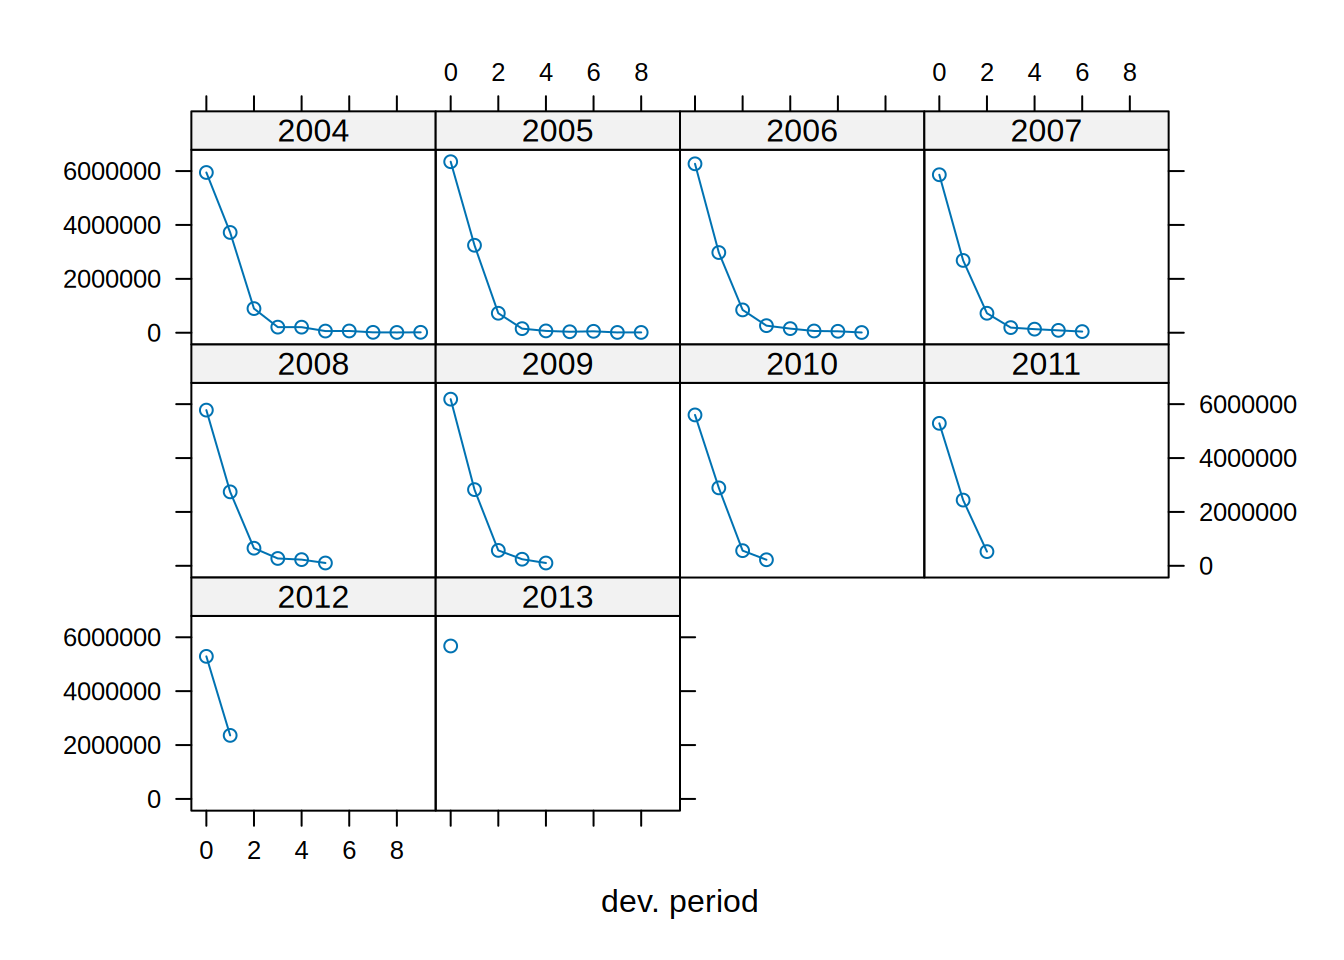
my_triangle에 저장된 누적 삼각형 대신 증분 런오프 삼각형을 그릴 수도 있습니다.
14.3 체인래더 방법
미지급 손해액 준비금을 추정하는 데 가장 널리 쓰이는 방법은 이른바 체인래더 방법(chain-ladder method) 아직 완결되지 않은 손해액을 최종 누적값까지 예측하는 알고리즘입니다. 이 이름은 일련의 (연도 간 진전) 계수를 사슬처럼 연결하여 계수의 사다리를 만든다는 데서 유래합니다.입니다. 이 방법의 기원은 분명하지 않지만, 1970년대 초에 이르러 실무에 확고히 자리 잡았습니다@taylor1986claims. 앞으로 보겠지만, 이 이름은 일련의 (연도 간 진전) 계수를 사슬처럼 이어 계수의 사다리를 만드는 것을 가리킵니다. 미성숙 손해액은 이렇게 연결된 비율들을 곱하면 성숙 단계를 향해 올라가므로, 체인래더 방법이라는 이름이 잘 들어맞습니다. 먼저 체인래더 방법의 결정론적 또는 알고리즘적 형태, 즉 확률적 가정을 전혀 두지 않는 형태부터 살펴보겠습니다. 이어서 Mack의 분포 무관 체인래더 모형을 설명합니다.
14.3.1 결정론적 체인래더
결정론적 체인래더 방법은 누적 형태의 런오프 삼각형에 초점을 맞춥니다. 이 삼각형의 셀 \((i,j)\)은 연도 \(i\)에 발생한 청구에 대해 진전 기간 \(j\)까지 지급된 누적 금액을 나타낸다는 점을 상기하십시오. 체인래더 방법은 \[ C_{i,j+1} = f_j \times C_{i,j}. \] 를 만족하는 진전계수 \(f_j\)(연령 간 계수, 연결비율 또는 체인래더 계수라고도 함)가 존재한다고 가정합니다. 따라서 진전계수는 진전 연도 \(j\)의 누적 금액이 연도 \(j+1\)의 누적 금액으로 어떻게 증가하는지를 알려 줍니다. Wüthrich and Merz (2008)(표 2.2, Wüthrich and Merz (2015)의 표 1.4에서도 사용됨)에서 가져온 그림 14.10에서 기간 0의 누적 금액은 파란색으로, 기간 1의 누적 금액은 빨간색으로 강조하여 표시합니다.
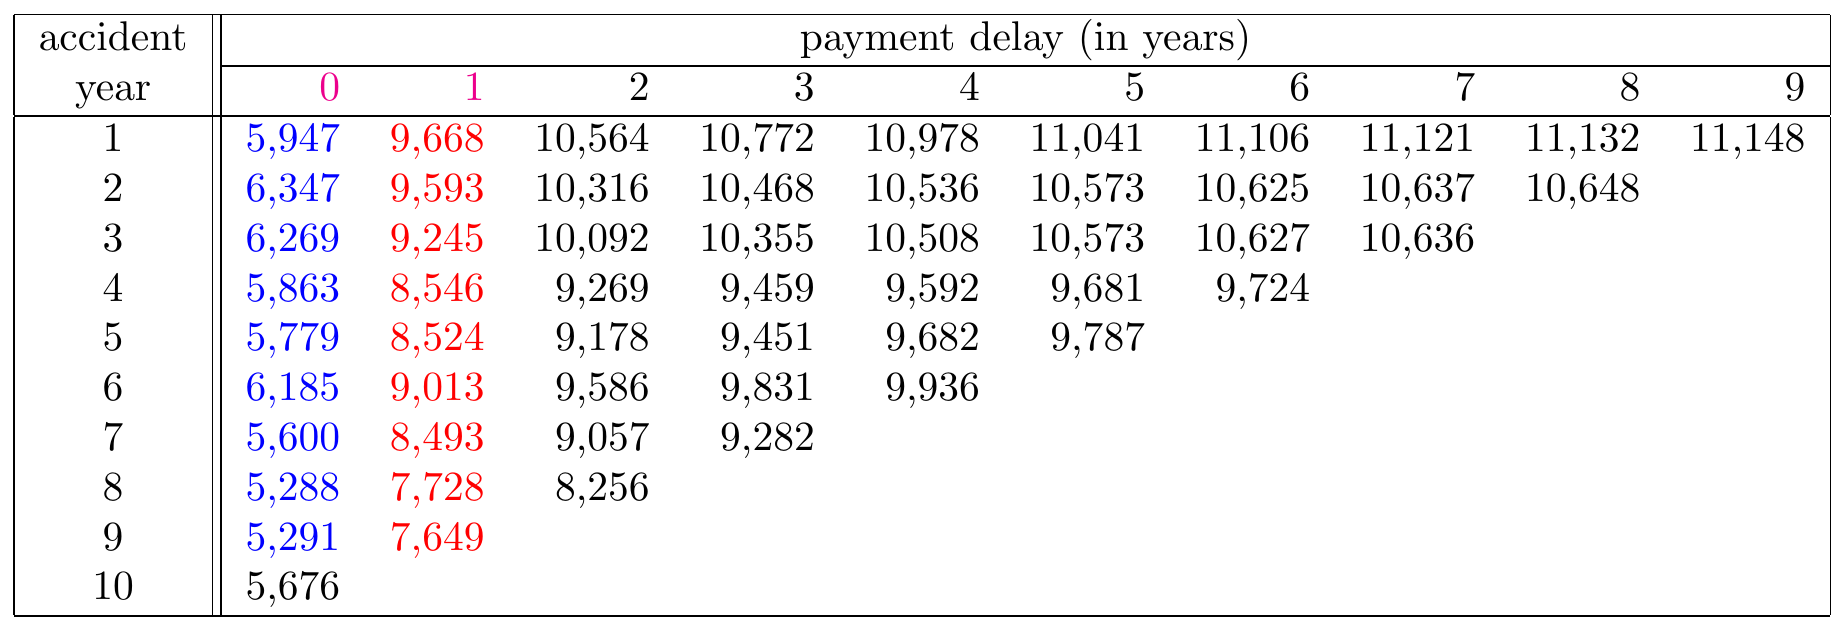
그림 14.10: 기간 0의 누적 금액을 파란색으로, 기간 1의 누적 금액을 빨간색으로 강조한 누적 지급 데이터 런오프 삼각형. 출처: Wüthrich and Merz (2008), 표 2.2.
체인래더 방법은 이러한 진전계수를 추정하거나 계산하는 직관적인 방법을 제시합니다. 첫 번째 진전계수 \(f_0\)는 진전 기간 0에서 진전 기간 1까지의 누적 청구액 진전을 나타내므로, 그림 14.10에서 강조한 빨간색 누적 금액과 파란색 누적 금액의 비율로 추정할 수 있습니다. 그러면 관측값 \(\mathcal{D}_I\)가 주어졌을 때 첫 번째 진전계수 \(f_0\)에 대한 다음 추정값 \(\hat{f}_0^{CL}\)을 얻습니다: \[ \hat{f}^{CL}_{\color{magenta}{0}} = \frac{\sum_{i=1}^{10-\color{magenta}{0}-1} \color{red}{C_{i,\color{magenta}{0}+1}}}{\sum_{i=1}^{10-\color{magenta}{0}-1} \color{blue}{C_{i\color{magenta}{0}}}}= 1.4925. \] 분자와 분모의 합에 사용된 인덱스 \(i\)는 진전 기간 0과 1이 모두 관측된 첫 번째 발생 기간(1)부터 마지막 발생 기간(9)까지 움직인다는 점에 유의하십시오. 이처럼 이 진전계수는 두 기간이 모두 관측된 모든 발생 기간에 걸쳐 평균을 내어, 파란색 데이터가 빨간색 데이터로 어떻게 증가하는지를 측정합니다. 그런 다음 체인래더 방법은 이 진전계수 추정량을 사용하여 누적 금액 \(C_{10,1}\)(즉, 연도 10에 발생한 사고에 대해 진전 연도 1까지 이를 포함하여 지급된 누적 금액)를 예측합니다. 이 예측은 발생 기간 10에 대해 가장 최근에 관측된 누적 청구액(즉, 진전 기간 0의 \(C_{10,0}\))에 추정된 진전계수 \(\hat{f}^{CL}_0\)를 곱하여 얻습니다: \[ \hat{C}_{10, 1} = C_{10,0} \cdot \hat{f}^{CL}_0 = 5,676\cdot 1.4925=8,471. \] 이 추론을 계속 이어 가면 다음 진전계수 \(f_1\)를 추정할 수 있습니다. \(f_1\)는 기간 1에서 기간 2로의 진전을 나타내므로, 그림 14.11에서 강조 표시된 빨간색 숫자와 파란색 숫자의 비율로 추정할 수 있습니다.
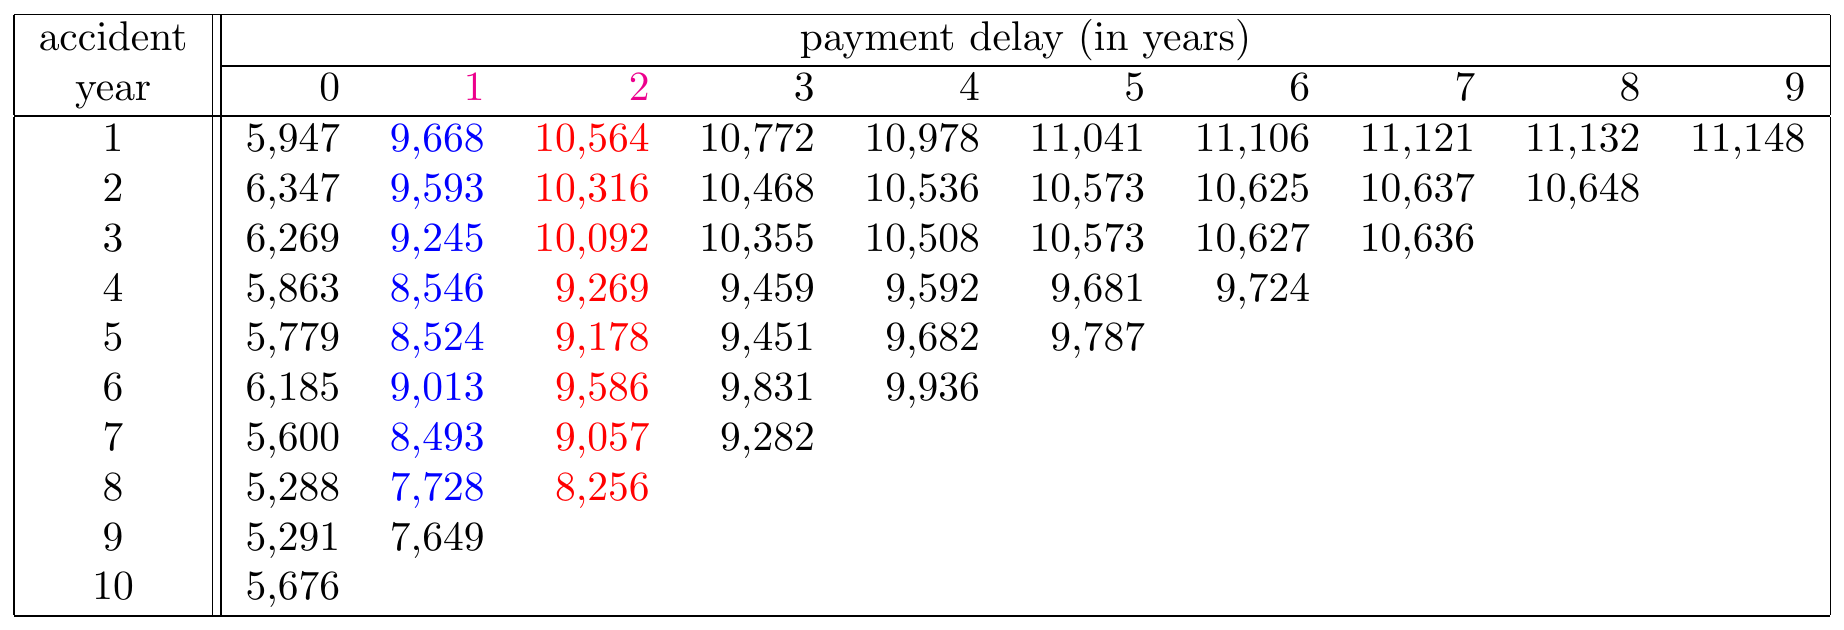
그림 14.11: 기간 1의 누적 금액을 파란색으로, 기간 2의 누적 금액을 빨간색으로 강조한 누적 지급 데이터 런오프 삼각형. 출처: Wüthrich and Merz (2008), 표 2.2.
관측값 \(\mathcal{D}_I\)가 주어졌을 때 다음 진전계수 \(f_1\)에 대한 추정값 \(\hat{f}_1^{CL}\)을 수학 기호로 나타내면 다음과 같습니다: \[ \hat{f}^{CL}_{\color{magenta}{1}} = \frac{\sum_{i=1}^{10-\color{magenta}{1}-1} \color{red}{C_{i,\color{magenta}{1}+1}}}{\sum_{i=1}^{10-\color{magenta}{1}-1} \color{blue}{C_{i\color{magenta}{1}}}}=1.0778. \] 따라서 이 계수는 두 기간이 모두 관측된 모든 발생 기간에 걸쳐 평균을 내어, 진전 기간 1의 누적 지급액이 기간 2로 어떻게 증가하는지를 측정합니다. 이제 인덱스 \(i\)는 기간 1부터 8까지 움직이는데, 이 기간들이 진전 기간 1과 2가 모두 관측된 발생 기간이기 때문입니다. 다음으로 두 번째 진전계수에 대한 이 추정값을 사용하여 진전 기간 2에서 관측되지 않은 결측 셀을 예측합니다: \[ \begin{array}{rl} \hat{C}_{10,2} &= C_{10,0} \cdot \hat{f}^{CL}_0 \cdot \hat{f}_1^{CL} = \hat{C}_{10,1} \cdot \hat{f}_1^{CL} = 8,471 \cdot 1.0778 = 9,130 \\ \hat{C}_{9,2} &= C_{9,1} \cdot \hat{f}^{CL}_1 = 7,649 \cdot 1.0778 = 8,244. \end{array} \] \(\hat{C}_{10,2}\)의 경우 실제로는 추정값 \(\hat{C}_{10,1}\)를 사용하여 이를 추정된 진전계수 \(\hat{f}_1^{CL}\)와 곱한다는 점에 유의하십시오.
같은 방식으로 계속 진행하여 그림 14.12에 이탤릭체로 표시된 다음 예측값을 얻습니다.
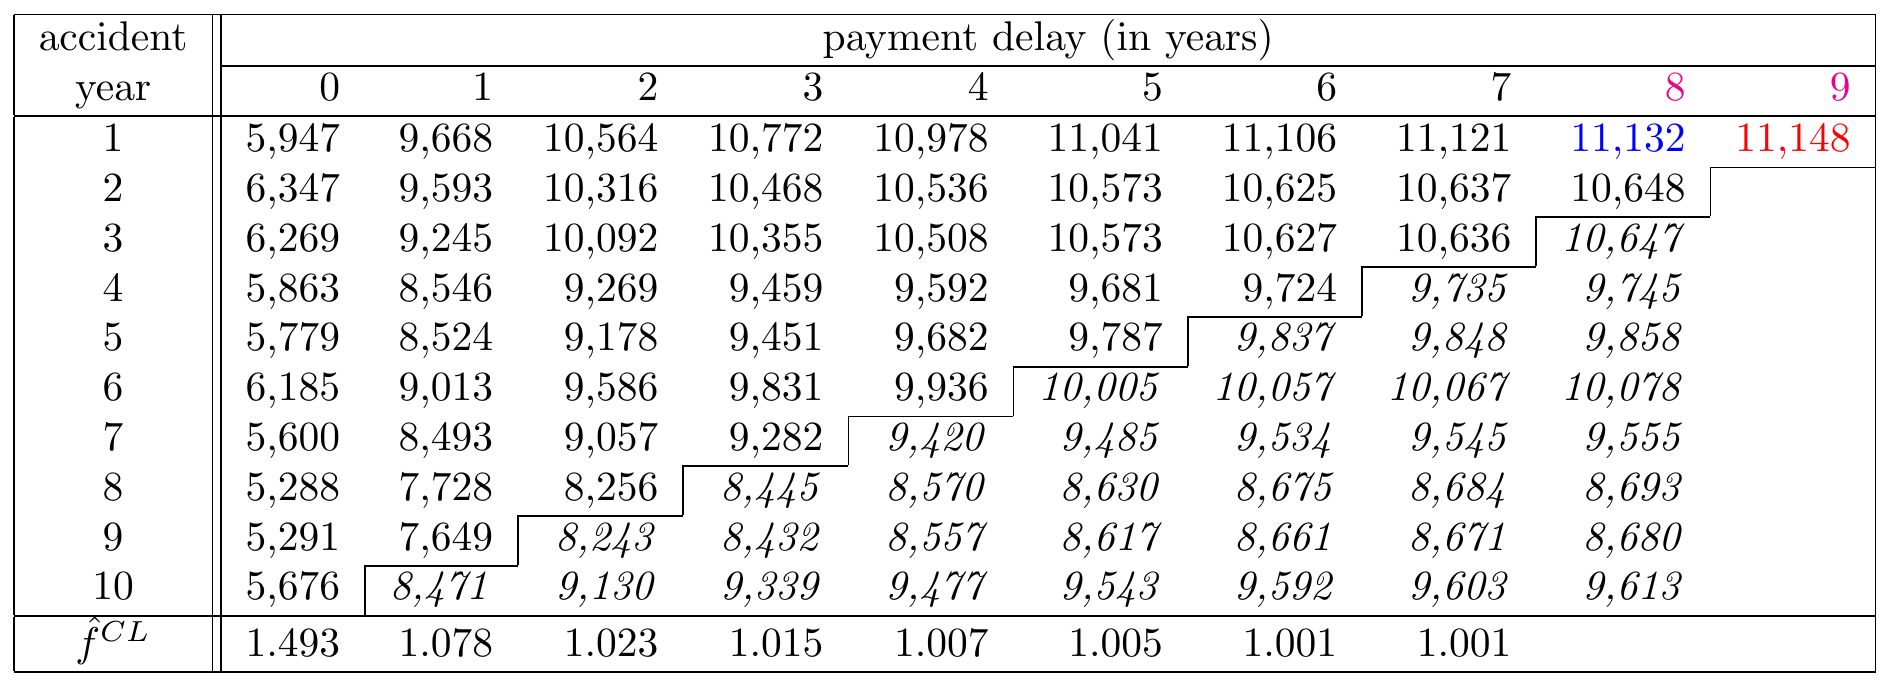
그림 14.12: 이탤릭체로 표시된 예측값을 포함한 누적 지급 데이터의 런오프 삼각형 출처: Wüthrich and Merz (2008), 표 2.2.
결국 마지막 열의 값을 추정해야 합니다. 마지막 진전계수 \(f_8\)는 삼각형에서 진전 기간 8부터 진전 기간 9까지의 증가를 측정합니다. 삼각형에서 두 셀이 모두 관측된 행은 첫 번째 행뿐이므로, 이 마지막 계수는 그림 14.13의 빨간색 값과 파란색 값의 비율로 추정됩니다.
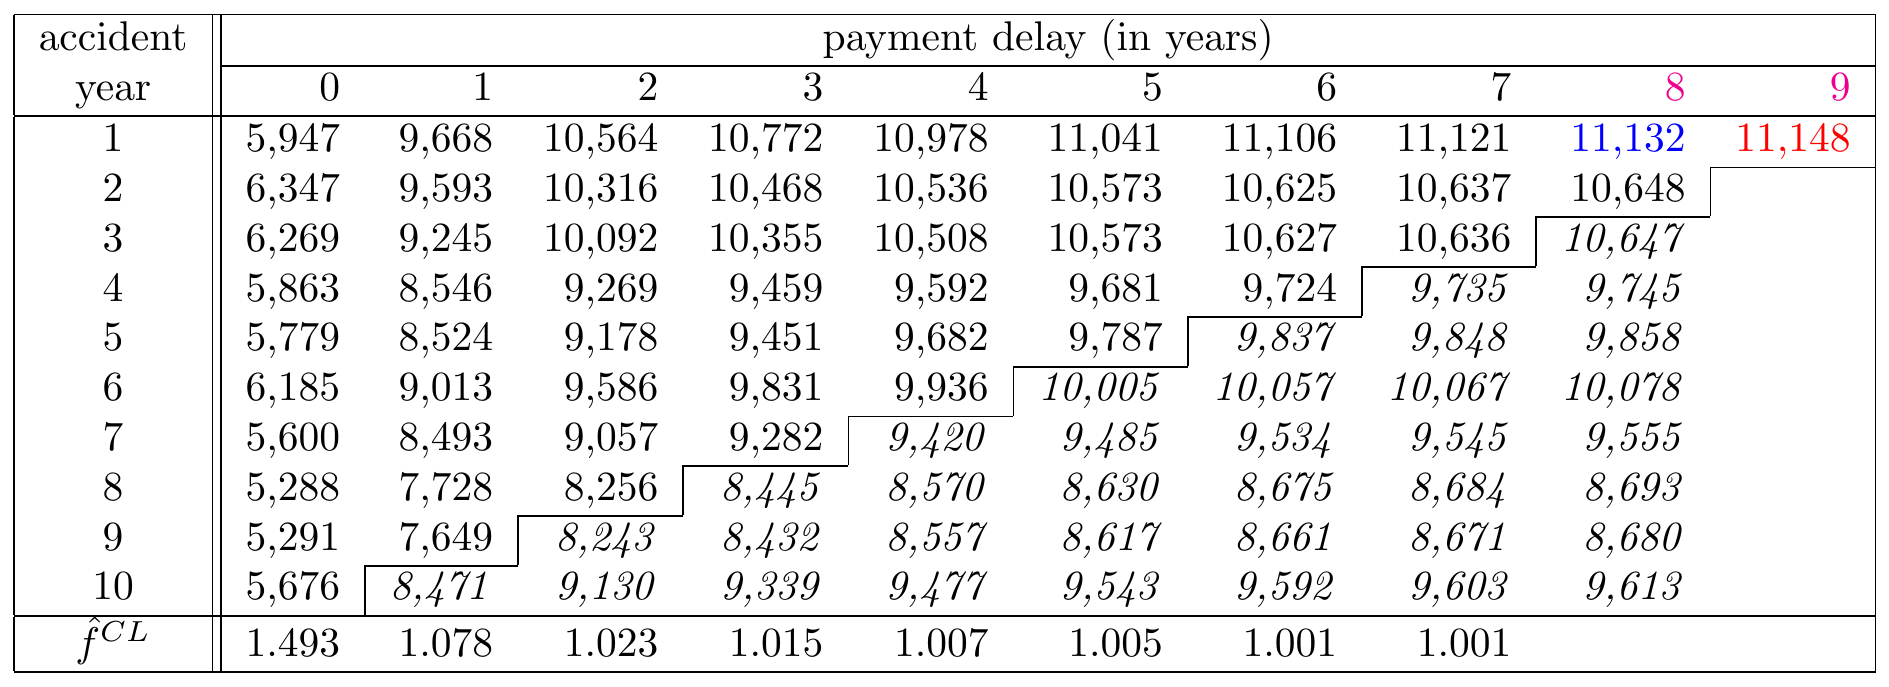
그림 14.13: 기간 8의 누적 금액을 파란색으로, 기간 9의 누적 금액을 빨간색으로 강조한 누적 지급 데이터 런오프 삼각형. 출처: Wüthrich and Merz (2008), 표 2.2.
관측값 \(\mathcal{D}_I\)가 주어졌을 때 이 계수 추정값 \(\hat{f}^{CL}_{8}\)은 다음과 같습니다: \[ \hat{f}^{CL}_{\color{magenta}{8}} = \frac{\sum_{i=1}^{10-\color{magenta}{8}-1} \color{red}{C_{i,\color{magenta}{8}+1}}}{\sum_{i=1}^{10-\color{magenta}{8}-1} \color{blue}{C_{i\color{magenta}{8}}}}=1.001. \] 일반적으로 이 마지막 진전계수는 1에 가까우므로 마지막 진전 기간에 지급되는 현금흐름은 미미합니다. 이제 이 진전계수 추정값을 사용하여 진전 연도 8의 값에 이 계수를 곱함으로써 해당 열의 나머지 누적 청구액을 추정할 수 있습니다.
하부 삼각형(\(i+j>I\))에 대한 체인래더 예측값의 일반적인 수학적 표기는 다음과 같습니다: \[ \begin{array}{rl} \hat{C}_{ij}^{CL} &= C_{i,I-i} \cdot \prod_{l=I-i}^{j-1} \hat{f}_l^{CL} \\ \hat{f}_j^{CL} &= \frac{\sum_{i=1}^{I-j-1} C_{i,j+1}}{\sum_{i=1}^{I-j-1} C_{ij}}, \end{array} \] 여기서 \(C_{i,I-i}\)은 마지막으로 관측된 대각선 위에 있습니다. 체인래더 방법의 중요한 가정은 한 진전 기간에서 다음 진전 기간으로의 청구의 비례적 진전이 모든 발생연도에 대해 비슷하다는 것임이 분명합니다.
이로부터 다음 그림 14.14를 얻습니다:
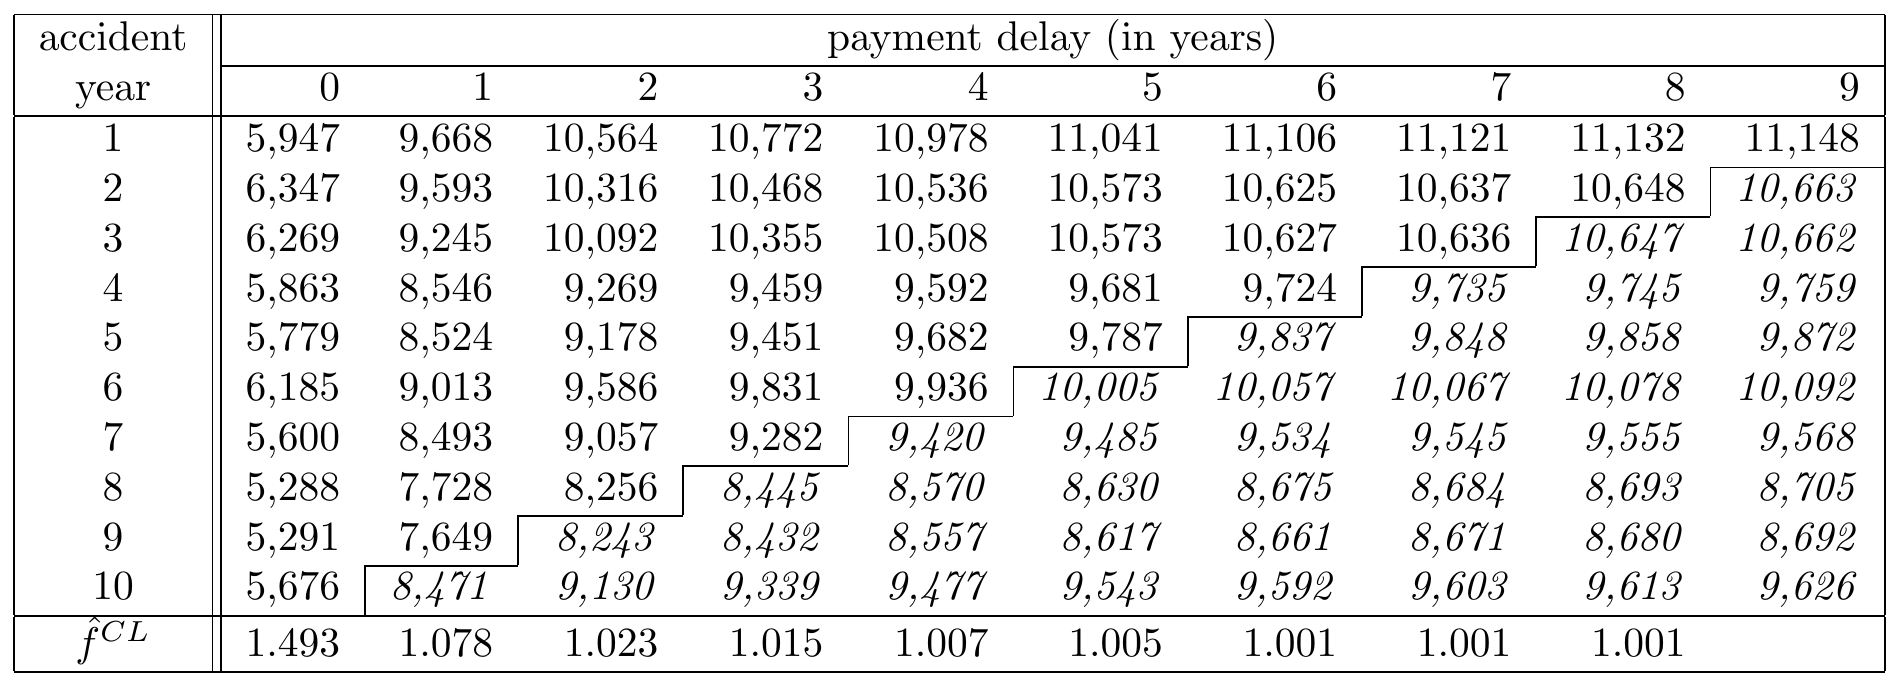
그림 14.14: 이탤릭체로 표시된 예측값을 포함한 누적 지급 데이터의 런오프 삼각형 출처: Wüthrich and Merz (2008), 표 2.2.
마지막 열의 숫자는 최종 청구액의 추정값을 보여 줍니다. 그러면 특정 발생 기간 \(i=I-J+1,\ldots, I\)에 대한 미지급 청구액 \(\hat{\mathcal{R}}_i^{CL}\)의 추정값은 최종 청구액과 가장 최근 대각선에서 관측된 누적 금액의 차이로 주어집니다: \[ \hat{\mathcal{R}}_i^{CL} =\hat{C}_{iJ}^{CL}-C_{i,I-i}. \] 이것이 바로 이 특정 발생 기간에 발생한 청구와 관련된 미래 부채를 이행하는 데 필요한 준비금의 체인래더 추정값입니다. 발생 기간별 준비금과 모든 발생 기간에 걸쳐 합산한 총 준비금은 그림 14.15에 요약되어 있습니다.
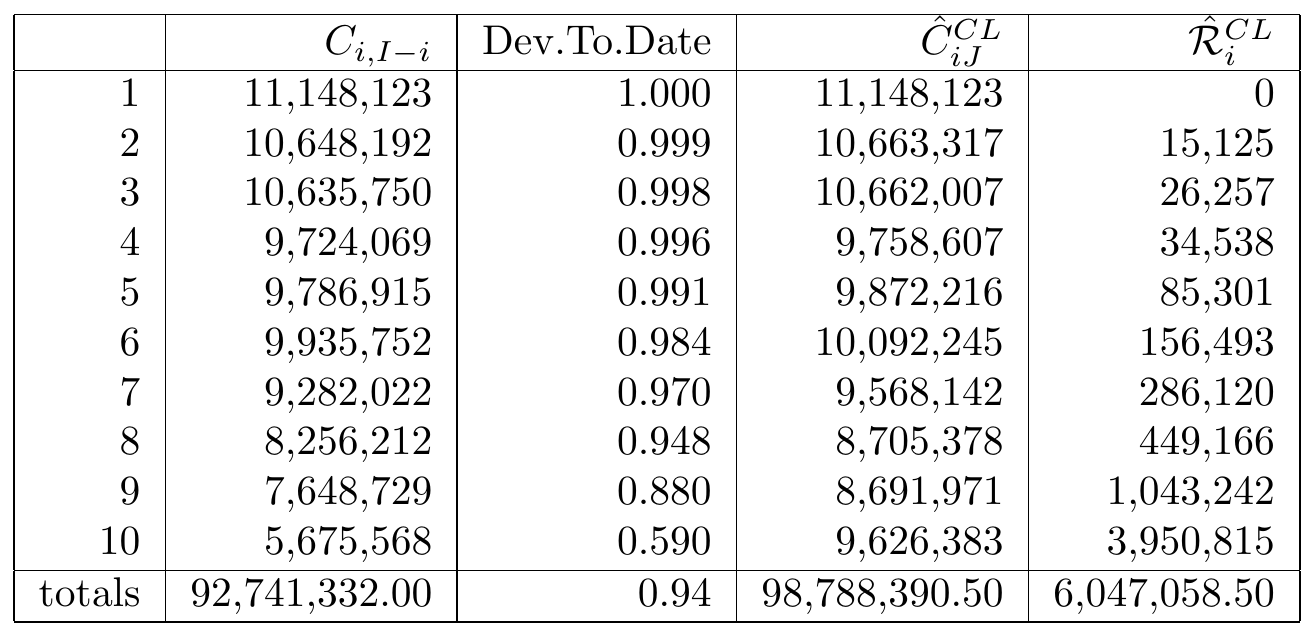
그림 14.15: 발생 기간별 준비금 및 총 준비금
14.3.2 Mack의 분포 무관 체인래더 모형
이 단계에서 전통적인 체인래더 방법은 정보 \(\mathcal{D}_I\)를 사용하여 \(C_{iJ}\)의 예측에 대한 점추정량 \(\hat{C}^{CL}_{iJ}\)을 제공합니다. 체인래더 방법은 런오프 삼각형을 완성하기 위한 순수하게 결정론적이고 직관적으로 자연스러운 알고리즘이므로, 그 점추정량이 얼마나 신뢰할 만한지 판단하거나 미래 지급액의 변동을 모형화할 수 없습니다. 이러한 질문에 답하려면 체인래더 준비금 추정값을 재현하는 기저 확률 모형이 필요합니다.
이 절에서는 Mack (1993)에서 소개된 분포 무관 체인래더 모형을 기저 확률 모형으로 삼아 집중적으로 살펴봅니다. 이 방법을 사용하면 체인래더 예측값의 표준오차를 추정할 수 있습니다. 다음 절 14.4에서는 일반화 선형모형을 사용하여 미지급 준비금을 예측하기 위한 완전한 확률적 접근법을 개발합니다.
Mack의 접근법에서는 (분포를 가정하지 않고) 다음 조건이 성립합니다:
누적 청구 \((C_{ij})_{j=0,\ldots,J}\)는 서로 다른 발생 기간 \(i\) 사이에서 독립입니다.
모든 \(i=1,\ldots, I\)와 \(j=0,\ldots,J-1\)에 대해 다음을 만족하는 고정된 상수 \(f_0, \ldots, f_{J-1}\)와 \(\sigma^2_0,\ldots, \sigma^2_{J-1}\)가 존재합니다: \[ \begin{array}{rl} E[C_{i,j+1}|C_{i0},\ldots,C_{ij}] &= f_j \cdot C_{ij} \\ \text{Var}(C_{i,j+1}|C_{ij}) &= \sigma^2_j \cdot C_{ij}. \end{array} \] 이는 누적 청구 \((C_{ij})_{j=0,\ldots,J}\)가 (진전 기간 \(j\)에서) 마르코프 과정이며, 따라서 미래는 오직 현재에만 의존한다는 것을 의미합니다.
이러한 가정하에서 상단 삼각형의 가용 데이터가 주어졌을 때 최종 청구액 \(C_{i,J}\)의 기댓값은 가장 최근 대각선의 누적 금액(\(C_{i, I-1}\))에 적절한 진전계수 \(f_j\)를 곱한 값입니다. 수학적 표기로 나타내면, 알려진 진전계수 \(f_j\)와 관측값 \(\mathcal{D}_I\)에 대하여 다음을 얻습니다: \[ E[C_{iJ}|\mathcal{D}_I] = C_{i,I-i} \prod_{j=I-i}^{J-1} f_j. \] 이는 14.3.1절에서 설명한 바와 같이 결정론적 체인래더 방법이 수행하는 것과 정확히 같습니다. 실제로는 진전계수가 알려져 있지 않으므로 상단 삼각형에서 사용 가능한 데이터로부터 추정해야 합니다. Mack의 접근법에서는 시점 \(I\)에서 진전계수 \(f_j\)를 추정하기 위해 결정론적 체인래더 알고리즘에서와 정확히 같은 식을 얻습니다: \[ \hat{f}_j^{CL} =\frac{\sum_{j=1}^{I-j-1} C_{i,j+1}}{\sum_{i=1}^{I-j-1} C_{ij}}. \] 그런 다음 하단 삼각형의 셀(즉, \(i+j>I\)인 셀 $C_{i,j} $)에 대한 예측값은 미지의 계수 \(f_j\)를 그에 대응하는 추정값 \(\hat{f}_j^{CL}\)로 대체하여 얻습니다: \[ \hat{C}^{CL}_{ij} = C_{i,I-i}\prod_{l=I-i}^{j-1} \hat{f}_l^{CL}. \] 체인래더 예측값에 따르는 예측 오차를 정량화하기 위해 Mack은 분산 모수 \(\sigma^2_j\)도 도입했습니다. 이러한 분산 모수의 추정을 이해하기 위해 이른바 개별 진전계수 \(f_{i,j}\)를 도입합니다(이는 발생 기간 \(i\)에 고유합니다): \[ f_{i,j} = \frac{C_{i,j+1}}{C_{ij}}. \] 이러한 개별 진전계수 역시 누적 금액이 기간 \(j\)에서 기간 \(j+1\)로 어떻게 증가하는지를 나타내지만, (모든 가용 발생 기간에 걸친 두 합의 비율을 취하는 대신) 단 두 셀의 비율만을 고려합니다. 진전계수는 개별 진전계수의 가중평균으로 쓸 수 있다는 점에 유의하십시오: \[ \hat{f}_j^{CL} = \sum_{i=1}^{I-j-1} \frac{C_{ij}}{\sum_{i=1}^{I-j-1} C_{ij}} f_{i,j}, \] 여기서 가중치는 누적 청구 \(C_{ij}\)와 같습니다.
이제 Mack의 분산 가정을 동등한 방식으로 표현하여 분산 모수 \(\sigma^2\)를 추정해 봅시다. 먼저, \(C_{i,0},\ldots, C_{i,j}\)가 주어졌을 때 \(C_{i,j+1}\)와 \(c_{i,j}\)의 비율의 조건부 분산은 \(C_{i,j}\)의 역수에 비례합니다: \[ \text{Var}[C_{i,j+1}/C_{ij}|C_{i0},\ldots,C_{ij}] ~ \propto ~ \frac{1}{C_{ij}}. \] 이는 가중치가 반응변수 변동성의 역수인 전형적인 가중 최소제곱 설정을 떠올리게 합니다. 따라서 변동성이 더 크거나 덜 정밀한 반응변수는 더 작은 가중치를 받게 됩니다. \(C_{i,j}\)가 가중치의 역할을 합니다. 미지의 분산 모수 \(\sigma^2_j\)를 사용하면 이 분산 가정은 다음과 같이 쓸 수 있습니다: \[ \text{Var}[C_{i,j+1}|C_{i0},\ldots,C_{ij}] = \sigma^2_j \cdot C_{ij}, \] 그러면 가중 최소제곱과의 연관성으로부터 곧바로, 가중 잔차제곱합의 형태로 미지의 분산 모수 \(\sigma^2_j\)에 대한 불편 추정값을 얻습니다: \[ \hat{\sigma}^2_j = \frac{1}{I-j-2}\sum_{i=1}^{I-j-1} C_{ij}\left(\frac{C_{i,j+1}}{C_{ij}}-\hat{f}_j^{CL}\right)^2. \] 가중치는 이번에도 \(C_{i,j}\)와 같으며, 잔차는 비율 \(C_{i,j+1}/C_{i,j}\)와 개별 진전계수 사이의 차이입니다.
이제 분포 무관 체인래더 모형을 데이터에 보정하는 데 필요한 모든 요소를 갖추었습니다. 그다음 단계는 예측 불확실성과 예측 오차를 분석하는 것입니다. 이를 위해 미지의 진전계수를 그 추정량으로 대체한 체인래더 예측량을 사용합니다: \[ \hat{C}_{iJ}^{CL} = C_{i,I-i} \prod_{l=I-i}^{J-1} \hat{f}_l^{CL} \] 이 식은 (관측된 상단 삼각형이 주어졌을 때) 최종 청구액의 조건부 기댓값에 대한 추정량으로, 또는 (관측된 상단 삼각형이 주어졌을 때) 확률변수로서의 최종 청구액에 대한 예측량으로 사용합니다.
통계학에서 점추정값이나 예측값에 따르는 불확실성을 분석하는 가장 간단한 척도는 예측 평균제곱오차(MSEP)입니다. 여기서는 상단 삼각형에서 관측된 데이터를 조건으로 하는 조건부 MSEP를 고려합니다: \[ MSEP_{C_{iJ}|\mathcal{D}_I}\left(\hat{C}_{iJ}^{CL}\right) = E\left[\left(C_{iJ}-\hat{C}_{iJ}^{CL}\right)^2|\mathcal{D}_I\right]. \] 이 조건부 MSEP는 다음을 측정합니다:
- 시점 \(I\)에서 (실제) 최종 청구액 \(C_{iJ}\)과 그 체인래더 예측량 \(\hat{C}_{iJ}^{CL}\) 사이의 거리, 그리고
- 명목 최종 청구액 \(C_{iJ}\)의 전체 런오프에 걸친 총 예측 불확실성. 이는 화폐의 시간가치, 위험 마진, 청구 진전의 어떠한 동태도 고려하지 않습니다.
최종 누적 청구액 추정값에 수반되는 MSEP는 참 준비금과 추정 준비금 사이의 제곱 거리를 측정하는 MSEP와 같습니다: \[ \begin{array}{rl} MSEP_{\hat{\mathcal{R}}^{I}_{i}|\mathcal{D}_I}(\hat{\mathcal{R}}^{I}_i) &= E[(\hat{\mathcal{R}}^I_i-\mathcal{R}^I_i)^2|\mathcal{D}_I] \\ &= E[(\hat{C}^{CL}_{iJ}-C_{iJ})^2|\mathcal{D}_I] = MSEP(\hat{C}_{iJ}). \end{array} \] 이러한 동치가 성립하는 이유는 준비금이 최종 청구액에서 가장 최근에 관측된 청구액을 뺀 값이기 때문입니다. 후자는 관측된 값이며 \(\mathcal{R}^I_i\)와 \(\hat{\mathcal{R}}^I_i\) 모두에 사용됩니다.
이 MSEP를 과정 분산을 포착하는 성분과 모수 추정 분산을 포착하는 성분으로 분해해 보는 것은 흥미롭습니다: \[ \begin{array}{rl} MSEP_{C_{iJ|\mathcal{D}_I}}\left(\hat{C}_{iJ}^{CL}\right) &= E\left[ \left( C_{iJ} - \hat{C}_{iJ} \right)^2 | \mathcal{D}_I\right] \\ &= \text{Var}(C_{iJ}|\mathcal{D}_I) + \left( E[C_{iJ}|\mathcal{D}_I]-\hat{C}_{iJ}^{CL} \right)^2 \\ &= \color{magenta}{\text{process variance}} + \color{magenta}{\text{parameter estimation variance}}, \end{array} \] 이는 \(\mathcal{D}_I\)-가측인 추정량/예측량 \(\hat{C}_{iJ}\)에 대해 성립합니다. 과정 분산 성분은 확률변수 \(C_{i,J}\)의 변동성 또는 불확실성을 포착하며, 모수 추정 분산은 미지의 진전계수 \(f_j\)를 그 추정값으로 대체하는 데서 발생하는 오차를 측정합니다. 이 결과는 이동량 \(a\)가 결정론적인, 이동된 확률변수 \(X\)의 분산에 관한 다음 등식으로부터 곧바로 도출됩니다: \[ \mathrm{E}~(X-a)^2 = \text{Var}(X)+\left[\mathrm{E}(X)-a\right]^2. \] 이를 MSEP의 식에 적용할 때는 \(\hat{C}_{i,J}\)를 고정된 값으로 취급합니다. 상단 삼각형의 데이터를 조건으로 하여 작업하고 있으며 \(\hat{C}_{i,J}\)는 이 상단 삼각형의 정보만을 사용하기 때문입니다.
Mack (1993)는 이어서 단일 발생 기간 \(i\)에 대해 분포 무관 체인래더 모형에서의 조건부 MSEP에 관한 중요한 공식을 도출했습니다: \[ \widehat{MSEP_{C_{iJ}|\mathcal{D}_I}} = \left(\hat{C}_{iJ}^{CL}\right)^2 \sum_{j=I-i}^{J-1} \left[ \frac{\hat{\sigma}_j^2}{(\hat{f}_j^{CL})^2} \left(\frac{1}{\hat{C}^{CL}_{ij}}+\frac{1}{\sum_{n=1}^{I-j-1}C_{nj}}\right)\right]. \] 널리 쓰이는 이 공식의 도출 과정은 그의 논문을 참고하십시오. 추정 오차를 명시적으로 계산할 수 없어 미지의 모수 \(f_j\)와 \(\sigma_j\)를 추정해야 하므로, 이는 MSEP의 추정값이라는 점에 유의하십시오.
Mack은 또한 모든 발생 기간에 걸친 전체 준비금에 대한 MSEP 공식도 도출했습니다: \[ \begin{array}{ll} \widehat{MSEP_{\sum_{i=1}^I \hat{C}^{CL}_{iJ}}}\left( \sum_{i=1}^I \hat{C}^{CL}_{iJ} \right) \\ \ \ \ \ \ \sum_{i=1}^I \widehat{MSEP_{C_{iJ}|\mathcal{D}_I}}\left( \hat{C}^{CL}_{iJ} \right) \color{blue}{+2 \sum_{1\leq i< k \leq I} \hat{C}_{iJ}^{CL} \hat{C}_{kJ}^{CL} \sum_{j=I-i}^{J-1} \frac{ \hat{\sigma}_j^2/\left( \hat{f}_j^{\text{CL}} \right)^2 }{ \sum_{n=1}^{I-j-1} C_{nj} }}. \end{array} \] 그 결과는 발생 기간별 MSEP의 합에 공분산 항을 더한 것입니다. 이 공분산 항이 더해지는 이유는 서로 다른 발생 기간 \(i\)에 대한 MSEP가 서로 다른 사고 연도 \(i\)에 대해 \(f_j\)의 동일한 모수 추정값 \(\hat{f}_j^{CL}\)을 사용하기 때문입니다.
14.3.3 체인래더 예측을 위한 R 코드
14.2.4절에서 생성한 triangle 유형의 객체 my_triangle을 사용합니다. Mack (1993)의 분포 무관 체인래더 모형은 ChainLadder 패키지 (Gesmann et al. 2019)에 (가중 최소제곱의 특수한 형태로) 구현되어 있으며, 데이터 my_triangle에 적용하여 미지급 청구액을 예측하고 그 예측값의 표준오차를 추정할 수 있습니다.
Mack 모형 예측을 위한 R 코드
진전계수는 다음과 같이 구합니다:
[1] 1.4925 1.0778 1.0229 1.0148 1.0070 1.0051 1.0011 1.0010 1.0014 1.0000예측값을 포함한 완전한 런오프 삼각형도 출력할 수 있습니다.
Mack 모형의 완성된 삼각형을 위한 R 코드
모든 발생 기간에 걸친 전체 준비금에 대한 MSEP(MSEP) 예측 평균제곱오차는 다음과 같습니다:
           9
214348469061
잔차 그림에 추세가 없는지 확인하여 Mack의 가정을 검증할 것을 강력히 권장합니다. 다음 명령으로 얻는 마지막 네 개의 그림은 각각 적합값, 사고 기간, 달력 기간, 진전 기간에 대한 표준화 잔차를 보여 줍니다.
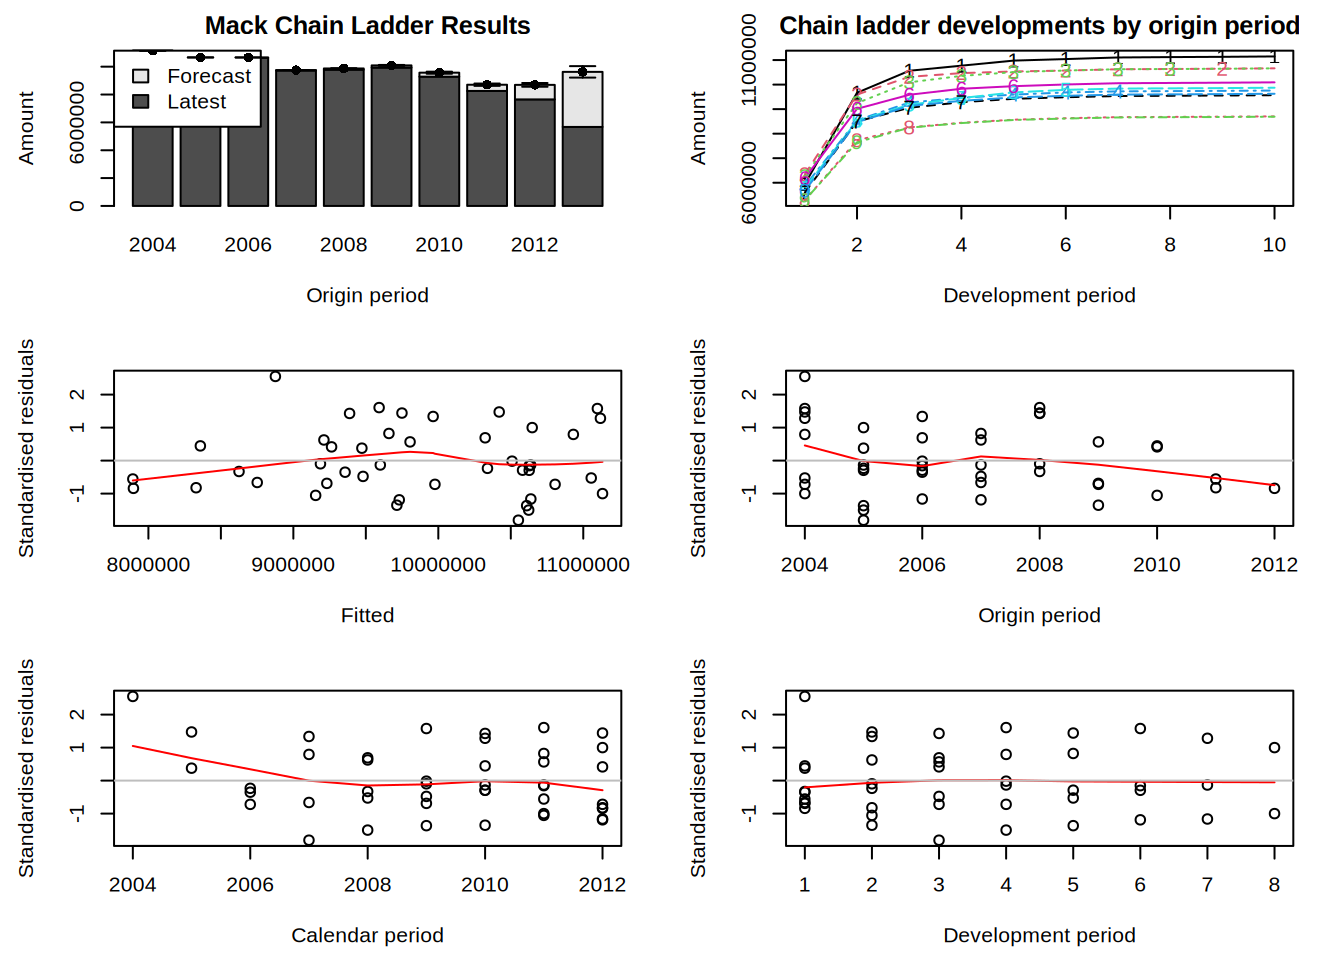
왼쪽 위 그림은 발생 기간별로 최신 청구 현황에 IBNR을 더한 값과 Mack 표준오차를 나타낸 막대그래프입니다. 오른쪽 위 그림은 모든 발생 기간에 대해 예측된 진전 패턴을 보여 줍니다(가장 오래된 발생 기간을 1로 하여 시작합니다).
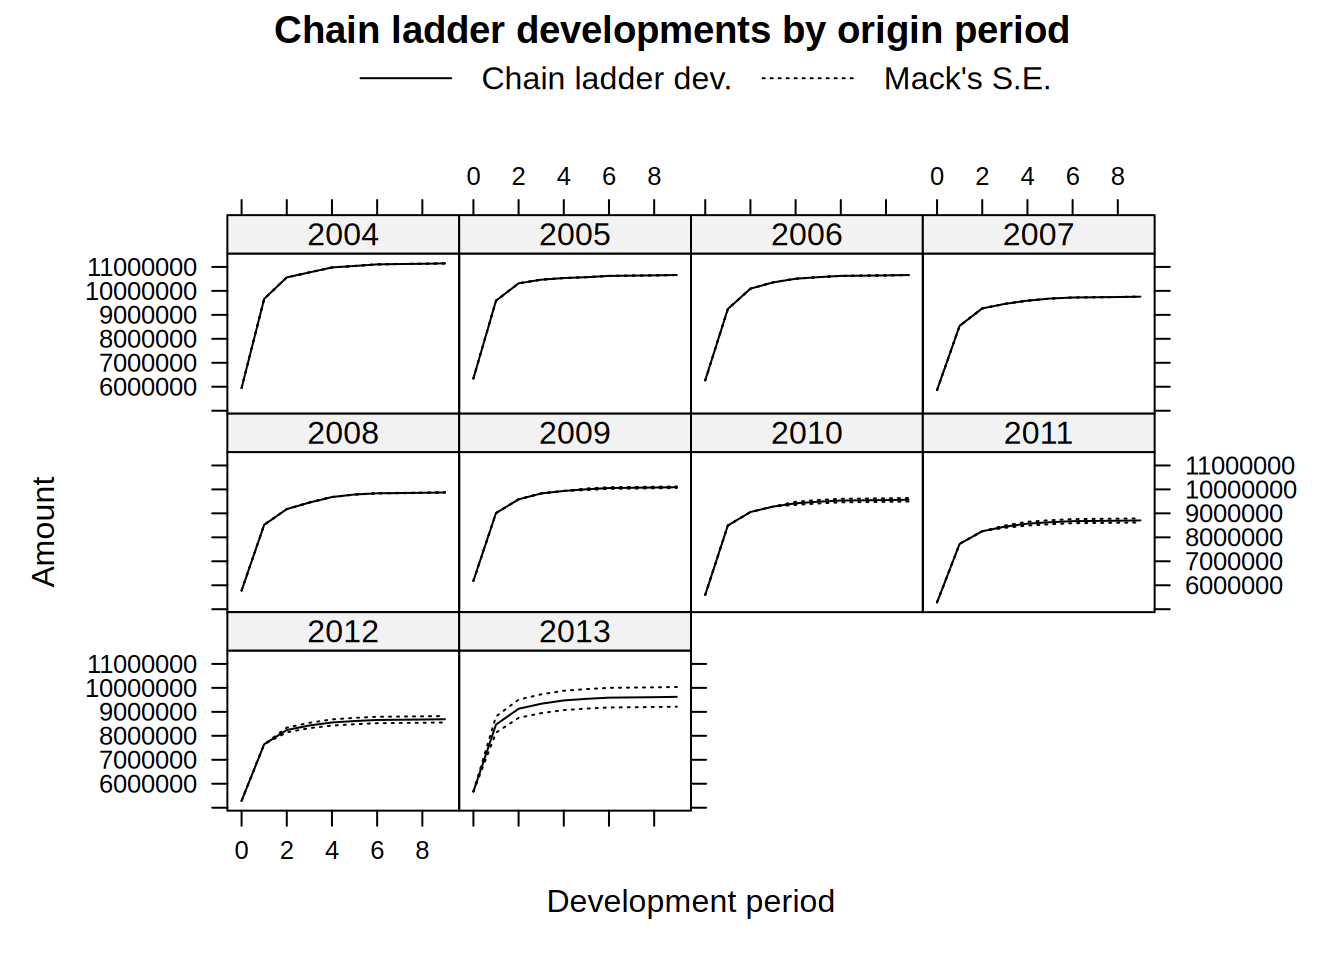
인수 lattice=TRUE를 설정하면 발생 기간별 예측과 추정된 표준오차를 포함한 진전 그림을 얻을 수 있습니다:
14.4 지급준비금 산정을 위한 GLM과 부트스트랩
이 절은 현재 작성 중이며 아직 완성되거나 편집되지 않았습니다. 최종판에 어떤 내용이 담길지 미리 엿볼 수 있도록 여기에 수록하였습니다.
이 절에서는 런오프 삼각형을 분석하기 위한 회귀 모형을 다룹니다. 런오프 삼각형의 데이터를 회귀 모형으로 분석하면 모형 구축, 추정, 예측을 위한 표준 도구들을 활용할 수 있습니다. 이러한 도구를 사용하면 14.3절에서 유도한 점추정치와 표준오차를 넘어설 수 있습니다. 보다 구체적으로, 그림 14.6의 증분 지급액 \(X_{ij}\)에 대한 일반화선형모형(GLM(GLM) 일반화선형모형)을 구축합니다. 체인래더 방법은 누적 데이터를 다루는 반면, 일반적인 GLM은 반응변수가 독립이라고 가정하므로 증분 런오프 삼각형을 다룹니다.
14.4.1 모형 설정
\(X_{ij}\)가 런오프 삼각형의 셀 \((i,j)\)에서의 증분 지급액을 나타낸다고 합시다. \(X_{ij}\)들은 서로 독립이며 지수족 분포족에 속하는 밀도 \(f(x_{ij};\theta_{ij},\phi)\)를 갖는다고 가정합니다. 다음을 정의합니다.
- \(\mu_{ij}=E[X_{ij}]\) 셀 \(X_{ij}\)의 기댓값
- \(\phi\) 산포 모수이며 \(\text{Var}[X_{ij}]=\phi \cdot V(\mu_{ij})\)이고, 여기서 \(V(.)\)는 분산 함수입니다
- \(\eta_{ij}\) \(\eta_{ij}=g(\mu_{ij})\)를 만족하는 선형 예측자이며, \(g\)는 연결 함수입니다.
지수족 분포와 그 기본 연결 함수는 http://stat.ethz.ch/R-manual/R-patched/library/stats/html/family.html 에 나열되어 있습니다. 이제 지급준비금 산정에 널리 사용되는 세 가지 구체적인 GLM을 살펴보겠습니다.
먼저, 포아송 회귀모형은 11.2절에서 소개되었습니다. 이 모형에서는 \(X_{ij}\)가 모수
\[
\mu_{ij} = \pi_i \cdot \gamma_j,
\]
를 갖는 포아송 분포를 따른다고 가정하며, 이 모수는 발생연도 \(i\)와 진전 기간 \(j\)의 승법적 효과를 포착하는 교차분류 구조를 가집니다. 제안된 모형 구조는 모수에 대한 추가 제약, 예를 들어 \(\sum_{j=0}^J \gamma_j=1\)가 없으면 식별 가능하지 않습니다. 이 제약은 \(\pi_i\)(\(i=1,\ldots,I\))를 발생연도 \(i\)의 익스포저 또는 규모 척도로, \(\gamma_j\)를 지연 \(j\)로 지급되는 전체 규모의 비율로 명시적으로 해석할 수 있게 합니다. 그러나 R에서 GLM을 보정할 때는 \(\pi_1=1\) 또는 \(\gamma_1=1\)와 같은 대안적 제약이나 \(\mu_{ij} = \exp{(\mu+\alpha_i+\beta_j)}\)인 재모수화가 구현하기 더 쉽습니다. 이후에는 이른바 코너 제약인 \(\alpha_1 = \beta_0 = 0\)를 포함하는 후자의 설정을 사용합니다. 이 GLM은 발생연도와 지급 지연을 요인 변수로 취급하여, 절편 \(\mu\) 외에 수준별로 모수를 하나씩 적합합니다. 코너 제약은 요인 변수의 첫 번째 수준의 효과를 0으로 둡니다. 포아송 가정은 보고된 청구 건수로 구성된 런오프 삼각형에 특히 유용하며, 이는 IBNR(IBNR) 과거에 발생했으나 아직 보고되지 않은 사고입니다. 이러한 청구의 경우 보험사고는 이미 발생했지만, 보험회사는 아직 해당 청구를 인지하지 못한 상태입니다. 청구 건수를 추정할 때 자주 사용됩니다(14.2절 참조).
둘째, 기본 포아송 회귀모형을 흥미롭게 변형한 것으로 과대산포 포아송 회귀 모형이 있습니다. 이 모형에서 \(Z_{ij}\)는 모수 \(\mu_{ij}/\phi\)를 갖는 포아송 분포를 따르며 \[ \begin{array}{rl} X_{ij} &\sim \phi \cdot Z_{ij} \\ \mu_{ij} &= \exp{(\mu + \alpha_i + \beta_j)}. \end{array} \] 따라서 \(X_{ij}\)의 평균은 기본 포아송 회귀모형과 같은 방식으로 설정되지만, 이제 \[ \text{Var}[X_{ij}] = \phi^2 \cdot \text{Var}[Z_{ij}] = \phi \cdot \exp{(\mu + \alpha_i + \beta_j)}. \] 이 구성은 과소산포(\(\phi <1\)일 때)와 과대산포(\(\phi>1\)일 때)를 모두 허용합니다. \(X_{ij}\)가 더 이상 잘 알려진 분포를 따르지 않으므로, 이 접근법을 준가능도라고 부릅니다. 이는 증분 지급액으로 구성된 런오프 삼각형을 모형화하는 데 특히 유용한데, 증분 지급액은 일반적으로 과대산포를 보이기 때문입니다.
셋째, 감마 회귀 모형은 청구 지급액의 런오프 삼각형을 모형화하는 데 적합합니다. 4.2.1절에서(부록 20장도 참고하십시오) 감마분포가 형상모수 \(\alpha\)와 척도모수 \(\theta\)를 가진다는 것을 상기하십시오. 이로부터 척도모수 \(\theta\)는 유지한 채 재모수화하여 새로운 모수 \(\mu = \alpha \cdot \theta\)를 정의합니다. 또한 \(X_{ij}\)가 감마분포를 따른다고 가정하고, \(\mu\)가 \(ij\)에 따라 달라지도록 하여 다음을 만족하게 합니다 \[ \mu_{ij} = \exp{(\mu + \alpha_i + \beta_j)}. \]
14.4.2 모형 추정과 예측
이제 제안된 GLM에서 회귀 모수 \(\mu\), \(\alpha_i\), \(\beta_j\)를 추정합니다. R에서는 glm 함수를 사용하여 최대가능도 추정(mle(mle) 최대가능도 추정값) 또는 준가능도 추정(과대산포 포아송의 경우)을 통해 이러한 모수를 손쉽게 추정할 수 있습니다. 모수 추정값 \(\hat{\mu}\), \(\hat{\alpha}_i\), \(\hat{\beta}_j\)를 얻으면, 상단 삼각형의 각 셀에 대한 점추정값은 다음과 같습니다.
\[
\hat{X}_{ij} =\hat{E[X_{ij}]} = \exp{(\hat{\mu}+\hat{\alpha}_i+\hat{\beta}_j)},\ \text{with}\ i+j\leq I.
\]
마찬가지로 하단 삼각형의 셀은 다음과 같이 예측됩니다.
\[
\hat{X}_{ij} = \hat{E[X_{ij}]} = \exp{(\hat{\mu}+\hat{\alpha}_i+\hat{\beta}_j)},\ \text{with}\ i+j> I.
\]
그런 다음 미지급 준비금의 점추정값(발생연도 \(i\)별 또는 전체 준비금)은 셀별 추정값을 합산하여 구합니다. 상단 삼각형의 관측값과 그 점추정값을 결합하여 적절히 정의된 잔차를 구성하고 이를 잔차 검토에 활용할 수 있습니다.
14.5 추가 자료 및 기여자
기여자
- KU Leuven 및 University of Amsterdam의 Katrien Antonio, KU Leuven의 Jan Beirlant, University of Antwerp의 Tim Veerdonck가 이 장 초판의 주 저자입니다. 이 장에 대한 의견 및 개선 제안은 이메일 katrien.antonio@kuleuven.be로 보내 주십시오.
추가 읽을거리 및 참고문헌
그림 14.1에 나타난 것과 유사한 타임라인과 시각화는 (여러 문헌 중에서도) Wüthrich and Merz (2008), Antonio and Plat (2014), Wüthrich and Merz (2015)에서 논의됩니다.
시간이 지나면서 계리사들은 기저에 있을 수 있는 모형에 대해 고찰하기 시작했으며, 다음은 그 가운데 중요한 기여입니다.
- Kremer (1982): 이원 분산분석(two-way ANOVA)
- Kremer (1984), Mack (1991): 포아송 모형
- Mack (1993): 분포 무관 체인래더 모형
- A. E. Renshaw (1989); A. Renshaw and Verrall (1998): 과대산포 포아송 모형
- Gisler (2006); Gisler and Wüthrich (2008); Bühlmann et al. (2009): 베이지안 체인래더 모형.
보험계리 문헌에서 제안된 다양한 확률적 모형은 서로 다른 가정에 기반하고 서로 다른 모형 특성을 지니지만, 모두 체인래더 준비금 추정치를 정확히 산출한다는 공통점이 있습니다. 더 자세한 내용은 Mack and Venter (2000)와 2006년 ASTIN Bulletin: Journal of the International Actuarial Association에 게재된 활발한 논의 (Gary G. Venter 2006)도 참고하십시오.
지수족과 일반화선형모형에 대해 더 알아보려면, 예를 들어 McCullagh and Nelder (1989), Wüthrich and Merz (2008) 등을 참고하십시오. 앞서 다룬 GLM에 대한 더 자세한 내용은 (Kremer 1982), (A. Renshaw and Verrall 1998), (England and Verrall 2002)와 (Taylor 2000), (Wüthrich and Merz 2008), (Wüthrich and Merz 2015)의 개관을 참고하십시오. XXX에서는 대안적인 분포 가정과 선형 예측자의 설정을 제시합니다.