제15장 보너스-말러스를 이용한 경험요율
장 미리보기. 이 장에서는 자동차보험 요율 산정에 사용되는 보너스-말러스 제도를 소개합니다. 특히 이 장에서는 보너스-말러스 제도의 특징을 논의하고, 기초적인 통계 기법을 통해 그 모형화와 성질을 살펴봅니다. 절 15.1에서는 경험요율 방식으로서 보너스-말러스 제도를 활용하는 방법을 소개하고, 이어서 절 15.2에서는 여러 국가에서 이 제도가 실제로 어떻게 시행되는지를 설명합니다. 절 15.3에서는 이산시간 마르코프 연쇄를 이용한 모형 설정을 다룹니다. 다음으로 절 15.4에서는 보너스-말러스 제도의 정상분포와 관련된 몇 가지 간단한 성질을 살펴봅니다. 절 15.5에서는 사전적(a priori) 요율 산정을 보완하는 사후적(a posteriori) 보험료 요율의 결정에 초점을 맞춥니다.
15.1 서론
이 절에서는 다음 방법을 배웁니다.
- 보너스-말러스 제도를 경험요율 방식으로 활용합니다.
- 보너스-말러스 제도를 위험 분류(8장) 및 신뢰도 보험료(9장)와 비교합니다.
보너스-말러스 제도(Bonus-malus system) 피보험자의 보험료가 개별 손실 경험 이력에 따라 조정되는 요율 산정 방식의 일종, 국가에 따라 “무과실 할인(no-fault discount)”, “실적 요율(merit rating)”, “경험요율(experience rating)” 또는 “무사고 할인(no-claim discount)”과 같은 의미로 혼용되며, 하나 이상의 보험금 청구에 책임이 있는 피보험자에게는 보험료 할증(말러스)으로 불이익을 주고, 보험금 청구가 전혀 없는 피보험자에게는 보험료 할인(보너스)으로 보상하는 것에 기반합니다. 보험회사는 두 가지 주된 목적으로 보너스-말러스 제도(BMS)를 사용합니다. 하나는 운전자가 보험연도 동안 보험금 청구 없이 더욱 주의하여 운전하도록 장려하는 것이고, 다른 하나는 경험요율 메커니즘을 통해 피보험자가 자신의 청구 경험에 근거한 위험에 비례하는 보험료를 납부하도록 하는 것입니다.
BMS는 자동차보험에서 흔히 사용되는 경험요율 제도입니다. 이는 피보험자를 청구 경험에 따라 보험료를 납부하는 동질적인 집단으로 분류하려는 시도라고 할 수 있습니다. 제도의 규칙에 따라 신규 보험계약자는 처음에 보험료 전액을 납부해야 하고, 이후 무사고 연도가 쌓이면 향후 연도에 할인을 받을 수 있습니다. BMS는 보험연도 동안 보험금을 전혀 청구하지 않은 보험계약자에게 보상을 제공합니다. 다시 말해, 주의 깊은 운전자에게 보너스를 부여합니다. 이러한 보너스 원칙은 특히 경미한 손해가 발생한 사고의 경우 보험계약자가 보험금을 청구할지 여부를 결정하는 데 영향을 미칠 수 있으며, 이를 ‘보너스 욕구(hunger for bonus) 경험요율 체계하의 피보험자가 무사고 할인을 유지하기 위해 경미한 청구를 단념하게 되는 현상’ 현상이라고 합니다. BMS하에서의 ’보너스 갈망’은 보험회사의 청구 비용을 줄일 수 있으며, 예상되는 보험료 수입 감소를 상쇄할 수도 있습니다.
자동차보험에서 BMS는 11장에서 설명한 사전적(a priori) 위험 분류를 보완하는 사후적(a posteriori) 요율의 한 형태입니다. 사전적 위험 분류는 요율 요소에 근거하여 운전자 포트폴리오를 여러 개의 동질적인 위험 등급으로 나누며, 같은 위험 등급에 속한 보험계약자는 동일한 보험료를 납부합니다. 이상적인 사후적 메커니즘은 12장에서 전개한 신뢰도 보험료로, 이는 사전적 정보와 사후적 정보를 모두 반영하여 각 보험계약자에 대해 개별적으로 보험료를 산출합니다. 그러나 이러한 개별 보험료 결정은 상업적 관점에서 자동차보험회사가 실제로 시행하기에는 지나치게 복잡합니다. 이러한 이유로 BMS가 선호되는 해법이며, 이는 보너스-말러스 등급, 전이 규칙, 보험료 수준(보험료 상대도라고도 합니다)의 세 가지 요소로 구성됩니다. BMS를 사용하는 장점은 보너스-말러스 등급과 전이 규칙을 보험회사가 사전에 미리 정해 둔다는 것입니다. 보너스-말러스 등급과 전이 규칙은 다음 절에서 논의합니다.
15.2 여러 국가의 BMS
이 절에서는 다음 방법을 배웁니다.
- 말레이시아 및 기타 국가에서 BMS를 활용합니다.
- 전이 규칙을 결정합니다.
전 세계 많은 국가가 자동차 보험에 어떤 형태로든 BMS를 도입하였습니다. 이러한 제도의 세부 사항은 국가마다 다를 수 있지만, 기본 개념은 보험금을 청구하지 않는 보험계약자의 보험료를 낮추고 청구하는 보험계약자의 보험료를 높임으로써 안전 운전 행동을 보상하는 것입니다. BMS를 시행하거나 도입한 국가로는 유럽의 프랑스, 독일, 이탈리아, 스페인, 영국과 아시아의 말레이시아, 홍콩, 대만, 싱가포르, 한국 등이 있습니다. 전 세계의 다른 BMS 시행 사례에 대해서는 Lemaire and Hongmin (1994), Lemaire (1998), Park et. al (2010)을 참고하십시오.
15.2.1 말레이시아의 BMS
2017년 7월 1일 Motor Tariff가 자유화되기 전에는 말레이시아의 자동차보험 요율 산정이 Motor Tariff에 의해 규율되었습니다. 이 요율표하에서는 부과되는 요율이 위험 등급별로 지정된 요율보다 낮아서는 안 되었습니다. 고려된 기본 위험 등급은 보험 담보 범위, 차량 배기량, 차량 추정 가액(또는 보험가입금액 중 낮은 금액)이었습니다. 최종 납입 보험료는 보험계약자의 청구 경험, 즉 해당 보험계약자의 보너스-말러스 적용 자격에 따라 조정됩니다.
2017년 7월 1일부터 자동차보험의 보험료율이 자유화, 즉 탈요율표화되었습니다. 이제 보험료 가격은 개별 보험자와 타카풀(takaful) 보험의 대안으로서 손실 발생 시 보상 또는 상환을 제공하는 협동 체계 운영자가 결정하며, 소비자는 경쟁력 있는 가격으로 더 다양한 자동차보험 상품을 선택할 수 있게 되었습니다. 요율표 자유화는 보험자와 타카풀 운영자 간의 혁신과 경쟁을 촉진하므로, 보험료는 Motor Tariff에 지정된 위험 등급 이외의 더 폭넓은 위험 요인에 기초하여 산정됩니다. 피보험자의 위험 프로필에는 차량 연식, 운전자 연령, 차량의 안전 및 보안 기능, 차량의 지리적 위치, 운전자의 교통 법규 위반 등 다른 요율 요소가 정의될 수 있습니다. 그러나 Motor Tariff의 보너스-말러스 적용 자격은 ‘변경 없이’ 계속 유지되며, 한 보험자나 타카풀 운영자에서 다른 보험자나 타카풀 운영자로 ’이전 가능’합니다.
말레이시아 BMS의 할인은 6개 등급으로 나뉘며, 할인율 0%인 초기 등급에서 시작하여 25%, 30%, 38.3%, 45%, 55% 할인 등급이 이어집니다. 무청구 보험연도는 보험계약자가 갱신 연도에 0% 할인에서 25% 할인으로 옮겨 가는 것처럼 다음 할인 등급으로 한 단계 올라갈 자격이 있음을 의미합니다. 보험계약자가 이미 55% 할인에 해당하는 최고 등급에 있는 경우, 무청구 보험연도는 보험계약자가 같은 등급에 머무름을 의미합니다. 반면에 보험연도 중에 한 건 이상의 보험금 청구가 있으면 할인이 상실되고 보험계약자는 갱신 연도에 0% 할인부터 다시 시작해야 합니다. 이러한 전이 규칙은 -1/Top 규칙으로 요약할 수도 있는데, 이는 무사고 연도에는 보너스 한 등급을 부여하고, 한 건 이상의 청구가 있으면 최상위 등급으로 이동한다는 뜻입니다. 예시를 위해 표 15.1와 그림 15.1에 말레이시아 BMS의 등급과 전이 다이어그램을 제시합니다.
| Classes | Discounts (%) |
|---|---|
| 0 | 0.00 |
| 1 | 25.00 |
| 2 | 30.00 |
| 3 | 38.33 |
| 4 | 45.00 |
| 5 (and above) | 55.00 |
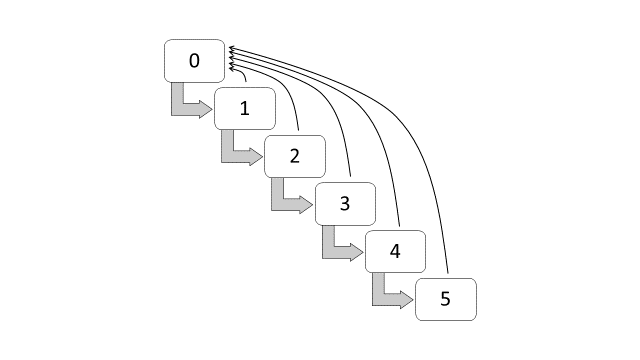
그림 15.1: 보너스-말러스 등급 전이 다이어그램(말레이시아)
15.2.2 기타 국가의 BMS
브라질의 BMS는 7개 등급으로 세분되며, 보험료 수준은 다음과 같습니다(Lemaire and Zi 1994): 100, 90, 85, 80, 75, 70, 65. 이러한 보험료 수준에는 다음과 같은 할인이 적용됩니다: 0%, 10%, 15%, 20%, 25%, 30%, 35%. 신규 보험계약자는 0% 할인, 즉 보험료 수준 100에서 시작해야 합니다. 무청구 보험연도는 보험계약자가 한 등급 높은 할인으로 올라갈 수 있음을 의미합니다. 보험연도 중에 한 건 이상의 청구가 발생하면 보험계약자는 청구 건마다 한 등급씩 뒤로 이동해야 합니다. 표 15.2와 그림 15.2에 브라질 BMS의 등급과 전이 다이어그램을 제시합니다. 이러한 전이 규칙은 -1/+1 규칙으로 요약할 수도 있는데, 이는 무사고 보험연도에는 보너스 한 등급을, 보고된 청구 건마다 말러스 한 등급을 부여한다는 뜻입니다.
| Classes | Discounts (%) |
|---|---|
| 0 | 0 |
| 1 | 10 |
| 2 | 15 |
| 3 | 20 |
| 4 | 25 |
| 5 | 30 |
| 6 (and above) | 35 |
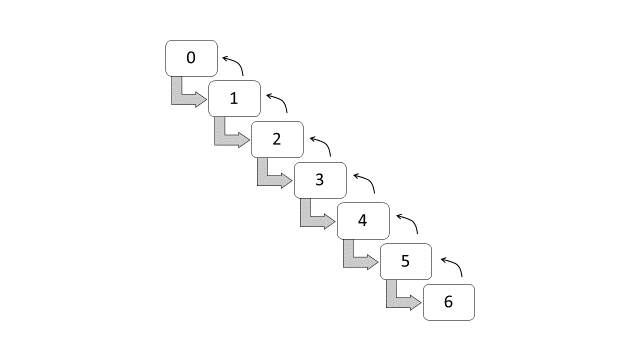
그림 15.2: 보너스-말러스 등급 전이 다이어그램(브라질)
스위스의 BMS는 22개 등급으로 나뉘며, 보험료 수준은 다음과 같습니다: 270, 250, 230, 215, 200, 185, 170, 155, 140, 130, 120, 110, 100, 90, 80, 75, 70, 65, 60, 55, 50, 45 (Lemaire and Zi 1994). 보험료 수준 270, 250, 230, 215, 200, 185, 170, 155, 140, 130, 120, 110은 다음과 같은 할증(말러스)이 적용된 보험료입니다: 170%, 150%, 130%, 115%, 100%, 85%, 70%, 55%, 40%, 30%, 20%, 10%. 반면, 보험료 수준 100, 90, 80, 75, 70, 65, 60, 55, 50, 45는 다음과 같은 할인(보너스)이 적용된 보험료입니다: 0%, 10%, 20%, 25%, 30%, 35%, 40%, 45%, 50%, 55%. 신규 보험계약자는 0% 할인, 즉 보험료 수준 100에서 시작해야 하며, 무청구 보험연도는 보험계약자가 한 등급 올라갈 수 있음을 의미합니다. 보험연도 내에 하나 이상의 청구가 발생하면 보험계약자는 청구 한 건마다 네 등급씩 내려가야 합니다. 표 15.3과 그림 15.3은 각각 스위스 BMS의 등급과 전이 다이어그램을 보여 줍니다. 이 전이 규칙은 -1/+4 규칙으로 요약할 수 있습니다. 진입 수준은 보험료 수준 100(즉, 0% 할인)에 해당하는 12등급이라는 점에 유의해야 합니다.
표 15.3. 보너스-말러스 등급(스위스)
\[ \small{ \begin{array}{*{20}c} \hline \text{Classes} & \text{Loadings } (\%) & \text{Classes} & \text{Discounts } (\%)\\ \hline {0} & {170} & {12} & {0}\\ {1} & {150} & {13} & {10}\\ {2} & {130} & {14} & {20}\\ {3} & {115} & {15} & {25}\\ {4} & {100} & {16} & {30}\\ {5} & {85} & {17} & {35}\\ {6} & {70} & {18} & {40}\\ {7} & {55} & {19} & {45}\\ {8} & {40} & {20} & {50}\\ {9} & {30} & {21} & {55}\\ {10} & {20} && \\ {11} & {10} && \\ \hline \end{array} } \]
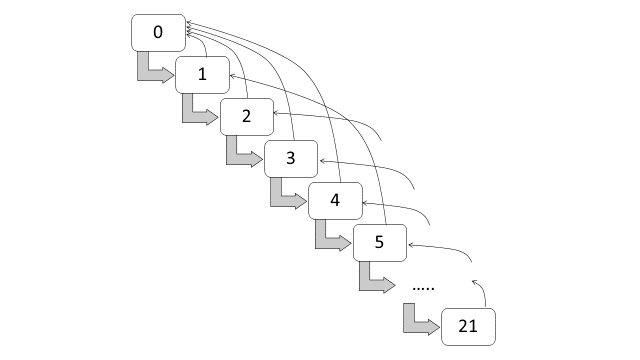
그림 15.3: 보너스-말러스 등급의 전이 다이어그램(스위스)
15.3 BMS와 마르코프 연쇄 모형
이 절에서는 다음을 학습합니다:
- 전이확률을 사용하여 보너스-말러스 등급을 표현합니다.
- 연도별 전이행렬을 사용합니다.
BMS는 이산시간 마르코프 연쇄(Markov chain) 각 사건의 확률이 과거 경로가 아닌 현재 상태에만 의존하는 (시간 의존적) 확률 모형로 표현할 수 있습니다. 확률과정의 미래 전개가 과거가 아닌 현재 상태에만 의존하면, 그 과정은 마르코프 성질을 가진다고 합니다. 이산시간 마르코프 연쇄는 이산 상태공간을 갖는 마르코프 과정입니다.
15.3.1 전이확률
마르코프 연쇄는 그 전이확률에 의해 결정됩니다. (시점 \(n\)의) 상태 \(i\)에서 (시점 \(n + 1\)의) 상태 \(j\)로의 전이확률을 1단계 전이확률이라고 하며, \(p_{ij}(n,n+1) = Pr (X_{n + 1} = j|X_n = i)\), \(i = 1,2,\ldots,k\), \(j = 1,2,\ldots,k\)로 표기합니다. \(m<n\)에 대해 시점 \(m\)에서 시점 \(n\)로의 일반적인 전이를 생각할 때, \(m\le o\le n\)에 대해 \(X_{o}\)를 조건으로 하면 다음과 같은 채프먼-콜모고로프 방정식을 얻습니다. \[ p_{ij}(m,n)=\sum_{l\in S} p_{il}(m,o)p_{lj}(o,n). \] 시간 동질적 마르코프 연쇄는 모든 \(n\)에 대해 \(p_{ij}(n,n+t)=p_{ij}^{(t)}\)의 성질을 만족합니다. 예를 들어, \(p_{ij}(n,n+1)=p_{ij}^{(1)}\equiv p_{ij}\)입니다. 이 경우 채프먼-콜모고로프 방정식은 다음과 같이 쓸 수 있습니다. \[ p_{ij}(0,m+n)=\sum_{l\in S} p_{il}(0,m)p_{lj}(m,m+n)=\sum_{l\in S}p_{il}^{(m)}p_{lj}^{(n)}. \] BMS의 맥락에서 보너스-말러스 등급의 전이는 주어진 보험연도의 전이확률에 의해 결정됩니다. 전이 규칙이 고정되어 있고 시간에 무관하므로, 보너스-말러스 등급의 전이 또한 시간 동질적 마르코프 연쇄입니다. 1단계 전이확률은 보너스-말러스 등급 \(0,1,2,\ldots,k-1\)에 대응하는 \(k \times k\) 전이행렬 \({\bf P}=(p_{ij})\)로 나타낼 수 있습니다. \[ \small{ {\bf P} = \left[ {\begin{array}{*{20}c} p_{00} & p_{01} & \ldots & & & p_{0k-1} \\ p_{10} & p_{11} & \ldots & & & p_{1k-1} \\ \vdots & \ddots & & & & \vdots \\ p_{k-10} & p_{k-11} & \cdots & & & p_{k-1k-1} \end{array} } \right] } \] 여기서 \((i,j)\)번째 원소는 상태 \(i\)에서 상태 \(j\)로의 전이확률입니다. 다시 말해, 전이행렬(transition matrix) 마르코프 연쇄에서 한 상태에서 다른 상태(같은 상태일 수도 있음)로 전이하는 모든 확률을 나타내는 행렬의 각 행은 상태에서 빠져나가는 전이를 나타내고, 각 열은 상태로 들어오는 전이를 나타냅니다. 상태에서 빠져나가는 전이확률의 합은 1이어야 합니다. 즉, 행렬의 각 행의 합은 1이어야 하며, \(\sum_j p_{ij} = 1\)입니다. 모든 확률은 음이 아니어야 합니다. 즉, \(p_{ij} \ge 0\)입니다.
15.3.2 몇 가지 응용
말레이시아의 BMS를 살펴보겠습니다. \(\{X_{t}:t=0,1,2,\ldots\}\)를 시점 \(t\)에서 보험계약자가 속한 보너스-말러스 등급이라 하고, 상태 공간을 \(S=\{0,1,2,3,4,5\}\)라 하겠습니다. 따라서 무사고 보험연도의 전이확률은 상태 \(i\)에서 상태 \(i+1\)로 전이할 확률, 즉 \(p_{ii+1}\)와 같습니다. 피보험자가 보험연도 내에 한 건 이상의 청구를 하는 경우, 상태 0으로 되돌아갈 확률은 \(p_{i0}=1-p_{ii+1}\)로 나타냅니다. 그러므로 말레이시아의 BMS는 다음과 같은 \(6\times 6\) 전이행렬로 나타낼 수 있습니다. \[ \small{ {\bf P} = \left[ {\begin{array}{*{20}c} p_{00}&p_{01}&0&0&0&0\\ p_{10}&0&p_{12}&0&0&0\\ p_{20}&0&0&p_{23}&0&0\\ p_{30}&0&0&0&p_{34}&0\\ p_{40}&0&0&0&0&p_{45}\\ p_{50}&0&0&0&0&p_{55} \end{array} }\right] = \left[ {\begin{array}{*{20}c} {1 - p_{01}}&p_{01}&0&0&0&0\\ {1 - p_{12}}&0&p_{12}&0&0&0\\ {1 - p_{23}}&0&0&p_{23}&0&0\\ {1 - p_{34}}&0&0&0&p_{34}&0\\ {1 - p_{45}}&0&0&0&0&p_{45}\\ {1 - p_{55}}&0&0&0&0&p_{55} \end{array} }\right] } \]
예제 15.3.1. 브라질의 BMS에 대한 전이행렬을 구하십시오.
예제 풀이 보기
예제 15.3.2. 스위스의 BMS에 대한 전이행렬을 구하십시오.
예제 풀이 보기
15.4 BMS와 정상분포
이 절에서는 다음을 배웁니다.
- 정상확률을 계산합니다.
- 보험료의 변화 과정을 관찰합니다.
- 수렴 속도를 측정합니다.
15.4.1 정상분포
정상확률은 정상상태 확률이라고도 하며, 평형 상태 또는 장기적으로 어떤 상태에 있을 확률입니다. 마르코프 연쇄에서 각 상태에는 그에 대응하는 정상확률이 있습니다. 이 확률들은 마르코프 연쇄가 정상상태에 도달하고 나면 시간이 지나도 변하지 않습니다. 정상확률은 마르코프 연쇄로 모형화된 시스템(BMS 등)의 장기적 행태, 평형 상태 및 예측적 측면을 이해하는 데 중요합니다. 이 절에서는 정상확률이 BMS의 몇 가지 실용적인 응용을 제공하므로 이를 소개합니다.
정상확률은 다음과 같은 성질을 갖는 행벡터 \(\boldsymbol \pi =(\pi_{1},\pi_{2},\ldots,\pi_{k})\)로 나타낼 수 있습니다. \[ \begin{array}{ll} 0\le \pi_{j}\le 1, \\ \sum\limits_{j}\pi_{j} = 1, \\ \pi_{j} = \sum\limits_{i} \pi_{i} p_{ij} . \end{array} \] 마지막 식은 행렬과 벡터를 사용하여 \(\boldsymbol\pi \bf P=\boldsymbol\pi\)로 쓸 수 있으며, 여기서 \(\boldsymbol\pi\)는 정상확률 벡터이고 \(\bf P\)는 전이행렬입니다. 처음 두 조건은 확률분포가 되기 위해 필요한 조건이며, 마지막 성질은 \(\boldsymbol\pi\)가 1단계 전이행렬에 의해 불변(즉, 변하지 않음)임을 나타냅니다. 다시 말해, 마르코프 연쇄가 정상상태에 도달하고 나면 그 확률분포는 시간이 지나도 정상 상태로 유지됩니다. 수학적으로 정상 벡터 \(\boldsymbol\pi\)는 1단계 전이행렬의 왼쪽 고유벡터를 구하여 얻을 수도 있습니다.
예제 15.4.1. 모든 보너스-말러스 등급에서 무사고 보험연도의 확률이 동일하며 그 값이 \({p_0}\)라고 가정할 때, 말레이시아의 BMS에 대한 정상분포를 구하십시오.
예제 풀이 보기
예제 15.4.1에 제시된 정상분포는 BMS의 점근 분포, 즉 장기적인 분포를 나타냅니다. 예를 들어 무사고 보험연도의 확률이 \(p_0 = 0.90,\)이라고 가정하면 정상확률은 다음과 같습니다: \[ \small{ \begin{array}{l} {\pi _0} = 1 - {p_0} = 0.1000\\ {\pi _1} = (1 - {p_0}){p_0} = 0.0900\\ {\pi _2} = (1 - {p_0}){p_0}^2 = 0.0810\\ {\pi _3} = (1 - {p_0}){p_0}^3 = 0.0729\\ {\pi _4} = (1 - {p_0}){p_0}^4 = 0.0656\\ {\pi _5} = {p_0}^5 = 0.5905 \end{array} } \] 다시 말해, \({\pi_0} = 0.10\)은 피보험자의 10%가 결국 등급 0에 속하게 됨을 나타내고, \({\pi _1} = 0.09\)은 피보험자의 9%가 결국 등급 1에 속하게 됨을 나타내며, 이와 같이 계속되어 \({\pi _5} = 0.59\)은 피보험자의 59%가 결국 등급 5에 속하게 됨을 나타냅니다.
15.4.2 정상분포를 위한 R 코드
전이행렬의 좌고유벡터를 이용하여 정상분포를 계산할 수 있습니다. 다음 R 코드를 사용하여 두 단계로 정상분포를 계산할 수 있습니다:
- 전이행렬을 생성합니다.
- 좌고유벡터를 이용하여 정상분포를 구합니다.
정상분포를 위한 R 코드 보기
예제 15.4.2. 전이 규칙이 -1/+1인 브라질의 BMS를 고려하십시오. 무사고 보험연도의 확률(한 등급 전진 확률)을 \(p_0\), 한 보험연도에 1건 이상의 청구가 발생할 확률(한 등급 후퇴 확률)을 \(p_1\), 다음 보험연도에 1건 이상의 청구가 발생할 확률(두 등급 후퇴 확률)을 \(p_2\) 등으로 둡니다. \(p_k\)이 다음 확률을 갖는 포아송 분포를 따른다고 가정하고 정상분포를 구하십시오. \[ p_k = \frac{e^{ - 0.1}{(0.1)}^k}{{k!}},{\rm{ }}k = 0,1,2,\ldots \]
예제 풀이 보기
예제 15.4.3. 예제 15.4.2의 결과를 사용하여, 보너스-말러스 할인을 적용하기 전의 보험료가 1000이라고 가정하고 정상 상태 조건에서의 평균 보험료를 구하십시오.
예제 풀이 보기
이 결과는 할인을 고려할 경우 정상 조건에서 최종 보험료가 장기적으로 1000에서 656.5로 감소함을 나타냅니다. 재무적 관점에서 이는 징수된 보험료가 기대 청구 비용 1000을 충당하기에 부족함을 의미합니다. 브라질의 BMS 등급 중 어느 것도 보험계약자에게 말러스 할증을 부과하지 않으므로 이 결과는 놀라운 것이 아닙니다. 더 중요한 점은, 보너스 등급과 말러스 등급이 모두 존재하고 정상분포 하에서의 기대 보험료가 1000이 되도록 보험료 수준을 다시 계산해야만 BMS가 재정적으로 균형을 이룬다는 것입니다.
15.4.3 보험료의 변화
\(n\)년(또는 \(n\)단계) 후 평균 보험료의 변화를 알아보고자 할 수 있습니다. BMS에서는 n단계 전이확률 \(p_{ij}^{(n)}=\Pr(X_{n}=j|X_{0}=i)\)을 이용하여 평균 보험료의 변화를 계산할 수 있습니다. 확률 \(p_{ij}^{(n)}\)은 전이행렬 \({\bf P}\)의 \(n\)제곱의 \((i,j)\)번째 원소, 즉 \({\bf P}^{n}\)로 구할 수 있습니다.
예제 15.4.4. 전이 규칙이 -1/Top인 말레이시아의 BMS를 고려하십시오. 무사고 보험연도의 확률을 \(p_0\)(한 등급 전진 확률), 한 보험연도에 1건 이상의 청구가 발생할 확률을 \(1-p_0\)(등급 1로 되돌아갈 확률)로 둡니다. \(p_k\)가 확률 \(p_k = \frac{e^{ - 0.1}{(0.1)}^k}{{k!}},{\rm{ }}k = 0\)를 갖는 포아송 분포를 따른다고 가정하고 20년 동안의 평균 보험료를 살펴보십시오. 보너스-말러스 할인을 적용하기 전의 평균 보험료를 1000으로 둡니다.
예제 풀이 보기
15.4.4 보험료 변화를 위한 R 코드
다음 R 코드를 사용하면 말레이시아의 BMS에서 n-번째 해의 보험료와 20년간의 보험료를 구할 수 있습니다(예제 15.4.4의 풀이를 구하기 위한 것입니다). 전이행렬 함수는 이후의 절(15.5절)에서도 사용할 수 있도록 만들어 둡니다.
- 전이행렬 함수 만들기
- 정방행렬의 n-제곱 함수 만들기
- n-번째 해의 보험료 함수 만들기
- 20년간의 보험료 구하기,
보험료 변화를 위한 R 코드 보기
예제 15.4.5. 예제 15.4.2의 결과를 이용하여, 보너스-말러스 할인을 적용하기 전의 보험료가 1000이라고 가정할 때 브라질의 BMS에서 20년간의 평균 보험료를 구하십시오.
예제 풀이 보기
예제 15.4.4-15.4.5의 결과를 통해 말레이시아와 브라질의 BMS에서 평균 보험료가 어떻게 변화하는지 살펴볼 수 있습니다. 두 나라의 보험료 변화는 표 15.4에 제시되어 있으며, 그림 15.4에 그래프로 나타나 있습니다.
표 15.4. 보험료의 변화(말레이시아와 브라질)
\[ \small{ \begin{array}{ccc|ccc} \hline \text{Year} & \text{Premium} & \text{Premium} & \text{Year} & \text{Premium} & \text{Premium} \\ & \text{Malaysia} & \text{Brazil} & & \text{Malaysia} & \text{Brazil} \\ \hline 1 & 625.5 & 766.9 & 11 & 565.8 & 657.2 \\ 2 & 598.7 & 737.6 & 12 & 565.8 & 656.9 \\ 3 & 580.6 & 713.1 & 13 & 565.8 & 656.7 \\ 4 & 570.6 & 693.8 & 14 & 565.8 & 656.6 \\ 5 & 565.8 & 679.2 & 15 & 565.8 & 656.6 \\ 6 & 565.8 & 669.3 & 16 & 565.8 & 656.6 \\ 7 & 565.8 & 664.0 & 17 & 565.8 & 656.6 \\ 8 & 565.8 & 660.5 & 18 & 565.8 & 656.5 \\ 9 & 565.8 & 658.8 & 19 & 565.8 & 656.5 \\ 10 & 565.8 & 657.7 & 20 & 565.8 & 656.5 \\ \hline \end{array} } \]
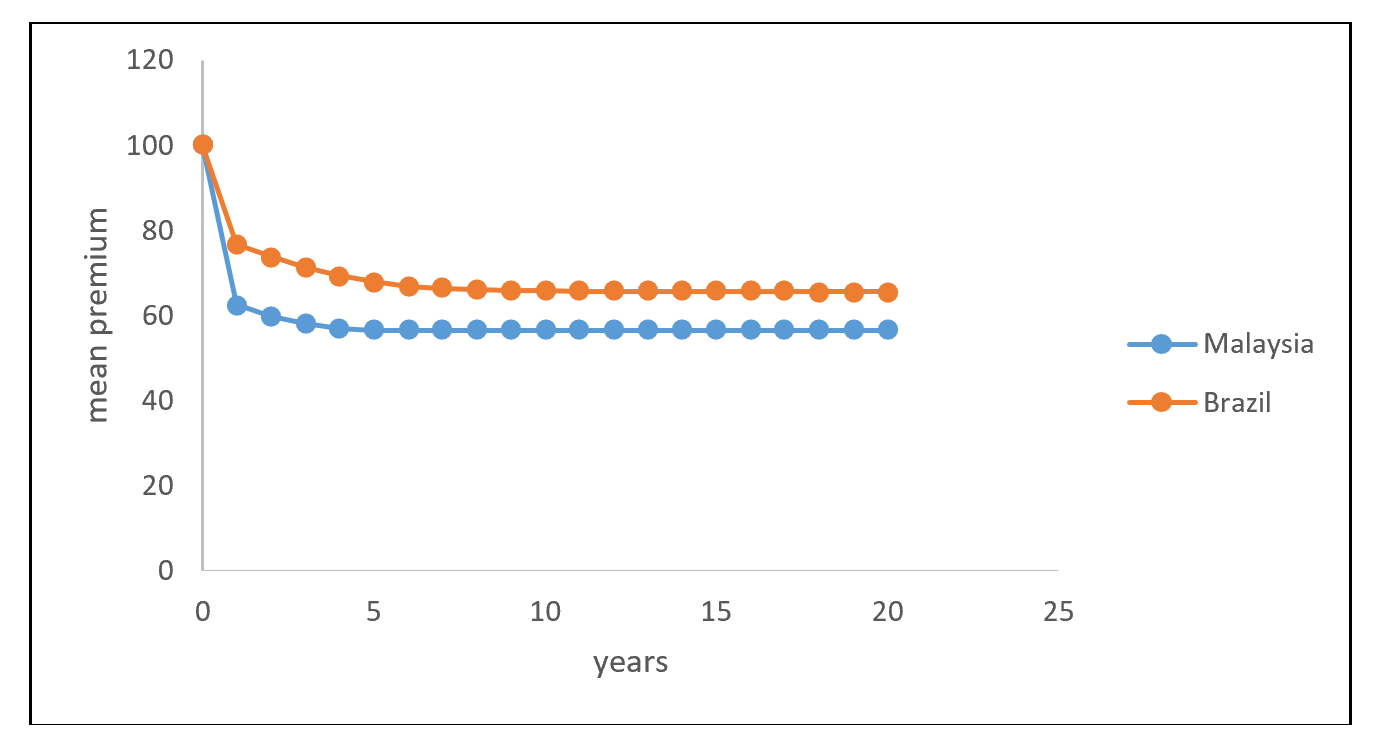
그림 15.4: 보험료의 변화(말레이시아와 브라질)
다음 R 코드를 사용하면 브라질의 BMS에서 전이행렬 함수를 만들 수 있습니다. 이 함수를 사용하면 n-번째 해의 평균 보험료와 20년간의 평균 보험료를 구할 수 있습니다. 이 함수는 이후의 절(15.5절)에서도 사용할 수 있습니다.
보험료의 변화(말레이시아와 브라질)를 위한 R 코드 보기
15.4.5 수렴 속도
또한 n번째 해의 확률 \(p_{ij}^{(n)}\)과 정상확률 \(\pi _j\) 사이의 차이를 구하는 데에도 관심을 가질 수 있습니다. 두 확률 사이의 변동은 다음 식으로 측정할 수 있습니다: \[ \left| {average(p_{ij}^{(n)}) - {\pi _j}} \right|. \] 따라서 총 변동은 모든 등급의 변동을 합하여 측정할 수 있습니다: \[ \sum\limits_j\left| {average(p_{ij}^{(n)}) - {\pi _j}} \right|. \] 총 변동은 \(n\)년(또는 \(n\)번의 전이) 후의 수렴 속도를 측정하므로 수렴 속도(convergence rate) n번의 전이 후, 각 상태의 확률과 정상확률 사이 차이의 합라고도 합니다. 총변동이 작을수록 \(n\)단계 전이확률과 정상분포 사이의 수렴 속도가 더 좋음을 의미합니다.
예제 15.4.6. 예제 15.4.4의 결과를 사용하여 말레이시아 BMS에서 20년 동안의 총 변동(수렴 속도)을 구하십시오.
예제 풀이 보기
15.4.6 수렴 속도를 구하는 R 코드
다음 R 코드를 사용하면 말레이시아 BMS에서 \(n\)번째 해의 총 변동과 20년 동안의 총 변동(수렴 속도)을 계산할 수 있습니다(예제 15.4.6의 풀이).
- 전이행렬을 다시 불러옵니다.
- 정상확률을 위한 함수를 생성합니다.
- n번째 해의** **총 변동을 구하는 함수 만들기
- 20년 동안의 총 변동(수렴 속도) 구하기
수렴 속도를 구하는 R 코드 보기
예제 15.4.7. 예제 15.4.5의 결과를 사용하여 브라질 BMS에서 20년 동안의 총 변동(또는 수렴 속도)을 구하십시오.
예제 풀이 보기
예제 15.4.6-15.4.7은 서로 다른 두 BMS(서로 다른 두 국가)의 수렴 정도를 보여 줍니다. 말레이시아 BMS는 5년이 지나서야 완전한 정상 상태에 도달하며, 브라질 BMS는 이보다 더 오랜 기간이 걸립니다. Lemaire (1998)에서 언급한 바와 같이, 더 정교한 BMS일수록 수렴 속도가 느리며, 안정화되기까지 더 오랜 기간이 걸리므로 이는 단점으로 여겨집니다. BMS의 주된 목적은 우량 운전자와 불량 운전자를 구분하는 것이므로, 분류 과정이 가능한 한 빨리 완료(또는 안정화)되는 것이 바람직합니다.
15.5 BMS와 보험료 요율 산정
이 절에서는 다음 방법을 배웁니다:
- 사전 정보를 최적 상대도에 반영합니다.
- BMS 레벨에 머무를 확률을 계산합니다.
- 제약이 있는 최적 상대도를 계산합니다.
- 제약이 없는 최적 상대도를 계산합니다.
15.5.1 보험료 요율 산정
자동차보험 요율 산정에서 BMS는 11장에서 설명한 사전적 위험 분류의 활용을 보완하는 사후적 요율 산정 메커니즘의 한 형태입니다. 절 11.1에서 소개한 사전적 위험 세분화는 관측 가능한 요율 요소를 바탕으로 운전자 포트폴리오를 여러 동질적 위험 등급으로 나누어(절 11.3.1도 참조하십시오), 같은 위험 등급에 속한 보험계약자가 같은 사전적 보험료를 내도록 합니다. 청구 경험 정보에 의존하는 BMS를 활용하는 근본적인 이유는 관측 가능한 변수가 운전 행태의 위험성을 예측하는 데 완벽과는 거리가 멀기 때문에 각 동질적 위험 등급 내의 잔여 이질성을 다루기 위함입니다(예컨대 예제 2.6.2 앞의 논의를 참고하십시오).
이상적인 사후적 메커니즘은 12장에서 전개한 신뢰도 보험료 체계이며(Dionne and Vanasse (1989)도 참고하십시오), 이 체계에서는 사전적 정보와 사후적 정보를 모두 반영하여 각 보험계약자에 대해 개별적으로 보험료를 도출합니다. 그러나 이러한 개별 보험료 결정은 상업적 관점에서 자동차보험사가 실무에 적용하기에는 지나치게 복잡합니다. 이러한 이유로 BMS가 선호되는 해법이며, 이는 다음 세 가지 구성 요소로 이루어집니다: (a) BMS 등급, (b) 전이 규칙, (c) 보험료 수준(보험료 상대도 또는 보험료 조정 계수라고도 합니다).
처음 두 구성 요소는 사전에 미리 지정되며 앞 절들에서 논의하였지만, 보험료 상대도의 결정(말레이시아, 브라질, 스위스 체계의 사례에서 논의한 것처럼 미리 정해지는 것이 아니라)은 사전적 위험 분류의 불완전성이나 부정확성을 반영하는 보완 및 교정의 성격을 지니기 때문에 자동차보험사에게 중요합니다. BMS에서의 보험료 상대도는 절 11.3.2에서 정의한 상대도 척도와 다르다는 점에 유의하십시오. 그 척도는 특정 위험 등급의 기대 위험과 기준 위험 등급의 기대 위험의 비율이며, 두 값 모두 관측 가능한 요율 요소로부터 계산됩니다. 다음 소절들에서는 최적 상대도의 결정을 연구하는 데 필요한 모형 설정을 간략히 소개합니다. 관심 있는 독자는 기술적 세부 사항에 대한 보다 충실한 논의를 Denuit et al. (2007)에서 확인하십시오.
15.5.2 사전적 위험 분류
11.3.3절에서 사용한 표기법에 따라 보험계약 수가 \(n\)인 포트폴리오를 고려합시다. 여기서 운전자 \(i\)의 위험 익스포저(11.2.3절 참고)는 \(m_{i}\)로 표기하고, 보고된 청구 건수는 \(Y_{i}\)로 나타냅니다. \(i=1,2,\ldots, n\)에 대한 관측 가능한 변수의 벡터를 \({\bf x}_{i}^{T}=(x_{i1},x_{i2},\ldots, x_{iq})\)라 합시다. \(Y_{i}\)을 모형화할 때는 일반화 선형모형(GLM) 체계 아래에서 절 11.3.3에서 전개한 포아송 회귀를 흔히 사용합니다. 절 13.3.2.2와 McCullagh and Nelder (1989)도 참조하십시오.
그러면 보험계약자 \(i\)의 사전적 기대 청구 빈도 예측값을 \[ \mu_{i}=m_{i}\lambda_{i}=m_{i}\exp\left(\hat{\beta}_{0}+\sum\limits_{m=1}^{q}\hat{\beta}_{m}x_{im}\right) , \] 로 나타낼 수 있습니다. 여기서 \(\hat{\beta}_{0},\hat{\beta}_{1},\ldots,\hat{\beta}_{q}\)는 추정된 회귀계수입니다. 다시 말해, \(\lambda_{i}=\frac{\mu_{i}}{m_{i}}\)는 단위 익스포저당 기대 청구 빈도이며, 이는 사전적 위험 분류의 주된 관심 대상입니다.
15.5.3 잔여 이질성의 모형화
운전 행태에 영향을 줄 수 있는 관측되지 않은 요인은 기대 청구 빈도를 추정할 때 고려되지 않으므로, 보험사는 \(Y_{i}\)의 조건부 분포에 확률효과 성분 \(\Theta_{i}\)를 도입하여 각 사전적 위험 등급 내의 잔여 이질성을 반영해야 합니다. \(\Theta_{i}=\theta\)가 주어지면 \(Y_{i}\)는 평균이 \(\lambda_{i}\theta\)인 포아송 분포를 따릅니다. 즉, \[ \Pr(Y_{i}=k|\Theta_{i}=\theta)=\exp(-\lambda_{i}\theta)\frac{(\lambda_{i}\theta)^{k}}{k!},k=0,1,2,... \] 9.3.2절의 감마-포아송 모형 설정에 따라, 모든 \(\Theta_{i}\)가 서로 독립이며 부록 20.2에서 소개한 다음 밀도함수를 갖는 감마 \((a,a)\) 분포를 따른다고 추가로 가정합니다. \[ f(\theta)=\frac{1}{\Gamma(a)}a^{a}\theta^{a-1}\exp(-a\theta), \quad \theta > 0, \] 여기서 감마-포아송 혼합을 사용하면 \(Y_{i}\)에 대한 음이항 분포가 얻어집니다(4.3.2절 참고). 이러한 설정으로부터 \(\mathrm{E}(\Theta_{i})=1\)를 얻으며, 따라서 부록 18.2의 반복 기댓값 법칙에 의해 다음이 성립합니다. \(\mathrm{E}(Y_{i})=\mathrm{E}(\mathrm{E}(Y_{i}|\Theta_{i}))\) \(=\mathrm{E}(\lambda_{i}\Theta_{i})=\lambda_{i}\).
나아가 \(\Theta| y_{1}=k_{1},y_{2}=k_{2},\ldots,y_{n}=k_{n}\)의 사후분포가 모수 \(a+\sum_{j=1}^{n} k_{j}\)와 \(a+n\lambda_{i}\)를 갖는 감마분포임을 보일 수 있으며, 따라서 베이즈 보험료는 \[ \mathrm{E}(\lambda_{i}\Theta| y_{1}=k_{1},\ldots,y_{n}=k_{n})=\lambda_{i}\times\frac{a+\sum_{j=1}^{n} k_{j}}{a+n\lambda_{i}}. \] 로 주어집니다. 한편 절 12.2의 뷜만 신뢰도 가중 추정치를 절 9.3.2의 감마-포아송 모형에 적용하면 \[ \begin{array}{cl} EPV &=\mathrm{E}(\mathrm{Var}(Y|\lambda_{i}))=\mathrm{E}(\lambda_{i}\Theta)=\lambda_{i}, \\ VHM & =\mathrm{Var}(\mathrm{E}(Y|\lambda_{i}))=\mathrm{Var}(\lambda_{i}\Theta)=\frac{\lambda_{i}^{2}}{a},\\ K & =\frac{EPV}{VHM}=\frac{\lambda_{i}}{\frac{\lambda_{i}^{2}}{a}}=\frac{a}{\lambda_{i}},\\ Z & =\frac{n}{n+K}=\frac{n\lambda_{i}}{n\lambda_{i}+a},\\ \bar{Y} & =\frac{\sum_{j=1}^{n}y_{j}}{n}=\frac{\sum_{j=1}^{n}k_{j}}{n}, \\ \mu & =\mathrm{E}(\mathrm{E}(Y_{i}|\lambda_{i}))=\mathrm{E}(\lambda_{i}\Theta)=\lambda_{i}, \end{array} \] 을 얻고, 그에 따라 신뢰도 가중 추정치는 \[ \begin{array}{cl} \mathrm{E}[\mathrm{E}(Y|\lambda_{i})|y_{1}=k_{1},...,y_{n}=k_{n}] & =\mathrm{E}[\lambda_{i}\Theta|y_{i}=k_{1},...,y_{n}=k_{n}] \\ & = Z\bar{Y}+(1-Z)\mu \\ & = \frac{n\lambda_{i}}{n\lambda_{i}+a}\frac{\sum_{j=1}^{n}k_{j}}{n}+\frac{a}{n\lambda_{i}+a}\lambda_{i} \\ & =\frac{\lambda_{i}(a+\sum_{j=1}^{n}k_{j})}{a+n\lambda_{i}} \end{array} \] 이 됩니다. 즉 뷜만 신뢰도 보험료는 베이즈 보험료와 정확히 일치합니다.
위에서 개별적으로 도출한 신뢰도 보험료가 이상적인 사후적 보험료임에도 불구하고, 신뢰도 보험료의 개별 계산에 비해 BMS의 구조가 상대적으로 단순하기 때문에 실무에서 보험사는 BMS를 베이즈 보험료의 이산 근사로 활용합니다.
15.5.4 잔여 이질성을 고려한 정상분포
관측된 사전적 변수를 사용하여 위험 등급으로 분류한(등급 수 \(h\)) 포트폴리오에서 운전자 한 명을 무작위로 선택한다고 가정합시다. 이 운전자의 실제 기대 청구 빈도는 \(\Lambda\Theta\)로 주어지며, 여기서 \(\Lambda\)는 알려지지 않은 사전적 기대 청구 빈도이고 \(\Theta\)는 확률적인 잔여 이질성입니다. 나아가 \(g\)번째 위험 등급에 속한 운전자의 비율을 \(w_{g}\)로 표기합시다. 즉, \(w_{g}=\Pr(\Lambda=\lambda_{g})=\frac{n_{g}}{n}\) 여기서 \(n_{g}\)는 \(g\)번째 위험 등급으로 분류된 운전자 수입니다. (사전적 위험 분류에 따른) 위험 등급과 (사후적 요율 산정 메커니즘을 위한) BMS(또는 NCD) 등급이라는 서로 다른 두 개념이 있으므로, 불필요한 혼동을 피하기 위해 이 장의 나머지 부분에서는 BMS 등급을 대신 BMS 레벨이라고 부른다는 점에 유의하십시오.
예측 청구 빈도가 \(\lambda\)인 위험 등급에 속하고 기대 청구 빈도가 \(\lambda\theta\)인 운전자가 BMS 레벨 \(i\)에서 레벨 \(j\)로 이동할 전이확률을 \(p_{ij}^{\lambda}(\lambda\theta)\)라고 합시다. 다시 말해 1단계 전이행렬은 \({\bf P}(\lambda\theta; \lambda)=\{p_{ij}^{\lambda}(\lambda\theta)\}\)로 쓸 수 있습니다. 정상분포의 행벡터 \(\boldsymbol \pi=(\pi_{0}^{\lambda}(\lambda\theta),\pi_{1}^{\lambda}(\lambda\theta),\ldots,\pi_{k-1}^{\lambda}(\lambda\theta))\)는 다음 조건을 풀어 구할 수 있습니다. \[ \begin{array}{cl} \boldsymbol\pi(\lambda\theta;\lambda)\bf P(\lambda\theta;\lambda) &=\boldsymbol\pi(\lambda\theta;\lambda) \\ \boldsymbol\pi(\lambda\theta;\lambda)\bf 1& =1 \end{array} \] 여기서 \(\bf 1\)은 \(1\)로 이루어진 열벡터이고, \(\pi_{\ell}^{\lambda}(\lambda\theta)\)는 장기적으로 균형 정상 상태에 도달했을 때 참 기대 청구 빈도가 \(\lambda\theta\)인 운전자가 레벨 \(\ell\)에 있을 정상확률입니다.
이 절에서 잔여 이질성을 고려한 정상분포 방정식 \(\boldsymbol\pi(\lambda\theta)\bf P(\lambda\theta)=\boldsymbol\pi(\lambda\theta)\)은 15.4.1절의 정상분포 방정식 \(\boldsymbol\pi\bf P=\boldsymbol\pi\)과 유사하다는 점에 유의하십시오. 유일한 차이는 정상분포 \(\boldsymbol\pi(\lambda\theta)\)와 전이행렬 \(\boldsymbol P(\lambda\theta)\)가 \(\boldsymbol\lambda\theta\)의 함수로 표현된다는 점입니다.
이러한 설정에서, 전체 포트폴리오의 관점에서 운전자가 \(\ell=0,1,\ldots,k-1\)에 대해 BMS 등급 \(L=\ell\)에 머무를 확률은 \[ \begin{array}{ll} \Pr(L=\ell) &=\sum\limits_{g=1}^{h}\Pr(L=\ell|\Lambda=\lambda_{g})\Pr(\Lambda=\lambda_{g}) \\ &=\sum\limits_{g=1}^{h}\Pr(\Lambda=\lambda_{g})\int_{0}^{\infty}\Pr(L=\ell|\Lambda=\lambda_{g},\Theta=\theta)f(\theta)d\theta \\ &=\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\pi_{\ell}^{\lambda_{g}}(\lambda_{g}\theta)f(\theta)d\theta. \end{array} \] 와 같이 구할 수 있습니다. 앞 절(15.5.3절)에서 \(\Theta_{i}\)는 랜덤 효과 성분입니다. 예를 들어 모든 \(\Theta_{i}\)가 서로 독립이며 감마 \((a,a)\) 분포를 따른다고 가정하면,\(\ f(\theta)\)는 감마 \((a,a)\) 분포의 밀도함수입니다.
이해를 돕기 위해, 말레이시아 BMS에서 등급 \(L=\ell\)에 머무를 확률 \(\Pr(L=\ell)\)를 계산하는 R 프로그램을 제공합니다. 앞 절들에서 보았듯이 전이행렬과 정상분포를 구하는 함수는 \(\lambda\)의 함수입니다. 따라서 이 함수들을 이용하여 \(\Pr(L=\ell)\)를 계산하는 R 프로그램을 작성할 수 있습니다. 브라질 BMS에 대해서도 비슷한 R 프로그램을 작성할 수 있습니다.
예제 15.5.1. 말레이시아 시스템(-1/Top)의 BMS 등급과 전이 규칙을 고려하십시오. 사전적 기대 청구 빈도의 다음 3개 값 \(\lambda_{1}=0.1\), \(\lambda_{2}=0.3\), \(\lambda_{3}=0.5\)가 다음 비율(가중치) \(\Pr(\Lambda=\lambda_{1})=0.6\), \(\Pr(\Lambda=\lambda_{2})=0.3\), \(\Pr(\Lambda=\lambda_{3})=0.1\)와 함께 주어진다고 가정하십시오. 또한 감마 모수는 \(a=1.5\)로 고정되어 있다고 가정합니다. 등급 \(L=\ell\)에 머무를 확률 \(\Pr(L=\ell)\)를 계산하십시오.
예제 풀이 보기
결과에 따르면, 장기적으로 잔여 이질성하에서 피보험자의 16%는 결국 등급 \(\ell=\) 0에 속하게 되고, 11%는 결국 등급 \(\ell=1\)에 속하게 되며, 나머지도 이와 같은 방식으로 분포합니다. 피보험자의 대다수(절반 이상, 즉 52%)는 결국 가장 높은 등급인 등급 \(\ell=5\)에 속하게 됩니다.
15.5.5 최적 상대도의 결정
각 BMS 레벨의 최적 상대도는 Norberg (1976)가 처음으로 도출했으며, 흔히 노르베리(Norberg) 기준이라고 부르는 다음 목적함수를 최소화하여 구했습니다. \[ \min\mathrm{E}((\bar{\lambda}\Theta-\bar{\lambda}r_{L})^2)=\min\mathrm{E}((\Theta-r_{L})^2), \] 여기서 \(\bar{\lambda}\)는 사전적 위험 분류가 없을 때 모든 보험계약자에게 공통인 상수 기대 청구 빈도이고, \(r_{L}\)은 BMS 레벨 \(L\)의 보험료 상대도입니다. 위험 분류가 없을 때에는 모든 \(\lambda\)가 같으며 상수 \(\bar{\lambda}\)로 나타낸다는 점에 유의해야 합니다.
이후 Pitrebois, Denuit, and Walhin (2003)는 사전적 위험 분류 정보를 같은 목적함수 \[ \min\mathrm{E}((\Theta-r_{L})^2) \] 의 최적화에 반영하여 \(r_{L}\)을 해석적으로 도출했습니다. Tan et al. (2015)는 더 나아가, 미리 정해진 BMS 레벨과 전이 규칙이 주어졌을 때 BMS의 최적 상대도를 결정하기 위해 재정 균형 제약(즉 기대 보험료 상대도가 1과 같다는 제약) 아래에서 다음 목적함수 \[ \min\mathrm{E}((\Lambda\Theta-\Lambda r_{L})^2),\text{ subject to }\mathrm{E}(r_{L})=1 \] 를 최소화하는 방법을 제안했습니다. 여기서 \[ \begin{array}{ll} \min\mathrm{\mathrm{E}[(\Lambda\Theta-\Lambda r_{L})^2]} &=\sum\limits_{\ell=0}^{k-1}\mathrm{E}[(\Lambda\Theta-\Lambda r_{L})^2|L=\ell]\Pr(L=\ell) \\ &=\sum\limits_{\ell=0}^{k-1}\mathrm{E}(\mathrm{E}[(\Lambda\Theta-\Lambda r_{L})^2|L=\ell,\Lambda)|L=\ell]\Pr(L=\ell) \\ &=\sum\limits_{\ell=0}^{k-1}\sum\limits_{g-1}^{h}\mathrm{E}((\Lambda\Theta-\Lambda r_{L})^2|L=\ell,\Lambda=\lambda_{g})\Pr(\Lambda=\lambda_{g}|L=\ell)\Pr(L=\ell) \\ &=\sum\limits_{\ell=0}^{k-1}\sum\limits_{g=1}^{h}\int_{0}^{\infty}(\lambda_{g}\theta-\lambda_{g} r_{\ell})^2\pi_{\ell}(\lambda_{g}\theta)w_{g}f(\theta)d\theta \\ &=\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\sum\limits_{\ell=0}^{k-1}(\lambda_{g}\theta-\lambda_{g}r_{\ell})^2\pi_{\ell}(\lambda_{g}\theta)f(\theta)d\theta. \end{array} \]
보너스와 말러스가 정확히 상쇄되어 재무 균형 조건이 성립하도록, 최적 상대도의 평균이 100%가 되는 것은 매우 중요합니다. Pitrebois, Denuit, and Walhin (2003)가 고려한 접근법은 재정 균형 제약이 필요하지 않다는 점에 유의하십시오. 그 목적함수의 해석적 해가 \(r_{\ell}=\mathrm{E}(\Theta|L=\ell)\)로 주어지므로, 확률효과 성분 \(\Theta\)에 대해 감마 \((a,a)\) 분포를 택하면 \(\mathrm{E}(r_{L})=\mathrm{E}\left(\mathrm{E}(\Theta|L)\right)=\mathrm{E}(\Theta)=1\)가 성립하기 때문입니다.
이 경우, 라그랑지안을 \[ \begin{array}{ll} \mathcal{L}({\bf r},\alpha) &=\mathrm{E}((\Lambda\Theta-\Lambda r_{L})^2)+\alpha(\mathrm{E}(r_{L})-1) \\ &=\sum\limits_{\ell=0}^{k-1}\mathrm{E}((\Lambda\Theta-\Lambda r_{L})^2|L=\ell)\Pr(L=\ell)+\alpha(\sum\limits_{\ell=0}^{k-1}r_{\ell}\Pr(L=\ell)-1), \end{array} \] 로 정의하여 최적화 문제를 풀 수 있습니다. 여기서 \({\bf r}=(r_{0},r_{1},\ldots,r_{k-1})^{T}\)입니다. 필요한 1계 조건은 다음과 같습니다. \[ \begin{array}{cl} \Pr(L=\ell)(2\mathrm{E}(\Lambda^2\Theta-\Lambda^2 r_{L}|L=\ell)-\alpha)&=0,\qquad \ell=0,1,...,k-1 \\ \sum\limits_{\ell=0}^{k-1}r_{\ell}\Pr(L=\ell)-1&=0. \end{array} \]
마지막으로, \(\alpha\)와 \(r_{\ell}, \ell=0,1,\ldots,k-1\)에 대한 해 집합은 \[ \begin{array}{cl} \alpha &=\frac{(\sum\limits_{\ell=0}^{k-1}\frac{\mathrm{E}(\Lambda^2\Theta|L=\ell)}{\mathrm{E}(\Lambda^2|L=\ell)})-1}{\sum\limits_{\ell=0}^{k-1}\frac{\Pr(L=\ell)}{2\mathrm{E}(\Lambda^2|L=\ell)}}, \\ r_{\ell}&=\frac{\mathrm{E}(\Lambda^2\Theta|L=\ell)}{\mathrm{E}(\Lambda^2|L=\ell)}-\frac{\alpha}{2\mathrm{E}(\Lambda^2|L=\ell)}, \end{array} \] 로 얻어집니다. 여기서 \[ \begin{array}{cl} \Pr(L=\ell)&=\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\pi_{\ell}^{\lambda_{g}}(\lambda_{g}\theta)f(\theta)d\theta, \\ \mathrm{E}(\Lambda^2\Theta|L=\ell)&=\frac{\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\lambda_{g}^{2}\theta\pi_{\ell}^{\lambda_{g}}(\lambda_{g}\theta)f(\theta)d\theta}{\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\pi_{\ell}^{\lambda_{g}}(\lambda_{g}\theta)f(\theta)d\theta}, \\ \mathrm{E}(\Lambda^2|L=\ell)&=\frac{\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\lambda_{g}^{2}\pi_{\ell}^{\lambda_{g}}(\lambda_{g}\theta)f(\theta)d\theta}{\sum\limits_{g=1}^{h}w_{g}\int_{0}^{\infty}\pi_{\ell}^{\lambda_{g}}(\lambda_{g}\theta)f(\theta)d\theta}. \\ \end{array} \]
재무 균형 제약 없이 최적화를 수행하면 다음을 얻습니다.
\(\alpha^{\text{unconstrained}}=0,\) 및 \(r_{\ell}^{\text{unconstrained}}=\frac{\mathrm{E}(\Lambda^2\Theta|L=\ell)}{\mathrm{E}(\Lambda^2|L=\ell)}.\)
각 수준 \(\ell\)의 최적 상대도 \(r_{\ell}\)는 피보험자에게 적용되는 보험료 할인/할증을 결정하는 척도라는 점에 유의해야 합니다. \(r_{\ell}<1\)이면 피보험자는 양호한 과거 실적에 근거하여 할인을 받습니다. \(r_{\ell}>1,\)이면 피보험자는 불이익을 받아 과거 실적에 근거한 추가 할증을 지불해야 합니다. 이 개념은 앞 절에서 논의한 말레이시아와 브라질의 BMS에서의 할인과 유사합니다. 차이점은 말레이시아와 브라질의 BMS에서는 할인율이 미리 정해져 있었다는 것입니다(말레이시아 BMS에서는 \(\ell\) =0,1,2,3,4,5에 대해 각각 \(r_{\ell}\) =100%, 75%, 70%, 61.67%, 55%, 45%, 브라질 BMS에서는 \(\ell\) =0,1,2,3,4,5,6에 대해 각각 \(r_{\ell}\) =100%, 90%, 85%, 80%, 75%, 70%, 65%). 반면 잔여 이질성 아래의 상대도 \(r_{\ell}\)은 최적화(제약 조건이 붙은 목적함수의 최소화)를 통해 결정됩니다.
이해를 돕기 위해 말레이시아 BMS에 대해 잔여 이질성을 허용하는 비제약 방법하에서 최적 상대도 \(r_{\ell}\)를 계산하는 R 프로그램을 제공합니다. 앞 절들에서 보았듯이 전이행렬과 정상분포를 구하는 함수는 \(\lambda\)의 함수입니다. 따라서 이 함수들을 이용하여 \(r_{\ell}\)를 계산하는 R 프로그램을 작성할 수 있습니다. 브라질 BMS에 대해서도 유사한 R 프로그램을 개발할 수 있습니다.
제약 방법하에서 최적 상대도를 계산하려면 더 많은 공식과 코드가 필요하다는 점에 유의해야 합니다. 독자는 예제 15.5.2에서 제공한 비제약 방법의 코드를 참고하여 직접 코드를 작성할 수 있습니다.
예제 15.5.2. 예제 15.5.1에서 다룬 말레이시아 시스템(-1/Top)의 BMS 수준과 전이 규칙을 고려하십시오. 잔여 이질성을 허용하는 비제약 방법하에서 최적 상대도 \(r_{\ell}\)를 계산하십시오.
예제 풀이 보기
결과를 보면 비제약 방법하에서 처음 3개 수준( \(\ell=\) 0,1,2 )은 보험료 할증( \(r_{\ell}=\) 150%, 122%, 105% )을, 마지막 3개 수준( \(\ell=\) 3,4,5 )은 보험료 할인( \(r_{\ell}=\) 93%, 84%, 51% )을 받습니다.
앞서 언급한 바와 같이 재정 균형 제약 조건(제약 방법)하에서는 기대 보험료 상대도가 1, 즉 \(\mathrm{E} (r_{L})=1,\)와 같습니다. 예상대로 (예제 15.5.2의) 비제약 방법은 1과 같은 기대 보험료 상대도를 제공하지 않습니다. R 프로그램을 사용하여 기대 보험료 상대도 \(\mathrm{E} (r_{L}).\)를 구할 수 있습니다.
예제 15.5.3. 예제 15.5.2를 고려하십시오. 기대 보험료 상대도 \(\mathrm{E} (r_{L}).\)를 구하십시오.
예제 풀이 보기
결과를 보면 비제약 방법하에서 기대 보험료 상대도는 84.32%(100%보다 작음)입니다.
15.5.6 수치 예시
이 절에서는 사전적 정보를 최적 상대도 결정에 통합하는 두 가지 수치 예시를 제시합니다. 말레이시아와 브라질 시스템의 BMS 등급과 전이 규칙을 모두 고려하되, 앞서 제시한 특정 보험료 수준 대신 최적 상대도의 집합을 계산하기로 합니다. 본 예시에서는 예제 15.5.1-예제 15.5.2를 참조하여 사전적 기대 청구 빈도의 다음 3가지 값이 주어집니다: \[ \lambda_{1}=0.1, \lambda_{2}=0.3, \lambda_{3}=0.5 \] 각각의 비율은 다음과 같습니다:
\[ \Pr(\Lambda=\lambda_{1})=0.6, \Pr(\Lambda=\lambda_{2})=0.3, \Pr(\Lambda=\lambda_{3})=0.1. \] 감마 모수는 \(a=1.5\)로 고정합니다. 이러한 모형화 가정은 단순하지만, 여기서의 목적은 비교적 단순한 설정 아래에서 최적 상대도의 결정 과정을 보여 주는 것이며, 사전적 위험 분류를 광범위하게 수행하더라도 BMS에 대한 최적화 절차는 동일하게 유지된다는 점에 유의하십시오. 관심 있는 독자는 최적 상대도 결정으로 나아가기 전에 사전적 위험 세분화를 수행하기 위해 De Jong and Heller (2008)에 수록된 자동차 청구 데이터를 참고하십시오.
레벨이 6개이고 전이 규칙이 -1/Top인 말레이시아 BMS에 대해 구한 최적 상대도의 수치는 정상확률과 함께 표 15.5에 제시되어 있습니다. 정상 상태에 도달한 장기적 관점에서 보험계약자의 약 절반이 가장 낮은 보험료 상대도를 갖는 최고 BMS 등급에 머물게 됨을 알 수 있습니다. 또한 재무 균형 제약 \((\mathrm{E}(r_{L})=100\%).\)을 만족해야 하므로 제약이 있는 최적 상대도가 제약이 없는 경우보다 높다는 것도 관찰됩니다.
표 15.5. 최적 상대도: \(k=6\) 등급 및 -1/Top 전이 규칙
\[ \small{ \begin{array}{*{20}c} \hline \text{Level }\ell & \Pr(L=\ell) & r_{\ell} & r_{\ell}^{\text{unconstrained}}\\ \hline {0} & {16.22\%} & {131.99\%} & {149.59\%}\\ {1} & {11.29\%} & {127.33\%} & {122.14\%}\\ {2} & {8.49\%} & {120.64\%} & {104.77\%}\\ {3} & {6.69\%} & {113.93\%} & {92.63\%}\\ {4} & {5.44\%} & {107.79\%} & {83.60\%}\\ {5} & {51.87\%} & {78.06\%} & {51.34\%}\\ {\mathrm{E}(r_{L})} & & {100\%} & {84.32\%} \\ \hline \end{array} } \]
더 나아가 최고 BMS 등급(등급 5)을 제외한 다른 BMS 등급들은 해당 등급에 속한 보험계약자에게 말러스 할증을 부과함을 알 수 있습니다. 여기서의 이론적 틀은 청구 심도가 아닌 청구 빈도 정보에만 의존하여 사전적 기본 보험료를 계산한 상태에서 최적 상대도를 결정하는 것이므로, 이러한 결과는 놀라운 것이 아닙니다. 실무에서는 사전적 기본 보험료가 청구 빈도와 청구 심도 정보를 모두 고려하여 그에 맞게 상향되어 있으므로, 보험사는 할증(말러스) 없이 할인(보너스)만 있는 NCD 등급을 도입할 여유가 있습니다.
7개 등급과 -1/+1 전이 규칙을 갖는 브라질 BMS에 대해, 이에 대응하는 최적 상대도의 수치는 표 15.6에 제시되어 있습니다. 정상 상태에서 보험계약자의 약 4분의 3이 가장 낮은 보험료 상대도를 갖는 최고 BMS 등급에 머물게 됨을 알 수 있습니다. 이러한 결과는 주로 -1/Top 규칙에 비해 -1/+1 전이 규칙의 벌칙이 덜 엄격하기 때문이며, 따라서 더 많은 보험계약자가 최고 BMS 등급에 머물 것으로 예상됩니다. 앞의 예와 마찬가지로, 제약이 없는 최적 상대도가 더 낮으며 그 결과 \(\mathrm{E}(r_{L})\)의 값도 더 낮아짐을 알 수 있습니다.
표 15.6. 최적 상대도: \(k=7\) 등급 및 -1/+1 전이 규칙
\[ \small{ \begin{array}{*{20}c} \hline \text{Level }\ell & \Pr(L=\ell) & r_{\ell} & r_{\ell}^{\text{unconstrained}}\\ \hline {0} & {3.28\%} & {234.94\%} & {228.65\%}\\ {1} & {2.21\%} & {196.24\%} & {189.27\%}\\ {2} & {2.00\%} & {168.36\%} & {160.59\%}\\ {3} & {2.38\%} & {145.96\%} & {137.03\%}\\ {4} & {4.02\%} & {125.53\%} & {114.63\%}\\ {5} & {10.38\%} & {106.25\%} & {91.12\%}\\ {6} & {75.74\%} & {85.89\%} & {61.74\%}\\ {\mathrm{E}(r_{L})} & & {100\%} & {78.97\%} \\ \hline \end{array} } \]
인접한 BMS 등급 사이에 불규칙한 차이가 생길 수 있으므로, 얻어진 최적 상대도 값은 상업적 시행에 바람직하지 않을 수 있다는 점에 유의하십시오. 이 문제를 완화하기 위해 보험사는 부등식 제약 \[ \min\mathrm{E}\left((\Lambda\Theta-\Lambda a-\Lambda bL)^{2}\right) \text{ subject to } a+b\mathrm{E}(L)\ge 1. \] 을 갖는 다음의 제약 최적화 문제를 풀어 \(r_{L}^{\text{linear}}=a+bL\) 형태의 선형 최적 상대도를 부과하는 방안을 고려할 수 있습니다. 추가적인 상업적 제약을 반영하는 방법과 쿤-터커 조건을 포함하는 이 최적화 문제의 해법에 대한 논의는 Tan (2016)를 참고하십시오.
15.6 추가 자료 및 기여자
추가 읽을거리 및 참고문헌
15.5절의 논의는 고전적인 빈도 기반 BMS에 초점을 맞추고 있으며, 이는 7.3절에서 논의한 집합적 위험 모형과 일관되게 빈도와 심도 정보가 독립이라고 암묵적으로 가정한다는 점에 유의하십시오. 그러나 최근의 여러 실증 연구(Frees, Lee, and Yang (2016a); Garrido, Genest, and Schulz (2016))는 빈도와 심도 사이의 의존 구조가 유의하므로 이를 반영할 필요가 있다고 지적합니다. 이와 관련하여 Oh, Kim, and Ahn (2020)와 Oh, Shi, and Ahn (2020)는 이변량 확률효과 모형에 기반하여 이러한 빈도-심도 종속성을 허용하는 최근의 BMS 틀을 제안하였으며, 이 중 전자는 전이 규칙의 설정에 빈도와 심도 정보를 모두 활용합니다.
한편 절 15.5에서 제시한 체계에는 이중 계산 문제가 있는 것으로 밝혀졌습니다. 사전적 요율 요소가 사전적 위험 분류와 사후적 경험요율 양쪽에 영향을 미치는 이중 역할을 하기 때문에 보험료가 편향됩니다. 이중 계산 문제를 해결하기 위해 완전한 최적화 과정 아래에서 (사후적 요율에 더하여) 사전적 요율의 추정을 통합할 것을 제안한 Oh et al. (2020)를 참고하십시오.
기여자
- Universiti Kebangsaan Malaysia의 Noriszura Ismail과 Macquarie University의 Chong It Tan이 이 장 초판의 주 저자입니다.
- Universiti Kebangsaan Malaysia의 Noriszura Ismail이 이 장 제2판의 주 저자입니다. 이 장에 대한 의견 및 개선 제안은 이메일 <ni@ukm.edu.my>로 보내 주십시오.