9
프로젝트 가치, 예산, 원가 관리
뻔해 보이겠지만, 고객 가치는 오직 고객만이 정의합니다.
— 마크 로젠솔(Mark Rosenthal, 2009)
학습 목표
이 단원을 읽고 나면 다음을 할 수 있습니다.
- 예산, 추정, 가격, 원가, 가치와 같은 기본 용어 정의하기
- 범위 변경과 원가 및 예산 초과 사이의 관계를 논의할 수 있습니다.
- 예산 편성과 관련된 기본 개념을 설명할 수 있습니다.
- 다양한 유형의 원가를 식별하고, 예비비, 이익, 원가 견적과 관련된 문제를 논의할 수 있습니다.
- 목표 가치 설계(target-value design)의 이점을 설명할 수 있습니다.
이 단원의 핵심 개념
- 프로젝트 관리자의 가장 큰 임무는 고객이 정의한 가치를 전달하는 것입니다. 기하학적 질서에 더 가까운 관점에서 프로젝트 예산에 집중하는 것도 중요하지만, 결코 고객이 정의한 가치를 전달하는 것만큼 중요하지는 않습니다.
- 가치와 원가를 관리하려면 고객과 끊임없이 소통해야 하며, 예산과 추정 같은 기본 용어를 서로 같은 뜻으로 이해해야 합니다.
- 추정을 작성할 때 정밀도와 정확도를 혼동하지 마십시오.
9.1 같은 언어로 말하기
거의 모든 프로젝트에는 인력, 서비스, 자재 등 필요한 자원의 대가를 치르기 위한 자금이 필요합니다. 프로젝트 성공을 위해서는 프로젝트 관리자가 프로젝트에 필요한 자금을 정확하게 파악하고, 예산 편성 과정을 통해 그 자금을 확보한 다음, 원하는 결과를 달성하도록 그 자금의 지출을 성공적으로 관리해야 합니다. 프로젝트 자금과 관련된 이해관계자의 기대와 확약을 관리하는 능력, 그리고 성과를 내기 위해 그 자금의 사용을 효과적으로 관리하는 능력이 합쳐져 신뢰할 수 있는 프로젝트 관리자라는 평판의 토대가 됩니다.
프로젝트가 순조롭게 진행되도록 하는 데 중요한 단계 하나는 모든 사람이 비슷한 용어를 사용하고 있는지 확인하는 것입니다. 용어는 어떤 기술적 작업에서든 중요하지만, 특히 프로젝트의 전체 가치에 관해서는 용어를 잘못 사용해 생긴 의사소통 오류가 기대의 불일치를 낳고 프로젝트 참여자 간의 신뢰를 무너뜨릴 수 있습니다. 안타깝게도 이런 종류의 의사소통 오류는 매우 흔합니다. 그러면 몇 가지 기본 용어부터 살펴봅시다.
- 예산(budget): 프로젝트에 배정된 자금입니다.
- 추정: 프로젝트에 필요할 것으로 예상되는 예산을 평가한 것입니다. 추정에는 수량 산출과 원가 산정이 포함되며, 추정은 범위와 확률에 근거합니다. 프로젝트 전반에 걸쳐 관리자와 팀원은 남은 작업, 완료 시점의 원가, 남은 소요 시간을 추정하도록 요청받습니다. 추정은 알려진 정보를 활용하여 프로젝트의 일부 또는 전체에 필요한 노력, 시간 및/또는 원가를 최대한 정확하게 파악하기 위한 미래 예측입니다.
- 가격(price): “재화나 서비스의 유한한 수량, 무게 또는 기타 단위를 구매할 수 있는 가치”(Business Dictionary)입니다. 구매 단위의 가격은 시장에 의해 결정됩니다.
- 비용: "재화나 서비스를 구매하기 위한 지출로, 대개 금전의 지출을 말합니다"(Law 2016). 실무적으로 말하면, 프로젝트 비용(그리고 그것이 수익이나 승인된 지출과 맺는 관계)은 경영진이 가장 관심을 두는 사항입니다. 모든 용어가 그렇듯이 "비용"의 의미도 산업마다 다소 다르다는 점에 유의하십시오. 예를 들어 제품 개발에서 이 용어는 세 가지 구체적인 의미를 가집니다. 1) 제품이나 프로젝트를 만드는 비용, 2) 제품을 생산할 수 있는 제조 셀을 구축하는 비용, 3) 최종 재화나 서비스가 시장에 제공될 때의 비용입니다.
- 가치: "고객이 판단하며 판매 가격과 시장 수요에 반영되는 제품의 본질적 가치"(Lean Enterprise Institute 2014). 프로젝트 관리자는 두 종류의 가치를 고려해야 합니다. 바로 이해관계자가 달성하기를 바라는 가치인 목표 가치와, 프로젝트가 실제로 창출한 가치인 인도 가치입니다. 목표 가치에 대해서는 이 단원의 뒷부분에서 더 자세히 배우게 됩니다.
다음 시나리오는 이러한 관련 개념의 사용법을 보여 줍니다. 연초에 월간 주유 예산을 100달러로 정했다고 가정해 보십시오. 그런데 현재 휘발유 가격이 평소보다 높은 갤런당 5.50달러이기 때문에, 이번 달에는 실제로 휘발유에 130달러를 쓰게 될 것이라고 추정합니다. 휘발유에 드는 비용은 그달의 마지막 주유를 마치고 연료에 쓴 돈을 모두 합산하기 전까지는 알 수 없습니다. 예상치 못하게 다른 지역으로 출장을 가야 하는 상황이 생기면, 비용은 추정치보다 상당히 높아질 수 있습니다. 반대로 휘발유 가격이 갤런당 1.60달러 정도로 갑자기 떨어진다면, 비용은 더 낮아질 것입니다. 어느 경우든 비용은 지나간 일을 돌아보며 계산할 수 있는 단순한 합계입니다. 하지만 한 달 동안의 이동이 지닌 가치는 오직 여러분만이 정의할 수 있습니다. 예상치 못한 출장 덕분에 매력적인 새 사업 기회를 얻게 된다면, 아마 그 출장의 가치를 매우 높게 평가할 것입니다. 그러나 날씨 때문에 목적지에 도착하지 못하고 돌아오는 길에 길까지 잃는다면, 실제로 겪은 바에 따라 그 불운한 여정에 아마 낮은 가치를 매길 것입니다. 프로젝트에서와 마찬가지로, 인도 가치는 목표 가치에 미치지 못할 수 있습니다.
현실에서 이러한 용어가 모든 사람에게 항상 같은 의미로 받아들여지는 것은 아닙니다. 더 나쁜 점은, 사람들이 때때로 이 용어들을 혼용하거나 상황에 따라 서로 다른 의미로 사용한다는 것입니다. 특히 예산과 추정이라는 용어는 비용과 가격이라는 용어와 마찬가지로 동의어로 잘못 사용되는 경우가 많습니다. 이러한 혼란은 결국 프로젝트 파트너 사이에서 프로젝트 목표와 제약 조건이 불분명해지는 결과로 이어질 수 있습니다. 예산, 추정, 목표 가치, 가격은 프로젝트 팀을 이끄는 데 도움이 되는 도구인 반면, 원가와 실현된 가치는 프로젝트 성공 여부를 판단하는 데 도움이 되는 프로젝트 결과라는 점을 기억해 두면 도움이 됩니다. 예산 수립과 추정은 비용을 가늠하고 가치를 창출하기 위해 사용하는 도구입니다. 하지만 예산 수립과 추정이 비용을 발생시키는 것은 아닙니다. 프로젝트 비용은 범위, 그 범위를 달성하는 데 필요한 자원, 그리고 관련 가격에 의해 결정됩니다.
가치를 전달하는 것은 프로젝트 관리자로서 여러분의 주된 임무입니다. 그러나 프로젝트 예산 편성과 관련된 모든 용어 중에서 "가치"의 의미는 파악하기가 가장 어려울 수 있습니다. 기억해야 할 중요한 점은 가치는 고객이 결정하며, 그런 다음 모든 참여자에게 되돌아가 모든 프로젝트 활동을 형성한다는 것입니다. 프로젝트 관리자로서 여러분은 고객과 소통하여 프로젝트의 진정한 가치를 파악해야 합니다. 동시에 가치를 더 장기적인 관점에서 바라볼 필요도 있을 수 있습니다. 예를 들어, 조직은 완료된 모든 프로젝트를 면밀히 검토하여 교훈, 즉 이후 프로젝트를 개선하는 데 활용할 수 있는 정보를 확보함으로써 미래의 고객에게 더 나은 가치를 제공할 수 있을지도 모릅니다. 이러한 자원 투자는 주로 미래의 프로젝트에 이익이 되므로, 자신의 특정 프로젝트에만 집중하는 고객에게는 그 가치가 분명하게 드러나지 않을 수 있습니다. 그러나 전체 프로세스는 장기적으로 모든 고객에게 이익이 됩니다.
프로젝트 예산을 수립하면서 어려운 결정에 직면할 수도 있는데, 이때 가치를 창출하는 작업에 집중해야 합니다. Lean Lexicon에 따르면, 가치를 창출하는 작업을 식별하는 좋은 방법은 "이 작업을 제품에 영향을 주지 않고 생략할 수 있는지 물어보는 것입니다. 예를 들어, 재작업과 대기 시간은 고객에게 가치가 있다고 평가될 가능성이 낮지만, 실제 설계와 제작 단계는 가치가 있다고 평가됩니다"(Lean Enterprise Institute 2014). 이 글은 주택 건설 프로젝트의 사례를 자세히 살펴봅니다. 이 프로젝트에서 집주인들은 공사 기간 내내 수도가 나오지 않는 트레일러에서 지내야 했는데, 시공업자가 제대로 작동하는 욕실처럼 즉시 사용할 수 있는 가치의 "덩어리"를 제공하는 데 집중했다면 집주인들에게 훨씬 더 좋은 결과가 되었을 것입니다(Lloyd 2015): http://project-management.com/understanding-lean-project-management/. 앞선 강의에서 배운 것처럼, 이것이 바로 IT 분야에서 애자일 프로젝트 관리가 하는 일입니다. 각 스프린트가 끝날 때마다 고객은 작동하는 소프트웨어의 일부를 손에 넣게 됩니다.
어떤 프로젝트든 진행하는 내내, 이해관계자들이 자신이 맡은 개별 부분만이 아니라 프로젝트 전체의 성공에 집중하도록 할 수 있는 모든 노력을 기울여야 합니다. 이를 위한 한 가지 방법은 모든 사람이 프로젝트 가치가 무엇인지 이해하도록 한 다음, 프로젝트의 흐름을 최적화하도록 독려하는 것입니다. 프로젝트가 진행됨에 따라 프로젝트 팀은 프로젝트 가치에 대한 이해를 계속 다듬고, 필요한 자원에 대한 추정치를 계속 다듬어야 하며, 필요하다면 비용이 예산을 초과하지 않도록 승인된 예산을 수정하거나 범위를 조정해야 합니다.
제품 개발에서는 가치를 고객이 추가 비용을 기꺼이 지불할 속성이나 기능으로 생각하면 도움이 됩니다. 고객은 더 작은 크기, 더 긴 수명, 더 나은 미적 요소, 또는 더 뛰어난 내구성을 갖춘 제품에 더 많은 비용을 지불할 수 있습니다. 만들어지는 제품의 용도에 따라 이러한 요소의 중요도는 더 높을 수도, 더 낮을 수도 있습니다. 위스콘신 대학교 매디슨 캠퍼스의 공학 전문성 개발(Engineering Professional Development) 프로그램 책임자인 Susan Ottmann은 다음과 같이 지적합니다. "Schneider Electric은 미국 시장을 위해 두 가지 유형의 분전반을 생산합니다. (분전반은 가정에서 회로 차단기를 수용하는 상자입니다.) QO 브랜드는 더 높은 수준의 내구성과 품질로 Homeline 브랜드와 차별화됩니다. 두 제품 모두 같은 기능을 수행하지만, 차단기 내부의 기술은 약간 다릅니다. 아마도 QO는 일부 고객이 더 높은 품질의 제품에 기꺼이 더 많은 비용을 지불할 것이라고 계산했을 것입니다"(개인 서신, 2018년 6월 6일).
9.2 범위 주시하기
프로젝트의 예산, 추정치, 비용은 모두 프로젝트 범위의 영향을 받습니다. 오래된 집의 욕실을 리모델링해 본 사람이라면 프로젝트가 진행되는 동안 범위가 어떻게 바뀔 수 있는지 잘 알고 있습니다. 사실 바닥을 뜯어내고 낡은 배관 상태를 직접 확인하기 전까지는 프로젝트에 비용이 얼마나 들지 제대로 알 수 없습니다. 보스턴의 빅 디그(Big Dig)는 28억 달러가 들 것으로 추정되었지만 결국 146억 달러가 들었는데, 이는 같은 원리가 작용한 더 극단적인 사례입니다. 즉, 어떤 일이든 시작 단계에서 그 비용을 정확하게 예측하기는 어렵습니다.
유용한 경험칙은 잘못될 수 있는 일은 아마 실제로 잘못될 것이라고 가정하는 것입니다. 예를 들어 리모델링 사례로 돌아가 보면, 막연히 최선을 바라기보다는 지은 지 50년 된 욕실의 바닥을 뜯어내기 시작할 때 낡은 것은 모두 교체해야 할 것이라고 가정하는 편이 현명합니다. 위험과 범위에 대한 지나치게 낙관적인 가정은 비현실적인 추정의 주요 원인입니다. 모든 것을 교체해야 한다고 가정하면 프로젝트의 예상 비용 범위의 상한을 추정하는 데 도움이 됩니다. 추정에는 범위가 포함되어야 하며, 이 범위는 실제 프로젝트 상황에 대해 더 많이 알게 될수록 좁혀 나갈 수 있습니다.
비용 초과와 일정 초과의 사례는 쉽게 찾아볼 수 있습니다. 다음은 이 문제가 얼마나 심각한지 감을 잡을 수 있도록 몇 가지 자료를 소개한 것입니다. 이 문제는 대규모 메가프로젝트에서 특히 심각합니다.
- 에너지 산업의 초과 사례에 관한 보고서: http://globalsustain.org/files/EY-spotlight-on-oil-and-gas-megaprojects.pdf
- 올림픽 개최에 드는 막대한 비용을 다룬 Forbes 기사: http://www.forbes.com/sites/niallmccarthy/2016/08/04/the-massive-cost-of-hosting-the-olympic-games-infographic/#66c9ad79ddf7
- 다양한 산업에서 예산을 크게 초과한 메가프로젝트를 정리한 MSN.com의 슬라이드 모음: https://www.msn.com/en-us/money/companies/mismanaged-megaprojects-that-wasted-billions/ss-BB16xME1
늘어나는 비용에 대해 해명을 요구받으면, 프로젝트 관리자는 때때로 범위가 발전했기 때문에 비용이 증가했다고 주장하지만, 실제 원인은 범위 크리프인 경우가 있습니다. 4단원에서 설명했듯이, 범위 진화, 즉 관리되는 변경은 프로젝트 전 과정에 걸쳐 이루어지는 학습에서 비롯되는 자연스럽고 합리적인 결과입니다. 이는 의도한 프로젝트 가치를 달성하기 위해 프로젝트의 핵심 요소를 재검토하게 만드는 외부 요인에 의해 발생하는, 의식적이고 관리된 선택입니다.
반면 범위 크리프는 프로젝트 범위에 대한 관리되지 않은 변경으로 인해 발생합니다. 범위 크리프는 고객의 관점에서는 가치를 더할 수도 있지만, 범위 변경에 소요되는 시간, 비용, 자원으로 인해 추가적인 초과가 발생합니다. 범위 크리프는 아무도 프로젝트 범위에 주의를 기울이지 않을 때 일어나는 경향이 있습니다.
범위 변경 관리의 핵심은 요청된 프로젝트 범위 변경을 조기에 식별하고 검토하고 승인하는 프로세스입니다. 범위 변경 요청서(Scope Change Request)는 프로젝트 변동 요청서(Project Variation Request, PVR)라고도 불리며, 실행에 앞서 영향을 받는 모든 이해관계자가 서명해야 하는 양식입니다. Tom Mochal이 쓴 이 기사는 범위 변경 관리에 유용한 지침을 제공합니다: http://www.techrepublic.com/article/follow-this-simple-scope-change-management-process/. 변경 요청 양식 샘플은 여기에서 내려받을 수 있습니다: “변경 요청 양식“.
9.3 예산 이해하기
예산 수립은 초점을 점점 더 선명하게 맞춰 가는 작업입니다. 세부 사항이 흐릿할 수밖에 없는 광각 추정에서 시작하여, 조금씩 프로젝트 비용의 더 선명한 모습으로 초점을 좁혀 갑니다. 성향상 예산 초안 단계에서부터 모든 수치를 확정하려 할 수도 있지만, 실제로는 현재 의사 결정에 필요한 정밀도 수준으로만 예산을 수립해야 합니다. 전체적인 정밀도는 프로젝트가 진행됨에 따라 높아질 수 있으며, 또 높아져야 합니다.
이는 대략적인 추정치를 산출하는 예산 수립 과정의 초기 단계에서 특히 중요합니다. 적절한 정밀도 수준으로 추정하도록 주의하십시오. 비용을 정확히 센트나 달러 단위까지 추정할 수 있다고 생각하는 실수를 범하지 마십시오. $378,333.27은 현실적이거나 현명한 추정치가 아닙니다. 결국 지나치게 정밀한 예산은 의사소통의 실패를 나타냅니다. 지나치게 정밀한 수치가 담긴 예산을 고객에게 제안하면, 프로젝트에 대한 여러분의 이해와 지식이 실제보다 정확하다는 잘못된 인상을 줄 위험이 있습니다.
아직 추정치를 산출하고 있는 예산 수립 과정의 초기 단계에서는 불확실성 비율을 포함하는 것이 도움이 됩니다. 일반적인 방법은 $400,000 +/- 10%와 같이 +/- 비율을 포함하는 것입니다. 이 비율은 처음에는 클 수 있지만, 프로젝트가 진행되고 불확실성 수준이 낮아짐에 따라 점차 줄어들어야 합니다. 추정이 어렵기로 악명 높은 IT 프로젝트의 경우, 한 걸음 더 나아가 모든 세부 항목에 불확실성 비율을 추가하는 것을 고려하십시오. 하드웨어와 같은 일부 항목은 추정하기 쉬울 수 있습니다. 그러나 새로운 기술을 만드는 데 드는 인건비와 같은 다른 항목은 추정하기가 극도로 어려울 수 있습니다. 많은 프로젝트에서 이러한 세부 항목별 편차는 전체 추정치의 편차에 상당한 영향을 미칠 수 있습니다.
그러나 최종 예산이 확정된 후에도, 예상치 못한 비용에 대비하여 예산의 일정 비율을 따로 떼어 둔 공식 예비비를 포함함으로써 불확실성에 대비해야 합니다. 예비비는 이 강의의 뒷부분에서 더 자세히 설명합니다.
성공적인 프로젝트 관리자는 예산 수립 과정을 의도한 결과를 달성하기 위해 가용 자원을 사용하는 것에 대한 이해관계자의 동의를 이끌어 내는 수단으로 활용합니다. 비용과 자원 가용성에 대해 최대한 투명하게 공개하면 이해관계자 간의 신뢰를 쌓는 데 도움이 됩니다. 적절한 종류의 계약, 예를 들어 경제 상황 변화로 인한 가격 상승에 대해 이해관계자에게 불이익을 주지 않는 계약을 신중하게 활용하면, 모든 이해관계자가 단지 자신의 이익을 지키려 하기보다 프로젝트 가치를 실현하는 데 집중하도록 하는 유인을 만들 수 있습니다. 비용과 계약 간의 관계는 이 강의의 뒷부분에서 더 자세히 다룹니다.
Tim Clark의 이 블로그 게시물에는 프로젝트 예산 수립에 관한 유용한 팁이 담겨 있습니다: https://www.liquidplanner.com/blog/7-ways-create-budget-project/.
9.4 비용 이해하기
영리 조직에서 경영진이 일반적으로 가장 중요하게 여기는 수치인 비용은 결국 가격에 의해 결정됩니다. 많은 프로젝트에서는 작업이 완료될 때까지 그 정확한 비용을 알 수 없습니다. 이해관계자들은 처음에 프로젝트의 의도된 가치에 합의할 수 있으며, 그 가치에는 예상 비용이 따릅니다. 그러나 프로젝트에 대해 어느 정도 작업을 수행하고 더 많이 파악하기 전까지는 비용을 더 정확하게 확정하지 못할 수도 있습니다.
비용을 효과적으로 추정하고 관리하려면 다양한 유형의 비용을 이해해야 합니다:
- 직접 비용: "부서, 프로세스, 제품과 같은 특정 원가 중심점이나 원가 대상으로 직접 추적할 수 있는(또는 그와 동일시할 수 있는) 비용"(Business Dictionary n.d.). 직접 비용의 예로는 인건비, 재료비, 장비비가 있습니다. 직접 비용은 수행되는 작업량에 비례하여 변합니다.
- 직접 프로젝트 간접비: 프로젝트에 사용되고 있는 조직 내 특정 자원과 직접 연결된 비용입니다. 프로젝트 팀이 일하는 공간의 조명, 난방, 청소 비용 등이 그 예입니다. 간접비는 프로젝트 작업량에 따라 변하지 않으므로 흔히 고정 비용으로 간주됩니다.
- 일반 관리(G&A) 간접비: IT 지원, 회계, 마케팅과 같은 "사업 운영에 드는 간접 비용"(Investing Answers n.d.)입니다.
프로젝트에 적용되는 계약 유형은 비용을 고려하는 방식에 영향을 줄 수 있습니다. 4단원에서 설명했듯이, 계약의 두 가지 주요 유형은 고정 가격 계약과 원가 가산 계약입니다. 최종 비용 측면에서는 고정가 계약이 둘 중 더 예측 가능하며, 이 때문에 발주자는 이러한 계약을 선호할 수 있습니다. 그러나 "이러한 예측 가능성에는 대가가 따를 수 있습니다. 판매자는 가격을 고정함으로써 자신이 떠안는 위험을 인식하게 되므로, 유동 가격, 즉 판매자가 떠안는 더 큰 위험을 반영하기 위해 정기적으로 협상할 수 있는 가격을 적용할 때보다 더 높은 금액을 청구할 것입니다"(Symes 2018).
많은 계약에는 고정 가격 요소와 원가 가산 요소가 모두 포함되어 있습니다. 예를 들어, 변동성이 낮고 프로젝트 팀이 직접 통제할 수 있는 계약 부분(예: 직접 인건비)에는 고정가 요소를 두고, 불확실성이 높거나 프로젝트 팀이 직접 통제할 수 없는 부분(예: 연료비나 시장 상황에 따라 가격이 달라지는 소모품)에는 변동 비용 요소를 둘 수 있습니다.
예비비
다른 곳에서 자금을 조달할 수 없다면, 비용 초과는 대개 프로젝트 범위 변경이나 전반적인 품질 저하로 이어집니다. 이를 방지하기 위해 조직은 예산에 예비비를 편성합니다. 엄밀히 말해 예비비는 식별되어 수용된 위험, 그리고 비상 대응이나 완화 대응이 마련된 위험에 대비하여 배정하는 재정 준비금입니다. 예비비의 정확한 금액은 프로젝트 위험에 따라 달라집니다. 일반적인 예비비는 전체 예산의 10%~15%이지만, 프로젝트와 관련된 위험에 따라 달라집니다.
현장에서 온 이야기: John Nelson이 말하는 원가 계획과 살아 있는 질서
John Nelson은 수십 년간 자본 프로젝트를 수행한 경험을 바탕으로 원가 계획에 대한 자신의 생각을 다음과 같이 요약합니다.
개념 계획은 살아 있는 질서 속에서 이루어집니다. 비용 관리는 제대로 수행될 경우 살아 있는 질서에서 시작하지만, 이후 매우 엄격한 기하학적 질서로 넘어갑니다. 안타깝게도 비용 관리가 제대로 수행되는 경우는 드뭅니다. 전 세계 모든 프로젝트의 3분의 2에서 4분의 3이 결국 원래 계획보다 더 많은 비용을 들이게 됩니다. 계획 단계에서 비용을 잘못 산정하면 프로젝트에, 그리고 어쩌면 여러분의 경력에도 막대한 결과를 초래할 수 있습니다. 큰 비용 실패는 남은 직장 생활 내내 여러분을 따라다닐 수 있습니다. 비용을 잘못 산정하면 그에 상응하여 범위와 품질을 낮춰야 합니다. 예를 들어, 많은 대학 캠퍼스에는 완공 전에 자금이 바닥나는 바람에 두세 개 층이 비어 있는 신축 건물이 있습니다. 그 정도 규모의 비용 산정 오류를 책임지는 프로젝트 관리자가 되고 싶지는 않을 것입니다. 이런 오류를 CLM, 즉 경력을 제한하는 행보(career limiting move)라고 부르기도 합니다.
더 나쁜 경우, 비용을 잘못 산정하여 프로젝트를 저가로 입찰한 회사가 불법적인 수단으로 이익을 건지려 하기도 합니다. 값싼 자재를 사용하거나 안전 관련 절차를 생략하는 것이 그 예입니다. 고속도로나 학교 같은 공공 프로젝트에서는 막대한 비용 산정 오류로 대중의 신뢰를 잃을 수 있으며, 이로 인해 공공 기관이 앞으로 더 많은 사업을 추진하기가 어려워집니다. 그런 경우 비용 실패는 OLM, 즉 조직을 제한하는 행보(organizational limiting move)가 될 수 있습니다.
프로젝트 비용을 정확하고 정밀하게 예측하기는 매우 어렵습니다. 겸손함과 호기심을 가지고 시작해야 하며, 특히 프로젝트에서 잘 이해하지 못하는 부분에 대해서는 수치를 정확히 산출하기 위해 많은 노력을 기울여야 합니다. 이는 오래된 주택의 욕실 리모델링 같은 소규모 프로젝트에도 해당됩니다. 이런 프로젝트에서는 벽을 뜯어 보기 전까지 무엇이 나올지 전혀 알 수 없습니다. 이는 보스턴의 터널 메가프로젝트로 결국 190%의 비용 초과를 기록한 빅 딕(Big Dig) 같은 대규모 사업에서도 사실로 입증되었습니다. (2017)
예비비는 합의된 범위 변경 비용을 충당하는 데 쓸 수 있는 경우가 많습니다. 그러나 일부 프로젝트 관리자는 예비비를 어떤 비용 제약에서든 벗어날 수 있는 "감옥 탈출 카드"처럼 취급하는 것을 관행으로 삼습니다. 또 어떤 관리자는 현실적인 이유로 예비비를 인위적으로 부풀려, 예상치 못한 미래의 위험을 관리하는 데 끌어다 쓸 자원을 넉넉히 확보해 두려 합니다. 그러나 이는 결코 좋은 생각이 아닙니다. 결국 쓰지도 않을 거액의 예비비를 떠안게 된다면, 사실상 그 돈을 조직의 나머지 부분으로부터 인질로 붙잡아 둔 셈(즉, 기회비용을 잃은 셈)이기 때문입니다. 이는 프로젝트를 끝마치지 못하게 만드는 비용 초과만큼이나 조직의 사명에 해로울 수 있습니다.
8강에서 설명했듯이, 예비비는 위험 관리의 한 형태입니다. 예비비는 불확실성에 대처하는 데 꼭 필요한 도구입니다. 안타깝게도 이처럼 꼭 필요한 것임에도, 승인된 예산에 예비비를 늘 반영할 수 있는 것은 아닙니다. 예를 들어, 최저 원가를 기준으로 낙찰되는 계약에 경쟁 입찰을 한다면, 추정에 예비비를 포함하는 순간 여러분의 회사가 계약을 따내지 못할 것이 거의 확실합니다. 총액 계약에 예비비를 포함하는 것은 그야말로 현실성이 없습니다.
이 문제에 대한 살아 있는 질서의 접근 방식에서는 그 대신 발주자가 공동 예비비를 유지하고, 타당한 근거가 있으면 모든 프로젝트 이해관계자가 이를 사용할 수 있도록 합니다. 이 방식은 프로젝트 가치를 위협하는 문제를 해결하거나 더 큰 프로젝트 가치를 가져다줄 기회를 활용하는 데 쓸 자금이 있다는 확신을 바탕으로, 프로젝트 참여자들이 프로젝트 스폰서와 협력하여 자신이 발견하는 어떤 문제든 해결하도록 돕습니다. 예를 들어, 건설 업계에서 오랫동안 일해 온 베테랑인 David Thomack은 린(Lean)과 통합 프로젝트 발주(integrated project delivery)에 관한 강연에서, Boldt Company를 비롯해 20억 달러 규모의 의료 시설 프로젝트에 참여한 이해관계자들이 어떻게 수백만 달러의 예비비를 지켜 냈고, 그 돈이 결국 모든 이해관계자에게 어떻게 분배되었는지 설명했습니다(Thomack 2018). 이러한 공동 예비비는 일반적으로 프로젝트 계약서에 명시되며, 위험과 불확실성을 관리하는 효과적인 도구입니다. 일부 조직은 프로젝트의 직접 지출 비용만 관리하지만, 모범 사례는 프로젝트에 투입되는 인력(엔지니어링, 구매, 테스트 등)과 관련된 비용까지 포함한 총비용을 관리하는 것입니다.
이익
민간 기업에서 비용 관리는 이익 극대화를 지향합니다. 비상장 기업이든 상장 기업이든 이익을 내지 못하면 사업을 계속할 수 없습니다. 그러나 그렇다고 해서 모든 프로젝트가 기본적으로 이익 극대화를 위한 사업이라는 뜻은 아닙니다. 물론 개별 프로젝트(신제품 개발이나 고객을 위한 설계 완료 등)는 이익 창출을 목표로 삼을 수 있습니다. 그러나 일부 프로젝트(예: 전사적 소프트웨어 시스템 도입이나 규제 준수 요구 사항 충족)는 그 자체로는 이익을 창출하지 않을 수 있으며, 오히려 조직 전체가 이익을 창출하도록 지원합니다. 정부 기관과 비영리 조직에서는 프로젝트가 이익을 창출하도록 설계되지 않지만, 비용을 절감하거나 조직 내 다른 비용을 충당하는 데 쓸 수 있는 순수입을 창출하기 위해 시작될 수는 있습니다.
프로젝트 관리자로서 여러분은 자신의 프로젝트에 대한 재무적 기대치를 이해해야 합니다. 여러분의 프로젝트의 재무 성과가 관련 프로젝트 포트폴리오와 조직 전체의 재무 성과에 어떤 영향을 미치는지 반드시 파악하십시오. 이러한 이해는 여러분이 제안한 프로젝트를 옹호하는 데 도움이 될 것입니다. 또한 프로젝트가 제시한 가치를 바탕으로 프로젝트의 범위와 예산 변경을 더 설득력 있게 정당화할 수 있게 해 줄 것입니다.
일반적으로, 조직의 더 큰 사명과 조직이 고객에게 제공하고자 하는 가치를 모두 희생하면서 이익을 좇는 것은 지속 가능하지 않습니다. 오로지 이익에만 끈질기게 집중하면, 프로젝트 관리자들이 수익성을 보장한다고 여겨지는 확정 불변의 예산을 맞추려고 품질을 낮추거나 일정을 늦출 수밖에 없게 되어 프로젝트가 엉망이 될 수 있습니다. 그러나 이런 상황에서 수익성은 거의 언제나 단기적으로 정의됩니다. 역설적이게도 단기 이익에 집착하면 장기적으로는 손실이 눈덩이처럼 불어날 수 있습니다. 아마도 불만을 품은 고객들이 다른 곳과 거래하게 되기 때문일 것입니다. 마찬가지로, 지나친 품질이나 앞당긴 일정을 좇는 것 역시 똑같이 손에 잡히지 않는 목표가 될 수 있습니다.
이상적으로는, 모든 프로젝트의 성공에 어떤 형태로든 재무 지표가 연계되어 있고 그것이 계약서에 명시되어 있어야 합니다. 계약과 조달에 협업적으로 접근하면 모든 이해관계자가 단기 이익에만 매달리지 않고 프로젝트가 의도한 가치에 계속 집중하도록 하는 데 도움이 됩니다.
비용 추정
비용을 정확하게 추정하는 일은 모든 조직의 성공에 필수적입니다. 실제로 많은 산업에서 비용 추정에 관련된 지식은 그 자체로 가치 있는 지적 재산의 한 형태입니다. 비용을 추정하는 능력은 기업의 전반적인 경쟁 우위를 이루는 요소이자 대부분의 산업에서 요구되는 역량입니다. 추정에는 두 가지 기본 유형이 있습니다.
-
하향식 추정: “대개 경험이나 정보를 활용하여 프로젝트 기간과 총원가를 결정하는 사람에게서 도출되는 추정입니다. 그러나 이러한 추정은 때때로 프로젝트를 완료하는 데 필요한 세부 활동에 대해 거의 알지 못하는 최고 관리자가 내리기도 합니다”(Larson and Gray 2011, 134). 하향식 추정자는 프로젝트 전체에 대해 예상 총액을 산출한 다음, 그 총액을 여러 프로젝트 작업에 나누어 배분합니다.
- 상향식 추정: “작업분류체계의 모든 활동에 대한 비용을 추정하고, 이 추정치를 합산한 뒤, 적절한 간접비를 더하여 산출하는 프로젝트의 상세 비용 추정”(Business Dictionary n.d.)입니다. 상향식 추정자는 프로젝트를 요소와 작업으로 나누고, 각각의 비용을 추정한 다음, 추정한 비용을 모두 합산하여 프로젝트 총액을 산출합니다. 단순한 상향식 추정에서 흔히 나타나는 문제는 시장 상황으로는 정당화할 수 없는 수준으로 비용을 과대 추정하는 경우가 많다는 점입니다. 예상 총비용은 시장 현실과 비교해 보아야 하며, 프로젝트 전체에 대해 실현 가능한 예산에 도달하려면 계획된 작업과 관련 비용에 대한 작업별 추정치를 조정해야 할 수도 있습니다. 이러한 조정을 해야 한다는 압박 때문에 스폰서가 어떻게든 수치를 맞추려 할 수 있다는 점에 유의하십시오. 예를 들어 프로젝트의 이점을 부풀리거나(예: 시장 전망치보다 높은 판매량), 프로젝트 팀이 현실적으로 가능한 것보다 더 많은 작업을 더 빨리 해내도록 계획할 수도 있습니다. 결국 이것은 윤리적인 문제이며, 여러분의 평판을 대가로 치르게 될 수도 있습니다. 프로젝트 비용을 추정할 때는 프로젝트의 현실에 대해 끝까지 정직한 태도를 유지하는 것이 필수적입니다.
세 번째 유형인 반복적 추정은 하향식 추정과 상향식 추정의 장점을 결합합니다. 반복적 추정은 하향식 추정에서 일반적으로 사용하는 정보(예: 유사 프로젝트의 과거 이력)와 상향식 추정으로 생성된 상세 정보를 함께 고려하여 추정치를 다듬어 가는 과정입니다. 반복적 추정은 살아 있는 질서 속에서 이루어지며 프로젝트 이해관계자 간의 협상과 조율에 의존합니다. 이 방식은 과거 작업이 미래 작업을 대표할 수 있을 때에만 효과가 있으며, 이는 사실상 작은 배치 단위로 생산하고 있을 때에만 판단할 수 있습니다. 반복적 추정의 한 유형인 단계별 추정은 “프로젝트가 대규모이거나 장기간에 걸쳐 진행되거나, 조직에 새롭거나 시도해 본 적 없는 것을 개발하는 경우에 사용됩니다. 단계별 추정에서는 단기 작업을 ±5–15%의 높은 정확도로 추정하는 반면, 향후 작업은 ±35%의 정확도로 개략적으로 추정합니다”(Goodrich n.d.). 프로젝트가 주요 단계를 거쳐 진행됨에 따라, 이후 단계의 예산은 그때까지 얻은 지식을 바탕으로 의도적으로 검토되고 다듬어집니다.
David Pagenkopf에 따르면, IT 프로젝트 관리자는 모수 추정이라는 또 다른 유형의 추정을 사용하는데, 이는 “다른 프로젝트의 일부에서 얻은 경험을 활용하여 과거 작업과 비슷하지만 똑같지는 않은 작업 패키지에 대한 추정치를 도출하는” 방법입니다. 예를 들어 그는 다음과 같이 설명합니다. “½톤 포드 픽업트럭이 고속도로에서 20mpg의 연비를 낸다면, ½톤 GMC 픽업트럭도 고속도로에서 20mpg의 연비를 낼 것이라고 추정할 수 있습니다. 이 정보는 여러 대의 렌트 트럭을 이용하는 여정의 전체 비용을 산정하는 데 도움이 될 수 있습니다. 실제 주행 거리는 달라지겠지만, GMC 트럭을 시험하고 데이터를 수집하지 않고도 그 트럭의 mpg를 합리적으로 추정할 수 있습니다”(개인 서신. 2018년 6월 1일).
9.5 목표 가치 설계
조직이 비용 관리에 온갖 노력을 기울이는데도, 비용 초과는 여전히 피할 수 없는 현실입니다. 예를 들어 Flyvbjerg와 Budzier는 1,471개의 IT 프로젝트를 대상으로 한 연구에서 다음과 같은 사실을 발견했습니다.
평균 초과율은 27%였습니다. 그러나 이 수치 뒤에는 훨씬 더 우려스러운 수치가 가려져 있습니다. 프로젝트들의 예산 초과를 그래프로 그려 보면 '두꺼운 꼬리(fat tail)', 즉 막대한 초과 지출이 대거 나타납니다. 우리가 조사한 프로젝트 중 무려 6개 중 1개는…평균 200%의 비용 초과와 거의 70%에 달하는 일정 초과를 [기록했습니다]. 이는 IT 변화 계획의 진짜 함정을 드러냅니다. 경영 컨설턴트들과 학술 연구들이 앞서 주장했던 것처럼 이러한 계획이 평균적으로 높은 비용 초과에 특히 취약하다는 것이 아닙니다. 이례적으로 많은 비율의 계획이 막대한 초과 지출을 낸다는 것입니다. (2011)
비용 초과는 프로젝트에 대한 충분한 지식 부족, 원하는 작업 범위 전체에 대한 자금 확보 실패, 프로젝트 실현 가능성에 대한 불확실성, 상충하는 우선순위 등 여러 가지 이유로 발생합니다. 비용 관리에 전통적인 기하학적 접근 방식만 사용하면, 이러한 문제를 예방할 수 있는 폭넓고 지속적인 이해관계자 참여와 협업을 이끌어 내지 못합니다. 건설 분야에서 린(Lean) 프로젝트 수행의 초석이며 프로젝트 관리의 거의 모든 영역에 적용할 수 있는 살아 있는 질서의 원칙인 목표 가치 설계를 도입하면 훨씬 더 나은 결과를 얻을 수 있습니다. 목표 가치란 이해관계자가 프로젝트를 통해 만들어 내기를 원하는 산출물입니다. 목표 가치 설계는 프로젝트의 목표 비용을 넘지 않으면서 고객에게 가능한 최선의 목표 가치를 창출하는 데 초점을 맞춥니다. 이를 위해서는 '예상 비용'에서 '목표 비용'으로의 근본적인 사고 전환이 필요합니다. 목표 가치 설계 프로세스는 협업적이고 반복적이며, 일반적으로 프로젝트 이해관계자 간의 잦은 개선 작업과 대화를 필요로 합니다.
목표 가치 설계에 대한 30초 분량의 간단한 소개는 다음 동영상을 참고하십시오.
이 버전의 텍스트에서는 YouTube 요소가 제외되었습니다. 온라인에서 다음 주소로 볼 수 있습니다: https://wisc.pb.unizin.org/technicalpm/?p=194
전통적인 예산 편성 과정에서 추정은 상세 설계와 프로젝트 계획에 근거합니다. 목표 가치 설계에서는 프로젝트의 의도된 가치에서 출발하여, 목표 비용으로 그 의도된 가치를 실현할 프로젝트를 설계하고 계획합니다. 다시 말해, 프로젝트의 가치와 그에 따른 예산이 프로젝트의 설계를 결정하는 것이지, 그 반대가 아닙니다. 이는 거의 항상 특정 가격대에 맞추어 제품을 설계해야 하는 제품 개발 팀에게는 새로운 일이 아닙니다. 그러나 고객이 진정으로 원하는 것을 알아내기 위해 목표 가치 설계에서 요구하는 수준의 고객 참여는 대부분의 제품 개발 팀에게 익숙하지 않은 것입니다. 어느 업계에서든 목표 가치 설계의 목표는 적정한 가격, 일정, 품질로 얻을 수 있는 것의 최적점을 찾는 것입니다. 예를 들어, 애자일 소프트웨어 개발의 핵심은 원하는 목표 가치를 달성하기 위해 프로젝트의 초점을 지속적으로 재조정하는 것입니다.
가치에 대해 생각하기
John Nelson에 따르면, 고객이 무엇을 가치 있게 여기는지 이해하기 전까지는 프로젝트의 비용을 제대로 산정할 수 없습니다. 이를 위해서는 가치가 진정으로 무엇을 의미하는지 이해해야 합니다.
우리는 늘 가치에 기반한 결정을 내립니다. 그러나 사람마다 중요하게 여기는 가치는 서로 다릅니다. 예를 들어 위스콘신에서는 얼어붙은 겨울 도로에서 차가 손상될까 봐 걱정할 필요가 없도록 저렴한 차를 몰기로 할 수 있습니다. 고객을 자기 차에 태우고 다녀야 하는 부동산 중개인이라면 더 편안하고 비싼 차를 선택할 수도 있습니다. 이러한 결정에는 옳고 그름이 없습니다. 두 사람 모두 옳습니다.
도덕적 가치는 프로젝트 가치와 다르다는 점을 명심하십시오. 도덕적 가치는 옳고 그름에 관한 것입니다. 프로젝트 가치는 어떤 것의 값어치에 관한 것이며, 이를 판단할 수 있는 유일한 사람은 고객입니다. 엔지니어가 고객이 정의한 프로젝트 가치에 이의를 제기할 수 있는 유일한 경우는 고객이 인간의 안전을 위협하거나 불법적인 것을 요구할 때입니다.
프로젝트의 비용을 산정할 때는 고객의 가치 기준선이 무엇인지 파악해야 합니다. 고객이 원하는 것이 아니라면 지금까지 만들어진 것 중 최고의 것을 만들 필요는 없습니다. 따라서 목표 가치 프로세스의 첫 단계는 고객이 생각하는 가치의 정의를 고객 스스로 설명하도록 하는 것입니다. 그러려면 고객이 원하는 것을 알고 싶어 한다는 점을 분명히 드러내면서 계속 질문하는 열린 대화를 나누어야 합니다. 이 단계에서는 제공할 수 있는 것을 과도하게 약속하고 싶은 유혹을 반드시 참아야 합니다. 이를 피하는 한 가지 방법은 가치, 예산, 일정에 대해 고객과 지속적으로 소통하는 것입니다. (2017)
John Nelson에 따르면, 자본 프로젝트에서 목표 가치 원가 모델은 “시간이 지남에 따라 변화하는 추정과 예산의 틀”입니다(2017). 이 과정에는 “가격, 원가, 예산, 추정에 대한 많은 대화와 함께, 고객이 진정으로 가치 있게 여기는 것에 대한 고객과의 논의”가 수반됩니다. 이 과정이 제대로 이루어지면 “원가 관리가 전문 추정자들이 고립된 채 수행하는 계산에서, 팀원과 고객 모두가 역할을 맡는 프로젝트에 대한 지속적이고 협력적인 학습 과정으로 바뀝니다. "이는 한 사람이 총비용을 계산할 책임을 지고 다른 사람이 그 금액으로 프로젝트를 완수할 책임을 지는 함정을 피하게 해 줍니다"(2017).
목표 가치 설계의 궁극적인 목표는 설계/추정/재설계 주기에서 흔히 발생하는 낭비와 재작업을 줄이는 것입니다. 어느 한 당사자도 혼자서는 프로젝트 가치를 정의하고 그 가치를 가장 효율적으로 제공하는 프로젝트 계획을 수립하는 데 필요한 지식을 갖추고 있지 않기 때문에, 목표 가치 설계에는 반드시 다기능 팀이 참여합니다. 목표 가치 설계는 프로젝트의 제품/산출물 정의를 프로젝트를 수행하는 데 사용되는 프로세스 및 관련 프로젝트 비용과 통합합니다.
조직에서 목표 가치 설계를 구현하는 데 도움이 되도록 린 건설 연구소(Lean Construction Institute)는 아홉 가지 "기본 실천 사항"을 권장합니다. 이 원칙은 모든 유형의 프로젝트에 적용됩니다.
- 고객과 깊이 소통하여 목표 가치를 설정하십시오. 설계자와 고객은 모두 관심사를 드러내고 다듬으며, 무엇이 가치인지 새롭게 평가하고, 그 가치를 어떻게 만들어 낼지 선택하는 책임을 함께 집니다. 설계 프로세스 전반에 걸쳐 고객과 계속 소통하여 고객의 관심사를 찾아내십시오.
- 학습과 혁신을 위해 설계 작업을 이끄십시오. 팀이 학습하고 놀라운 결과를 만들어 낼 것이라고 예상하십시오. 학습하고 혁신한 내용을 실시간으로 드러낼 수 있는 루틴을 마련하십시오. 또한 예상치 못한 일이 현재 계획을 흐트러뜨리고 더 많은 재계획을 요구할 것이라는 점도 예상하십시오.
- 상세한 추정에 맞추어 설계하십시오. 예산과 발주자의 목표 가치에 비추어 설계를 평가하는 메커니즘을 활용하십시오. 설계를 진행하는 도중에 목표를 얼마나 잘 달성하고 있는지 검토하십시오. 예산이 중요할 때는 예산을 고수하십시오.
- 프로젝트를 협력하여 계획하고 재계획하십시오. 계획 수립을 활용하여 행동을 조율하는 관행을 다듬으십시오. 이렇게 하면 지연, 재작업, 순서가 어긋난 설계를 피할 수 있습니다.
- 설계 세트 안에서 제품과 프로세스를 동시에 설계하십시오. 설계 세부 사항의 고객(엔지니어, 시공자, 건축주, 사용자, 건축가)과 함께 세부 사항을 작은 배치(로트 크기 1) 단위로 개발하십시오. 설계를 진행하면서 완료된 작업을 수락(승인)하는 관행을 도입하십시오.
- 그것을 사용할 고객의 순서에 따라 설계하고 상세화하십시오. 이렇게 하면 고객이 가치 있게 여기는 것에 계속 주의를 기울일 수 있습니다. 지금 당장 할 수 있는 일을 하기보다는, 다른 사람들이 다음에 여러분에게 필요로 하는 일을 하십시오. 이렇게 하면 부정적인 반복이 줄어듭니다.
- 작고 다양한 그룹으로 일하십시오. 학습과 혁신은 사회적으로 일어납니다. 8명 이하의 소규모 그룹의 역학은 학습과 혁신에 더 유리합니다. 서로에 대한 신뢰와 배려가 더 빨리 형성되고, 의사소통과 조율이 더 쉽기 때문입니다.
- 큰 방에서 일하십시오. 설계 팀원들을 한곳에 모아 두는 것이 대개 최선의 선택입니다. 설계는 복잡하고 어수선한 작업입니다. 설계 팀원 간의 즉석 회의는 프로세스에서 꼭 필요한 부분입니다. 다양한 전문가들이 짝을 이루어 진행하는 정기적이고 짧은 공동 설계 세션도 마찬가지입니다.
- 프로세스 전반에 걸쳐 회고를 실시하십시오. 각 설계 주기를 성찰과 학습을 위한 대화로 마무리하는 습관을 들이십시오. 회고는 적게 하기보다 차라리 많이 하는 편을 택하십시오. 회의를 마칠 때 plus|delta를 활용하십시오. 통합 이벤트가 끝날 때는 발주자를 포함하는 보다 공식적인 회고를 활용하십시오. 모든 팀원에게 개선의 기회를 발견할 수 있을 것 같다는 예감만 들더라도 언제든지 회고를 요청하도록 지시하십시오. (Macomber and Barberio 2007)
실무에서의 비용
위스콘신 대학교 매디슨 캠퍼스의 Discovery Building에 대한 John Nelson의 작업에는 목표 가치 설계에서 일어나는 가치 절충의 흥미로운 사례가 있었습니다.
알고 보니 건축주는 건물에 매우 높은 품질의 조명을 기대하고 있었고, 이 때문에 전기 부문의 목표 가치에 압박이 가해졌습니다. 이에 대해 저희는 이렇게 말했습니다. "좋습니다. 전기 부문의 목표 가치는 높일 수 있지만, 프로젝트 예산은 늘릴 수 없습니다. 그러면 어떤 시스템으로 그만큼을 상쇄하겠습니까?" 결국 저희는 플랫 슬래브 콘크리트 구조 시스템을 사용하여 건물 높이를 4피트 줄일 수 있었습니다. 또한 디지털 통합 설계를 활용하여 건물 전체를 AutoCAD로 설계하고, 현장에 들어가기 전에 모든 간섭을 해결했습니다. 건물 높이를 4피트 줄인 덕분에 외피 비용이 낮아졌고, 이것이 더 높은 품질의 조명에 드는 비용을 상쇄했습니다. 이것은 비용을 관리하는 데 필요한 주고받기의 한 예입니다.
가치는 목표 가치 설계의 핵심이며, 궁극적으로 고객이 정의합니다. 그러나 프로젝트 관리자로서 여러분은 때때로 고객이 계획부터 건설/제조/구현, 운영 및 지원, 그리고 제품이나 시설의 폐기/해체에 이르기까지 프로젝트의 전체 수명 주기를 생각해 보도록 독려함으로써, 프로젝트의 전반적인 가치를 이루는 요소에 대한 고객의 관념을 넓혀야 할 때가 있습니다.
그렇다면 목표 가치 설계는 실제로 어떤 모습입니까? 설계 관리자 핸드북(The Design Manager's Handbook)(다음 주소에서 온라인으로 볼 수 있습니다: http://onlinelibrary.wiley.com/doi/10.1002/9781118486184.app1/pdf)의 부록 A에는 유용한 예가 몇 가지 실려 있습니다(Mossman, Ballard and Pasquire 2013). The Boldt Company가 작성한 그림 9-1은 목표 가치 설계 프로젝트의 주요 마일스톤을 그래프로 보여 줍니다.
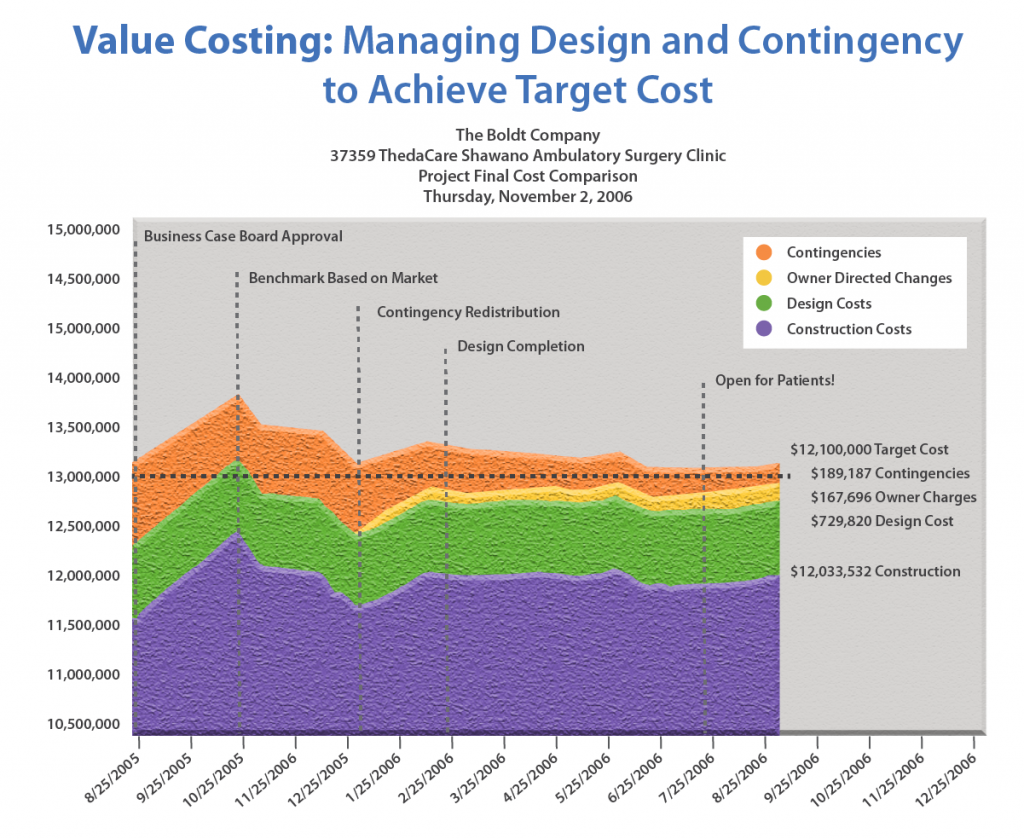
이 도표는 다음을 보여 줍니다.
- 목표 원가는 이사회 승인을 통해 $13,100,000로 설정되었습니다.
- 예비비를 제외한 초기 추정 비용은 목표 원가를 약간 웃돌았습니다.
- 예비비를 포함한 추정 비용이 목표 원가에 근접할 수 있도록 설계가 수정되었습니다.
- 최종 설계에는 예비비 한도로 충당된 건축주 주도의 변경 사항이 포함되었습니다. 프로젝트가 진행됨에 따라 예비비는 필요할 때마다 사용되었지만, 총비용을 목표 예산 내로 유지한다는 목표 아래 팀이 실제 비용을 추정치에 맞게 관리하면서 예비비는 줄어들었습니다.
- 사용되지 않은 예비비는 마지막에 프로젝트 파트너들이 나눠 가질 수 있었습니다.
- 프로젝트 전반에 걸쳐 참여자들은 프로젝트의 범위, 비용, 일정을 신중하게 점검했습니다. 어떤 프로젝트에서든 프로젝트 범위를 정의하고, 잠재적인 범위 변경을 파악하고, 그러한 변경을 가능하게 하는 데 필요한 비용 및 일정상의 절충점을 파악하는 프로세스를 갖추는 것이 필수적입니다.
실용적인 팁
- 프로젝트 비용에 관해서는 모든 고객에게 모든 것이 되려고 하지 마십시오: 어떤 조직은 저비용 프로젝트에서, 또 어떤 조직은 고비용 프로젝트에서 더 좋은 성과를 냅니다. 둘 다 잘하는 조직은 드뭅니다. 계획 단계에서 가치에 대해 논의해 보니 고객이 쉐보레 지갑으로 메르세데스를 원한다는 것을 알게 되었다면, 그 고객을 만족시킬 수 없을 것이므로 아마 그 고객과는 일하지 않는 편이 좋을 것입니다.
- 배울 준비를 하십시오: 프로젝트 전반에 걸쳐 여러분은 살아 있는 질서에서 기하학적 질서로 이어지는 연속선 위를 이동하며, 진행할수록 상황은 더 예측 가능해집니다. 그러나 프로젝트가 끝나기 전까지는 프로젝트의 총비용을 결코 알 수 없습니다.
- 예산 수립 과정 전반에 걸쳐 이해관계자를 참여시키십시오: 절충을 해 나가는 동안 이해관계자와 계속 대화하여 이해관계자가 모든 가치 결정의 주인이 되도록 하는 것이 필수적입니다
- 제가 아는 만큼만 추정할 수 있었습니다라는 말로 원가 산정 실수를 대수롭지 않게 넘기지 마십시오: 고객에게 그 말은 제가 충분히 알지 못했습니다라는 뜻입니다. 더 나쁘게는 충분히 알아볼 시간을 들이지 않았습니다라는 뜻입니다. 어느 시점에서든 비용에 관해 자신이 알고 있는 것과 모르는 것에 대해 정직하고 겸손하십시오. 실제보다 더 많이 아는 듯한 인상을 주지 말고, 근거가 뒷받침하는 수준 이상으로 정밀하게 말하지 마십시오.
- 조건부 보증 최고 가격(guaranteed maximum price with qualifications)이라는 전문 용어를 피하십시오: 건설 업계에서 매우 흔히 쓰이는 이 표현은 모순 어법입니다. 어떤 것이 보증된 것이면서 동시에 조건이 붙은 것일 수는 없습니다.
- 정보에 기반한 직관을 기르십시오: 경험을 통해 길러지는 정보에 기반한 직관은 추정에 큰 도움이 될 수 있습니다. 비슷한 프로젝트를 반복할수록 정보에 기반한 직관은 향상됩니다. 경력 초기에는 정보에 기반한 직관을 더 빨리 습득하도록 도와줄 수 있는 멘토를 찾으십시오.
- 마일스톤에 도달할 때까지 기다렸다가 비용, 예산, 추정치를 살펴보는 실수를 하지 마십시오: 그 시점에는 대개 너무 늦습니다. 예상치 못한 상황을 피하려면 프로젝트 전반에 걸쳐 수치를 점검하십시오. 알려지지 않은 부분에는 정보에 기반한 직관을 활용하여 처음부터 큰 사항들을 올바르게 잡도록 노력하십시오. 프로젝트 전반에 걸쳐 예산 파탄이나 추정 초과가 예상되면 선제적으로 조정하거나, 재설정하거나, 중단할 준비를 하십시오.
- 생산/건설 비용이 전부가 아니라는 점을 기억하십시오: 생산/건설 비용과 총소유비용의 차이에 대해서도 처음부터 솔직하게 밝혀야 합니다. 예를 들어, 엔진의 총소유비용에는 유지보수 및 교체 부품 비용이 포함됩니다. 자본 프로젝트에서는 여기에 수수료, 가구, 예비비가 포함되며, 이로 인해 30%에서 40%가 추가될 수 있습니다. IT 분야에서는 수명 주기 비용에 유지보수 비용이 포함되며, 이는 일반적으로 구매 가격의 20%입니다.
- 공공 부문과 민간 부문의 비용 차이를 이해하십시오: 공공 부문에서는 매우 경직된 설계-입찰-시공 방식의 상황에서 지출할 수 있는 금액이 정해진 수치로 주어지는 경우가 있습니다. 그런 경우에는 그 수치에 맞추어 프로젝트를 설계하기만 하면 됩니다. 그것은 목표 가치 설정이 아닙니다. 그것은 최소한의 품질 수준에서 특정 비용을 맞추기 위한 역설계입니다.
- 불확실성의 수준을 현실적으로 인식하십시오: 어떤 경우에도 현재의 정확도가 실제보다 높다고 이해관계자가 오해하게 만들지 마십시오. 프로젝트 팀이 프로젝트에 대한 정보를 더 많이 얻게 됨에 따라 시간이 지나면서 정확도를 높일 수 있는 팀의 역량도 향상된다는 사실을 솔직하게 밝히십시오.
- 프로젝트가 진행될 재무 환경에 대해 파악하십시오: 회사의 재무 계획 방식을 반드시 이해하십시오. 어떤 회사에서는 시험 시설 비용을 간접비로 간주하여 일반관리 고정비의 일부로 처리합니다. 다른 회사에서는 동일한 내부 비용을 "사용량 기준"으로 각 개별 프로젝트에 직접 청구합니다. 이는 최종 프로젝트 비용의 타당성에 큰 영향을 미칠 수 있습니다. 회사가 비용을 어떻게 배분하는지, 그리고 프로젝트 예산에 무엇이 포함되어야 하는지를 이해하는 것은 좋은 계획 수립에 필수적입니다. 이를 위한 모범 사례는 회사 프로세스에 정통한 프로젝트 관리자에게 프로젝트 계획과 예산을 검토받는 것입니다.
- 예비비는 프로젝트 수준에서 관리하십시오: 기체가 주어진 공간을 채우도록 팽창하는 것과 마찬가지로, 지출도 가용 예산에 맞추어 늘어납니다. 이러한 이유로 예비비는 작업 수준이 아니라 프로젝트 수준에서 관리하는 것이 가장 좋습니다.
- 공유 예비비를 마련하십시오: 가능하면 언제나 프로젝트를 위한 공유 예비비를 마련하여, 예산을 지키면 모든 이해관계자가 혜택을 받고 비용 초과가 발생하면 모든 이해관계자가 손해를 보도록 하십시오.
- 제품 개발에서는 예상보다 낮은 생산량이 수익성에 영향을 미칠 수 있다는 점을 기억하십시오: 제품 개발에서는 생산량이 적기 때문에 출시 시점의 제품 원가가 예상보다 높은 경우가 많습니다. 이는 수익성에 영향을 줄 수 있습니다. 팀이 목표 생산량에서 목표 원가에 도달하기 위한 경로와, 예상 생산량을 달성하지 못할 경우의 대비책을 반드시 이해하도록 하십시오. 이는 제약 산업처럼 고정비가 높고 제조 비용이 낮은 산업에서 특히 그렇습니다.
- 가능한 트레이드오프를 고려하십시오: 범위, 비용, 일정은 일반적으로 프로젝트가 진행됨에 따라 변경됩니다. 프로젝트 상황이 변해 감에 따라 “우리 팀이 프로젝트에 가장 이익이 되는 방향으로 할 수 있는 절충은 무엇인가?”라고 계속 스스로에게 물으십시오.
- 사전에 정해진 예산으로 일할 준비를 하십시오: 팀이 자유롭게 프로젝트를 논의하고 제안할 수 있는 예산 협상 과정이 이상적이지만, 때로는 조직의 리더가 프로젝트 예산을 수립하고, 배정된 팀은 어떻게든 그 예산으로 프로젝트를 해내야 하는 책임을 맡게 됩니다. 그런 경우에는 배정된 예산으로 프로젝트의 목표를 달성할 수 있는지 그 실현 가능성을 평가한 다음, 1) 팀을 이끌어 적절한 프로젝트 전략과 계획을 수립하거나, 2) 프로젝트 스폰서와 협상하여 범위나 예산, 또는 둘 다를 조정함으로써 팀이 프로젝트의 가치 실현을 자신 있게 약속할 수 있도록 해야 합니다.
~요약
- 용어는 어떤 기술적 작업에서든 중요하지만, 특히 프로젝트의 전체 가치와 관련해서는 용어를 잘못 사용하여 생긴 의사소통 오류가 기대치의 불일치를 낳고 프로젝트 참여자 간의 신뢰를 무너뜨릴 수 있습니다. 예산과 추정치의 차이, 그리고 가격과 비용의 차이를 반드시 이해하십시오. 프로젝트 예산 수립과 관련된 모든 용어 중에서도 "가치"의 의미는 특히 파악하기 어려울 수 있습니다. 기억해야 할 가장 중요한 점은 가치가 고객에 의해 결정되며, 그 가치가 모든 참여자에게 다시 흘러가 모든 프로젝트 활동을 형성한다는 것입니다. 가치를 제공하는 것이 프로젝트 관리자로서 여러분의 주된 업무입니다.
- 프로젝트의 예산, 추정치, 비용은 모두 프로젝트의 범위에 영향을 받습니다. 늘어나는 비용에 대해 해명을 요구받으면, 프로젝트 관리자는 때때로 범위가 변화했기 때문에 비용이 증가했다고 주장하지만, 실제 원인은 범위 크리프인 경우가 있습니다. 범위 변경 관리의 핵심은 범위 변경 요청서(Scope Change Request), 또는 때로 프로젝트 변경 요청서(Project Variation Request, PVR)라고 불리는 양식으로, 변경을 실행하기 전에 영향을 받는 모든 이해관계자의 서명을 받아야 합니다.
- 예산 수립은 초점을 점점 정밀하게 맞춰 가는 과정입니다. 세부 사항이 불가피하게 흐릿한 광각 추정치에서 시작하여, 조금씩 프로젝트 비용에 대한 더 선명한 그림으로 좁혀 들어갑니다. 적절한 수준의 정밀도로 추정하도록 주의하십시오. 비용을 정확히 1센트나 1달러 단위까지 추정할 수 있다고 생각하는 실수를 범하지 마십시오. 성공적인 프로젝트 관리자는 예산 수립 과정을 의도한 성과를 달성하기 위해 가용 자원을 사용하는 것에 대해 이해관계자의 동의를 이끌어 내는 수단으로 활용합니다. 비용과 자원 가용성에 대해 최대한 투명하게 공개하면 이해관계자 간의 신뢰를 쌓는 데 도움이 됩니다.
- 비용을 효과적으로 추정하고 관리하려면 직접비, 직접 프로젝트 간접비, 일반 관리(G&A) 간접비를 포함한 다양한 유형의 비용을 이해해야 합니다. 프로젝트에 적용되는 계약 유형(예: 고정 가격 계약 대 원가 가산 계약)은 비용을 고려하는 방식에 영향을 줄 수 있습니다. 다른 출처에서 자금을 확보할 수 없다면, 비용 초과는 일반적으로 프로젝트 범위의 변경이나 전반적인 품질 저하로 이어집니다. 이를 방지하기 위해 조직은 예산에 예비비를 편성합니다. 예비비의 정확한 금액은 프로젝트 위험에 따라 달라집니다. 일반적인 예비비는 전체 예산의 10%~15%이지만, 프로젝트와 관련된 위험에 따라 달라집니다. 공유 예비비는 이해관계자가 프로젝트에 대한 각자의 개별적 이해관계보다 프로젝트 전체의 안녕에 집중하도록 장려할 수 있습니다.
- 프로젝트 관리자로서 여러분은 자신의 프로젝트에 대한 재무적 기대치를 이해해야 합니다. 민간 기업에서 비용 관리는 이익 극대화를 지향합니다. 그러나 그렇다고 해서 모든 프로젝트가 기본적으로 이익 극대화를 위한 사업이라는 뜻은 아닙니다. 정부 기관과 비영리 조직에서 프로젝트는 이익을 창출하도록 설계되지 않지만, 비용을 절감하거나 조직 내 다른 비용을 충당하는 데 사용할 수 있는 순수익을 창출하기 위해 시작될 수 있습니다. 계약과 조달에 대한 협력적 접근 방식은 모든 이해관계자가 단순히 단기 이익이 아니라 프로젝트가 의도한 가치에 계속 집중하도록 돕습니다. 비용을 정확하게 추정하는 것 또한 모든 조직의 성공에 필수적이며, 두 가지 기본 추정 유형인 하향식 추정과 상향식 추정뿐만 아니라, 하향식 추정과 상향식 추정의 장점을 결합한 반복적 추정에도 익숙해야 합니다.
- 건설 분야에서 린(Lean) 프로젝트 수행의 초석인 목표 가치 설계는 프로젝트 관리의 거의 모든 영역에 적용할 수 있습니다. 목표 가치 설계는 프로젝트의 목표 비용을 초과하지 않으면서 고객에게 가능한 최상의 가치를 창출하는 데 초점을 맞춥니다. 목표 가치 설계에는 “예상 비용”에서 “목표 비용”으로의 근본적인 사고 전환이 필요합니다. 목표 가치 설계 프로세스는 협력적이고 반복적이며, 일반적으로 프로젝트 이해관계자 간의 잦은 개선과 대화가 필요합니다. 목표 가치 설계의 궁극적인 목표는 설계/추정/재설계 주기에서 흔히 발생하는 낭비와 재작업을 줄이는 것입니다.
용어집
- 상향식 견적(bottom-up estimate)—“작업분류체계에 있는 모든 활동의 비용을 추정하고, 이 추정치를 합산한 뒤, 적절한 간접비를 더하여 산출하는 프로젝트의 상세 비용 견적입니다"(Business Dictionary n.d.). 상향식 견적자는 먼저 프로젝트를 작업 단위로 나누고, 각 작업의 비용을 추정한 다음, 모든 프로젝트 작업의 비용을 합산합니다.
- 예산(budget)—프로젝트에 할당된 자금입니다.
- 예비비(contingency fund)—식별되어 수용된 위험, 그리고 이에 대한 비상 대응이나 완화 대응이 마련된 위험에 대해 배정되는 재정적 준비금입니다. 예비비는 합의된 범위 변경에 드는 비용을 지불하는 데에도 흔히 사용됩니다.
- 비용(cost)—"일반적으로 재화나 서비스를 구매하기 위해 지출하는 것으로, 대개 금전의 지출을 말합니다"(Law 2016). 다른 모든 용어와 마찬가지로 "비용"의 의미도 산업마다 다소 다르다는 점에 유의하십시오. 예를 들어, 제품 개발에서 이 용어는 세 가지 구체적인 의미를 가집니다. 1) 제품이나 프로젝트를 만드는 데 드는 비용, 2) 제품을 생산할 수 있는 제조 셀을 구축하는 데 드는 비용, 3) 최종 재화나 서비스가 시장에 제공될 때의 비용입니다.
- 직접비(direct costs)—"부서, 프로세스, 제품과 같은 특정 원가 센터나 원가 대상으로 직접 추적할 수 있는(또는 그것과 직접 연관 지을 수 있는) 비용입니다"(Business Dictionary n.d.). 직접비의 예로는 인건비, 재료비, 장비비가 있습니다. 직접비는 수행되는 작업이 늘어날수록 그에 비례하여 변합니다.
- 프로젝트 직접 간접비(direct project overhead costs)— 프로젝트에 사용되고 있는 조직 내 특정 자원과 직접 연결된 비용입니다. 예를 들어 프로젝트 팀이 일하는 공간의 조명, 난방, 청소 비용이 이에 해당합니다. 간접비는 프로젝트 작업량에 따라 달라지지 않으므로 고정비로 간주되는 경우가 많습니다.
- 추정(estimate)—프로젝트에 소요될 것으로 예상되는 예산에 대한 평가입니다. 추정에는 수량 산출과 비용 산정이 포함되며, 범위와 확률에 기반합니다. 프로젝트 전반에 걸쳐 관리자와 팀원은 남은 작업, 완료 시점의 비용, 필요한 잔여 시간을 추정하도록 요구받습니다. 추정은 알려진 정보를 활용하여 프로젝트의 일부 또는 전체에 필요한 노력, 시간, 비용을 최대한 정확하게 파악하는 미래 예측입니다.
- 일반관리(G&A) 간접비(general and administrative overhead costs)—"IT 지원, 회계, 마케팅 등 사업 운영에 드는 간접비"입니다(Investing Answers n.d.).
- 반복 추정(iterative estimating)—하향식 추정과 상향식 추정을 결합한 방식으로, 하향식 추정에서 일반적으로 사용하는 정보(예: 유사 프로젝트의 과거 이력)와 상향식 추정으로 생성되는 점점 더 상세한 정보를 고려하여 최초 추정을 지속적으로 개선합니다.
- 모수 추정(parametric estimating)—다른 프로젝트의 일부에서 얻은 경험을 활용하여, 과거 작업과 비슷하지만 동일하지는 않은 작업 패키지에 대한 추정을 도출하는 방법입니다.
- 단계별 견적(phase estimating)—반복적 견적의 한 유형으로, "프로젝트가 대규모이거나 장기간이거나 조직에 새롭거나 시도된 적 없는 것을 개발할 때 사용됩니다. 단계별 견적에서는 단기 작업은 ±5~15%의 높은 정확도로 추정하는 반면, 향후 작업은 ±35%의 정확도로 개략적으로 추정합니다"(Goodrich n.d.). 프로젝트가 주요 단계를 거쳐 진행됨에 따라, 후속 단계의 예산은 지금까지 얻은 지식에 비추어 의도적으로 검토되고 개선됩니다.
- 가격(price)—“재화나 서비스의 일정한 수량, 무게 또는 기타 단위를 구매할 수 있는 가치입니다"(Business Dictionary).
- 프로젝트 변경 요청(Project Variation Request, PVR)—범위 변경 요청(Scope Change Request)을 참조하십시오.
- 범위 변경 요청서(Scope Change Request)—제안된 범위 변경을 설명하는 문서로, 변경의 잠재적 이점과 변경을 시행하지 않을 경우의 결과를 포함합니다. 범위 변경을 시행하기 전에 영향을 받는 모든 이해관계자가 범위 변경 요청서에 서명해야 합니다. 프로젝트 변경 요청서(Project Variation Request, PVR)라고도 합니다.
- 범위 크리프(scope creep)—일정이나 비용의 상응하는 변경 없이 프로젝트 범위가 변경되는 것입니다. 이 용어는 일반적으로 승인되지 않은 변경이나, 승인 당시 프로젝트에 대한 충분한 지식과 위험 및 비용에 대한 잠재적 평가가 부족했던 변경에 적용됩니다. 간단히 말해, 범위 크리프는 관리되지 않은 변경입니다.
- 범위 진화(scope evolution)— 프로젝트 참여자가 프로젝트에 대해 더 많이 알게 되면서 발생하는 프로젝트 범위의 변경입니다. 범위 진화는 모든 프로젝트 참여자의 합의에 따라 프로젝트 범위의 공식적인 변경으로 이어지며, 그에 따라 프로젝트 예산이나 일정도 변경됩니다. 다시 말해, 범위 진화는 관리되는 변경입니다.
- 목표 가치(target value)—이해관계자가 프로젝트를 통해 창출되기를 원하는 산출물입니다.
- 목표 가치 설계(target-value design)—고객이 정의한 가치에 초점을 맞추는 설계 프로세스로, 프로젝트의 전체 설계에 이해관계자의 참여와 협업이 수반됩니다.
- 하향식 추정(top-down estimates)—“일반적으로 경험 및/또는 정보를 활용하여 프로젝트 기간과 총비용을 결정하는 사람에게서 도출되는” 추정입니다. 그러나 이러한 추정은 때때로 프로젝트를 완료하는 데 사용되는 구성 활동에 대해 거의 알지 못하는 최고 관리자가 내리기도 한다”(Larson and Gray, 134). 하향식 추정자는 전체 프로젝트의 총계를 산출한 다음, 그 총계를 여러 프로젝트 작업에 나누어 배분합니다.
- 가치(value)—“고객이 판단하고 판매 가격과 시장 수요에 반영되는 제품의 본질적 가치”입니다(Lean Enterprise Institute 2014).
~참고 문헌
Business Dictionary. n.d. “Direct cost.” Business Dictionary. 2018년 5월 2일 접속. http://www.businessdictionary.com/definition/direct-cost.html.
—. 연도 미상. “엔지니어링 비용 추정(Engineering cost estimate).” Business Dictionary. 2018년 7월 15일 접속. http://www.businessdictionary.com/definition/engineering-cost-estimate.html.
—. n.d. “Price.” BusinessDictionary.com. 2018년 7월 15일 접속. http://www.businessdictionary.com.
Flyvbjerg, Bent, and Alexander Budzier. 2011. “IT 프로젝트가 생각보다 더 위험할 수 있는 이유(Why Your IT Project May Be Riskier Than You Think).” Harvard Business Review. https://hbr.org/2011/09/why-your-it-project-may-be-riskier-than-you-think/.
Goodrich, Belinda. 연도 미상. “예산 추정 대 단계별 추정(Budgetary Estimate vs Phased Estimate).” PM Learning Solutions. 2018년 5월 1일 접속. https://www.pmlearningsolutions.com/blog/budgetary-estimate-versus-phased-estimate-pmp-concept-20.
Investing Answers. n.d. “General and Administrative Expense (G&A).” Investing Answers. 2018년 5월 1일 접속. http://www.investinganswers.com/financial-dictionary/businesses-corporations/general-and-administrative-expense-ga-6674.
Larson, Erik W., and Clifford F. Gray. 2011. 프로젝트 관리: The Managerial Process, 제6판. New York: McGraw-Hill Education.
Law, Jonathan 편. 2016. A Dictionary of Business and Management. Oxford: Oxford University Press. https://books.google.com/books?id=w3owCwAAQBAJ&printsec=frontcover&source=gbs_ge_summary_r&cad=0#v=onepage&q&f=false.
Lean Enterprise Institute. 2014. Lean Lexicon, Fifth Edition. Edited by Chet Marchwinski. Cambridge, MA: Lean Enterprise Institute.
Lloyd, Gary. 2015. “린 프로젝트 관리의 이해(Understanding Lean Project Management).” Project-Management.com. 5월 7일. http://project-management.com/understanding-lean-project-management/.
Macomber, Hal, and John Barberio. 2007. “목표 가치 설계: 놀라운 고객 가치를 제공하기 위한 9가지 기본 실천법(Target-Value Design: Nine Foundational Practices for Delivering Surprising Client Value).” Lean Construction Institute. http://www.leanconstruction.org/media/docs/3-Target-Value-Design-LPC.pdf.
Mossman, Alan, Glenn Ballard, and Christine Pasquire. 2013. “부록 A: 린 프로젝트 딜리버리–통합 설계 & 딜리버리의 혁신(Appendix A: Lean Project Delivery–Innovation in Integrated Design & Delivery).” John Eynon, 설계 관리자 핸드북(Design Manager’s Handbook), 165-190. http://onlinelibrary.wiley.com/doi/10.1002/9781118486184.app1/pdf.
Nelson, John. 2017. “개념 계획 및 비용 관리, 1부 및 2부(Conceptual Planning and Cost Management, Parts 1 and 2).” CEE 498 강의, 건설 프로젝트 관리, 위스콘신 대학교 매디슨 캠퍼스. 2월 1일.
Rosenthal, Mark. 2009. “First: Define Value.” The Lean Thinker. 8월 20일. http://theleanthinker.com/2009/08/20/first-define-value/.
Symes, Steven. 2018. “고정 가격 계약의 장점과 단점.” Chron. 4월 13일. http://smallbusiness.chron.com/advantages-disadvantages-fixedprice-contract-21066.html.
Thomack, David. 2018. “린과 프로젝트 딜리버리 입문.” CEE 498: 건설 관리 동영상 강의. 위스콘신 대학교 매디슨 캠퍼스, 공과대학, 4월 20일.