19.3 현금 관리
이 절을 마치면 다음을 할 수 있습니다.
- 기업이 현금을 보유하는 이유를 설명하십시오.
- 재무 관리자가 현금 잔액을 투자하는 데 활용할 수 있는 금융상품을 열거하십시오.
현금 관리란 고객으로부터 현금을 효율적으로 회수하고 현금 유출을 관리하는 것을 의미합니다. 현금을 관리하는 데에는 미래 지향적인 문서인 현금 예산이 중요한 계획 도구입니다. 현금 관리를 이해하려면 먼저 현금 보유가 무엇을 의미하는지, 그리고 현금을 보유하는 동기(이유)가 무엇인지를 이해해야 합니다. 현금 예산의 예는 Excel을 사용한 단기 계획 수립에서 다룹니다.
현금 보유
기업의 현금 보유는 금전등록기나 금고에 있는 지폐와 동전만을 의미하지 않습니다. 현금에는 지폐와 동전이 포함되지만, 일반적으로 그 금액은 회사의 은행 계좌에 입금될 수표와 회사 당좌예금 계좌의 잔액으로 이루어진 현금 보유액에 비하면 미미한 수준입니다.
현금 보유 동기
기업이 왜 현금을 보유하는가라는 질문에 대한 첫 번째 답은 매우 명확합니다. 현금은 대금을 지급하는 수단, 즉 교환의 매개체이기 때문입니다. 현금 보유의 거래적 동기란 급여를 지급하고(직원에게 임금을 지급하고), 납품업체에 대금을 지급하고, 채권자에 대한 의무(대출 원금 및 이자 지급)를 이행하고, 배당금 지급으로 주주에게 보상하려면 수표와 전자자금이체가 필요하다는 것을 의미합니다. 거래를 위한 현금은 현금을 보유하는 한 가지 이유이지만, 또 다른 이유가 있습니다. 바로 불확실성, 그리고 예상치 못한 상황에 대비하기 위해 취할 수 있는 예방 조치에서 비롯되는 이유입니다.
여러분이 예상치 못한 지출에 대비하여 당좌예금 계좌와 저축 계좌에 현금 잔액을 유지하고 지갑이나 핸드백에도 몇 달러를 넣어 두는 것처럼, 기업에도 예상치 못한 사건에 대비하기 위한 현금 잔액이 필요합니다. 긴급 상황이 발생하면 기업은 수리비, 예상치 못한 장비 고장, 또는 임시 직원 채용을 위해 수표를 발행해야 할 수도 있습니다. 이러한 현금 보유 동기를 예비적 동기라고 합니다.
일부 기업은 현금을 시장성 유가증권에 투자하거나 사업의 개선 또는 확장에 투입하는 대신 일정 금액의 현금을 보유합니다. 이를 투기적 동기라고 합니다. 예상치 못한 기회를 신속하게 활용하고자 하는 기업은 자산을 매입하거나 사업체를 인수하는 데 빠르게 움직이기를 원하며, 기회를 잡으려면 일정 금액의 현금이나 현금에 신속하게 접근할 수 있는 수단이 필요합니다.
때로는 기업이 중요한 거래를 하는 은행이 현금 잔액을 요구할 수도 있습니다. 이러한 잔액을 보상 잔액이라고 하며, 일반적으로 회사의 당좌예금 계좌에 유지해야 하는 최소 금액입니다.
예를 들어, Jack’s Outback Restaurant Group은 First National Bank and Trust로부터 500,000달러를 차입했습니다. 대출 계약의 일환으로 First National Bank는 Jack’s Outback Restaurant Group에 제공하는 기타 기업 서비스에 대해 은행에 보상하는 방법으로, Jack’s에 회사 당좌예금 계좌에 최소 50,000달러를 유지하도록 요구했습니다.
현금 대체 자산
기업이 보유한 현금 중 예상 자금 수요를 초과하는 부분은 흔히 현금성자산(현금 대체 자산)이라고도 불리는 단기투자에 투자됩니다. 그 이유는 현금 자체로는 수익을 얻을 수 없으므로, 유휴 현금이 너무 많으면 기업의 수익성에 영향을 미칠 수 있기 때문입니다.
표 19.3에는 기업이 잉여 현금으로 이자를 얻기 위해 사용하는 대표적인 투자 수단이 나와 있습니다. 재무 관리자는 안전하고 유동성이 높으면서 양(+)의 수익률을 제공할 투자 기회를 찾습니다. 현금 대체 자산은 만기가 짧기 때문에 이자율 위험(시장 이자율의 변동으로 투자 가치가 하락할 위험)이 낮습니다. 이런 점에서 잉여 현금을 신중하게 투자하는 것은 위험-수익 상충 관계를 따릅니다. 안전한 수익을 얻으려면 위험한 투자로 얻을 수 있는 수익보다 낮은 수익을 감수해야 합니다. 현금 대체 투자는 주식시장에 투입되지 않습니다.
| 증권 | 설명 |
|---|---|
| 미국 재무부 단기채권 | 만기가 3개월 및 6개월인 미국 정부의 채무 |
| 연방 기관 증권 | 연방주택대출은행(Federal Home Loan Bank)과 연방주택담보대출협회(Federal National Mortgage Association) 같은 연방정부 기관의 채무 |
| 양도성 예금증서 | 은행이 발행하며 이자를 지급하는 저축성 예금의 일종 |
| 기업어음 | 대기업이 발행하는 단기 약속어음으로, 만기는 며칠에서 최대 270일까지입니다. |
그림 19.5는 타깃 코퍼레이션(Target Corporation)의 2021년 연차 보고서(Form 10-K)에 수록된 주석을 보여 줍니다. 이 주석은 타깃의 현금 및 현금성자산 잔액이 2021년 1월 30일 기준 8,511,000,000달러, 2020년 2월 1일 기준 2,577,000,000달러임을 공시합니다.
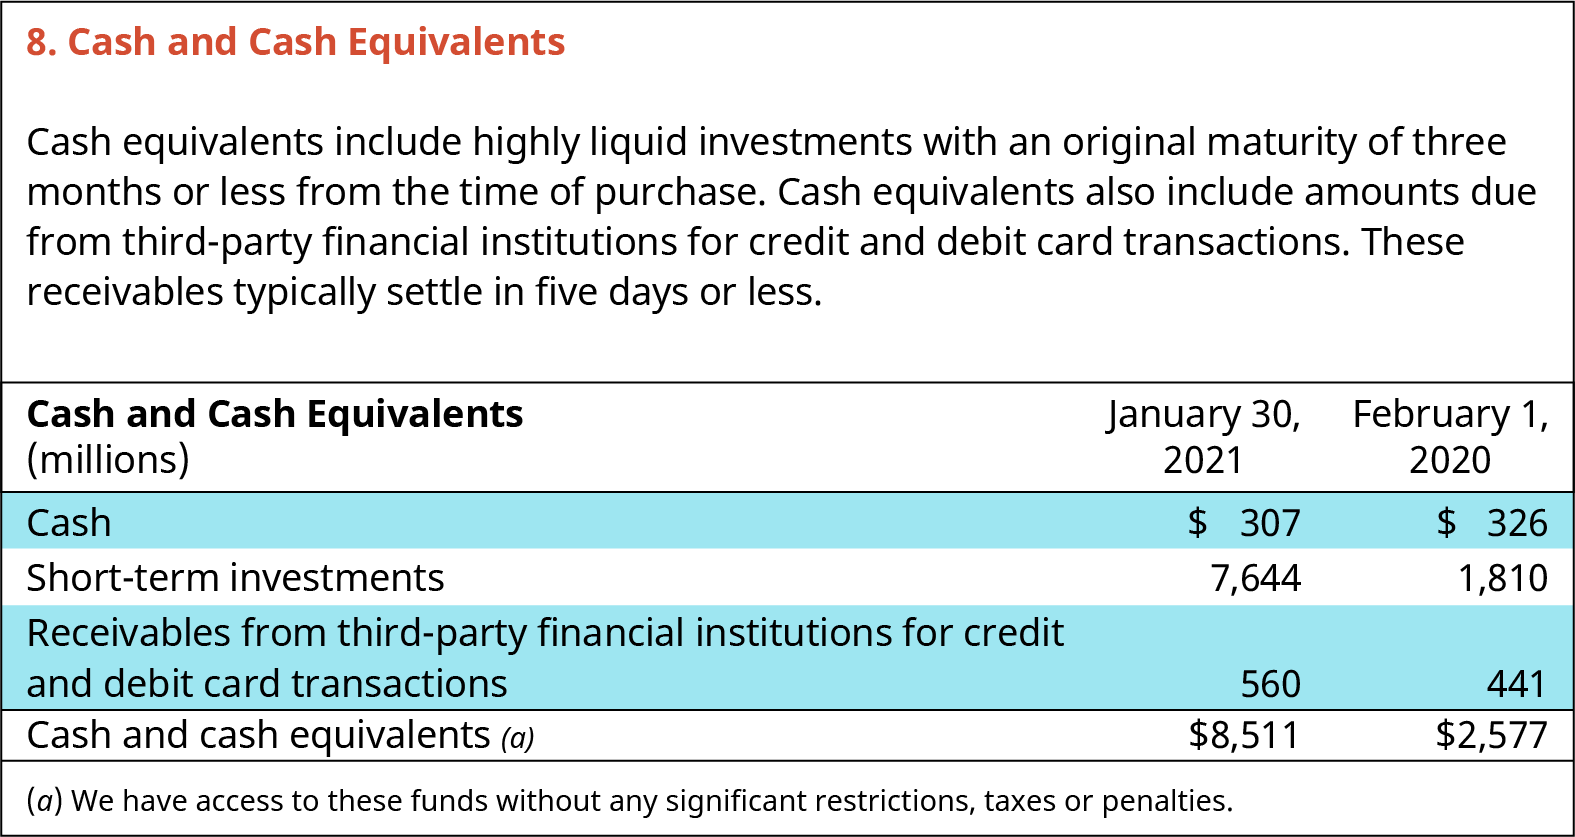
회사의 재무상태표를 보완하는 이 주석에서는 제3자 금융기관에 대한 매출채권도 현금성자산으로 간주합니다. 이는 신용카드(예: VISA 또는 MasterCard)를 사용하는 타깃 고객의 구매가 매우 단기적인 매출채권, 즉 타깃이 회수를 기다리고 있지만 현금 매출에 매우 가까운 금액을 발생시키기 때문입니다. 따라서 이처럼 제3자 금융기관으로부터 받을 금액은 매출채권(타깃 재무상태표에서 현금 및 현금성자산과 별도로 표시되는 항목)으로 보고되는 대신 현금 및 현금성자산의 일부로 간주되며, 유동성이 매우 높은 유동자산입니다. 예를 들어, 2021년 1월 30일 기준 560,000,000달러는 이러한 계정의 결제가 하루나 이틀 안에 이루어져 현금이 타깃의 은행 계좌에 입금되므로 현금성자산으로 간주됩니다. 소매업체가 제품을 판매하면서 VISA, MasterCard, American Express 같은 신용카드를 받으면 현금 회수는 신용카드 판매 직후, 일반적으로 24~72시간 이내에 이루어집니다.1
기업은 잉여 자금을 시장성 유가증권에도 투자합니다. 시장성 유가증권은 주식거래소나 채권거래소에서 쉽게 매각할 수 있는 회사채와 국채, 다른 기업의 우선주와 보통주 같은 채무증권 및 지분증권 투자입니다. 포드 자동차(Ford Motor Company)는 2019년 연차 보고서(Form 10-K)에서 시장성 유가증권을 다음과 같이 정의합니다.
"매입일 기준 만기일이 3개월을 초과하는 유가증권 투자와, 이자율, 시장 호가 또는 중도 인출 위약금으로 인한 가치 변동 위험이 경미한 수준을 넘는 기타 유가증권은 시장성 유가증권으로 분류합니다."2
각주
- Creditcardprocessing.com. “How Long Does it Take for a Merchant to Receive Funds?” n.d. https://www.creditcardprocessing.com/resource/article/long-take-merchant-receive-funds/#:~:text=The%20time%20that%20it%20takes,days%20to%20process%20the%20payment ↩
- Ford Motor Company. “2019 연차 보고서(2019 Annual Report).” n.d. https://s23.q4cdn.com/725981074/files/doc_downloads/Ford-2019-Printed-Annual-Report.pdf ↩