12.1 미국 금융시장 개관
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 미국 단기금융시장의 여러 측면을 파악합니다.
- 정부 채권 시장과 회사채 시장의 특징을 설명합니다.
- 미국 주식시장의 구조와 운영 방식을 자세히 설명합니다.
단기금융시장
단기금융시장은 규모가 수조 달러에 이르는 시장입니다. 단기금융시장 증권은 만기가 짧고(만기 1년 미만) 위험이 매우 낮다는(필요한 지급을 이행하지 못하는 경우가 드묾) 특징이 있습니다. 또한 단기금융시장 증권은 유동성이 높습니다. 즉, 가치를 잃지 않고 쉽게 거래됩니다.
단기 차입이나 대출 수요가 있는 금융기관, 기업, 정부가 단기금융시장에서 증권을 발행합니다. 대부분의 거래는 규모가 상당히 크며, 일반적인 거래 금액은 1만 달러, 10만 달러, 100만 달러 또는 그 이상입니다. 머니마켓 뮤추얼 펀드(MMMF)나 특정 유형의 상장지수펀드(ETF)에 투자하면 더 적은 금액으로도 단기금융시장 증권에 투자할 수 있습니다.
재무부 단기채권(T-bill)은 연방정부가 발행하는 단기 채무상품입니다. T-bill은 재무부가 연방준비제도 뉴욕 연방준비은행의 거래 창구를 통해 매주 경매에 부치며, 만기는 4주, 8주, 13주 또는 26주입니다. 재무부는 52주 만기 T-bill도 4주마다 한 번씩 경매합니다. 연방정부는 단기 유동성 수요를 충족하기 위해 T-bill을 활용합니다. T-bill은 만기가 매우 짧고 유통시장이 넓으며 채무불이행 위험이 없습니다. T-bill은 주 소득세와 지방 소득세도 면제됩니다. 그 결과, T-bill의 실효이자율은 공개적으로 거래되는 채무증권 가운데 가장 낮은 수준에 속합니다.
경매되는 T-bill의 물량은 정부의 차입 수요에 따라 달라집니다. 매주 열리는 T-bill 경매에서 조달한 자금의 상당 부분은 4주, 8주, 13주, 26주 또는 52주 전에 차입한 자금을 상환하는 데 쓰입니다. 2020년 12월에 새로 발행된 T-bill의 총액은 1조 5,911억 달러였고 같은 달에 상환된 T-bill은 1조 5,706억 달러였으므로, 순 신규 차입액은 "고작" 205억 달러였습니다.
신규 T-bill의 정기 경매 외에도 투자자가 기존에 발행된 T-bill을 거래할 수 있는 활발한 유통시장이 있습니다. 2001년 이후 T-bill의 일평균 거래량은 750억 달러를 넘었습니다.
기업어음(CP)은 기업과 금융기관이 재고자산이나 매출채권 같은 단기 자금 수요를 충족하기 위해 발행하는 무담보 단기 채무증권입니다. 예를 들어, 신용카드 회사는 기업어음으로 신용카드 결제 대금을 조달합니다. 기업어음은 단기 채무상품으로, 만기는 보통 30일이며 최장 270일입니다. 만기가 짧기 때문에 미국 증권거래위원회(SEC)의 감독을 덜 받습니다. 감독이 덜하고 CP가 무담보라는 특성 때문에 신용등급이 높은 기업만 이러한 무보증 어음을 발행할 수 있습니다.
기업어음은 일반적으로 최소 액면가가 100,000달러이며 할인된 가격으로 판매되고, 상환 금액은 액면가입니다. CP는 정부가 아니라 기업과 금융기관이 발행하므로 그 수익에는 세금이 부과됩니다. 또한 T-bill과 달리 CP에는 활발한 유통시장이 형성되어 있지 않습니다. 매입자는 대부분 뮤추얼 펀드 투자회사와 같은 대규모 투자자이며, 이들은 기업어음을 만기까지 보유하는 경향이 있습니다. 기업어음의 채무불이행률은 일반적으로 낮지만, 2008년 금융위기 동안에는 채무불이행률이 실제로 두 자릿수까지 상승했습니다.
양도성 예금증서(NCD)는 금융기관이 발행하는 초대형 CD입니다. 만기에만 상환받을 수 있지만, 만기 전에도 넓은 유통시장에서 거래될 수 있으며 실제로 자주 거래됩니다. NCD는 100,000달러 이상 단위로 판매되기 때문에 점보 CD라고도 불립니다. 그러나 일반적인 금액은 100만 달러이며, 만기는 2주에서 6개월입니다.
NCD는 여러분이 지역 은행이나 신용협동조합에서 접해 보았을 일반적인 CD와 몇 가지 중요한 점에서 다릅니다. 일반적인 CD에는 만기일, 이자율, 액면 금액이 정해져 있으며 FDIC 보험이 적용됩니다. 그러나 투자자가 만기 전에 현금화하려면 발행자(은행 또는 신용협동조합)로부터 상당한 위약금을 부과받게 됩니다. NCD에도 만기일과 금액이 정해져 있지만, 일반 CD보다 훨씬 규모가 크며 기관투자자에게 매력적입니다. 원금은 보험으로 보호되지 않습니다. 투자자가 조기에 현금화하려는 경우에는 NCD를 거래할 수 있는 활발한 유통시장이 있습니다. 발행기관은 NCD의 만기 전체 기간 동안 매입 대금을 활용할 수 있다는 점을 알고 있고, 연방준비제도가 NCD에 부과하는 지급준비금 요건이 다른 유형의 예금보다 낮기 때문에 CD보다 NCD에 더 높은 금리를 제공할 수 있습니다.
Vanguard와 Fidelity를 비롯한 수많은 투자회사가 머니 마켓 뮤추얼 펀드(MMMF)의 지분을 판매합니다. 머니 마켓은 단기금융시장을 말합니다. 투자회사는 T-bill, CP, NCD와 같은 단기금융시장 상품을 매입하여 하나로 모은 뒤, 투자자에게 소유 지분을 판매합니다(표 12.1 참조). 일반적으로 MMMF는 기업어음, 양도성 예금증서와 같은 과세 증권에만 투자하거나, T-bill과 같은 비과세 정부 증권에만 투자합니다. 그러면 투자자는 과세 증권과 비과세 증권 중 어떤 유형의 단기 유동성 증권을 보유할지 선택할 수 있습니다. MMMF는 개별 투자 금액을 더 작게 할 수 있게 해 줌으로써 소규모 기업과 투자자에게 단기금융시장에 참여할 기회를 제공합니다.
| 금융상품 | 일반적인 만기 | 최소 금액 | 발행자 |
|---|---|---|---|
| 재무부 단기채권 | 4–52주 | $10,000 | 연방정부 |
| 기업어음 | 270일 | $100,000 | 기업 |
| 양도성 예금증서 | 6개월 | $100,000 | 금융기관 |
| MMMF | 투자회사 | ||
| 연방기금 | 1일 | 100만 달러 | 금융기관 |
연방기금 시장이 주목할 만한 이유는 연방준비제도(연준)가 가장 중요한 통화정책 수단 중 하나로 연방기금의 균형 이자율을 목표로 삼기 때문입니다. 연방기금 시장은 전통적으로 예금취급 금융기관, 특히 국내 상업은행 사이에서 즉시 사용 가능한 자금을 익일물로 차입하고 대출하는 거래로 이루어집니다. 은행과 같은 금융기관은 예금의 일정 비율을 연준에 지급준비금으로 예치해야 합니다. 은행은 지급준비금이 부족하여 지급준비 요건을 충족하기 위해 즉시 현금이 필요할 때, 이른바 "할인 창구"를 통해 연준에서 직접 차입하거나 연방기금 시장에서 다른 은행의 초과 지급준비금을 매입할 수 있습니다. 연방기금 계약의 만기는 단 하루 또는 익일물만큼 짧은 경우가 많습니다. 시장 참가자들은 연방기금 이자율을 협상을 통해 결정합니다. 그러나 연방준비제도는 시장에서 사용할 수 있는 자금의 공급을 조절함으로써 연방기금 시장의 목표 이자율 범위를 사실상 설정합니다.
2008년 금융위기 이후 연방기금 시장의 활동과 기능은 변화했습니다. 연방기금 금리는 여전히 연준이 통화정책을 위해 목표로 삼는 금리이지만, 여러 가지 이유로 시장 참가자들은 변화해 왔습니다. 현재 이 시장에는 외국 은행과 연방주택대출은행 같은 비예금취급 금융기관도 참여합니다. 이러한 기관은 연준의 지급준비 요건을 충족할 필요가 없으며, 연준에 지급준비금을 예치할 의무도 없습니다. 또한 현재 연준(Fed)은 연방준비제도 산하 연방준비은행에 예치된 지급준비금에 대해 상업은행에 이자를 지급합니다. 지급준비금에 이자를 지급하면 국내 상업은행은 이미 초과 지급준비금으로 이자를 얻을 수 있으므로 연방기금 시장에 참여할 유인이 줄어듭니다.
2016년부터 2020년까지 연방기금 시장의 일일 거래량은 2018년 3월의 최고 1,150억 달러에서 2020년 12월 31일의 최저 340억 달러에 이르기까지 다양했습니다.1 경제 성장이 둔화되는 시기에는 은행이 대출을 실행할 좋은 기회가 줄어들고 필요 지급준비금이 부족할 가능성도 낮아지므로 연방기금 거래량이 감소합니다.
채권 시장
채권 시장은 일정 기간 동안 투자자에게 대금을 지급하는 금융시장입니다. 투자자는 인플레이션이 고정 지급액의 가치에 얼마나 영향을 미칠 것으로 예상하는지에 따라 채권에 얼마를 지불할지 결정합니다. 채권에는 국채, 회사채, 지방채 등 여러 종류가 있습니다.
국채 채권 시장
단기금융시장 절에서는 T-bill을 다루었으며, 이제 재무부 중기채권과 재무부 장기채권 형태의 장기 정부 증권을 살펴보겠습니다.
채권과 채권 가치평가에서 연방정부가 현재의 지출에 필요한 자금을 조달하고 과거의 차입금을 상환하기 위해 재무부 중기채권과 장기채권을 발행한다는 것을 배웠습니다. 미국 연방정부가 수년에 걸쳐 총 28조 달러가 넘는 부채를 누적해 왔기 때문에 재무부 증권 시장의 규모는 상당히 큽니다. 부채가 너무 커져서 https://www.usdebtclock.org/에는 실시간 부채 계산기까지 온라인으로 마련되어 있습니다.
재무부 중기채권(T-note)은 만기가 2년, 3년, 5년, 7년 또는 10년인 미국 정부의 채무상품입니다. 재무부는 정기적으로 중기채를 경매하며, 투자자는 T-bill을 구매할 때와 같은 방식으로 TreasuryDirect.gov에서 신규 중기채를 구매할 수 있습니다. T-note는 만기가 더 길고, 반기마다 쿠폰 이자 지급을 하며, 만기에 채권의 액면가를 지급한다는 점에서 T-bill과 다릅니다. 기억하시겠지만 T-bill은 할인된 가격으로 판매되며, 명시적인 이자 지급 없이 만기 시 액면가를 지급합니다. 중기채가 발행되면 중기채 지급액의 규모, 횟수, 시기가 확정됩니다. 그러나 이자율이 변하면 유통시장에서 가격은 변동합니다. T-bill과 마찬가지로 T-note도 일반적으로 주세 및 지방세가 면제됩니다.
경제학자와 투자자는 여러 가지 이유로 10년 만기 T-note를 면밀히 주시합니다. 주택담보대출 기관은 이를 주택담보대출 이자율을 설정하고 조정하는 기준으로 사용합니다. 일반적으로 10년 만기 T-note의 금리는 투자자 신뢰를 나타내는 신뢰할 만한 시장 지표입니다.
재무부 중기채권에는 활발한 유통시장이 존재합니다. 2001년부터 2020년까지 재무부 중기채권의 일일 거래량은 평균 3,950억 달러로, T-bill 일일 거래량의 약 5배에 달했습니다. 재무부 중기채권은 발행 잔액이 11조 달러를 넘는, 단일 유형으로는 가장 큰 정부 채무상품입니다. 그림 12.2에서 볼 수 있듯이 재무부는 2008년 금융 위기 이후 중기채 발행을 통해 차입을 대폭 늘렸습니다.
브로커, 딜러, 투자회사는 개인 투자자와 기관 투자자에게 유통시장 거래 기회를 제공합니다. 상장지수펀드(ETF)는 다양한 유형의 정부 T-bill, T-note, T-bond 포트폴리오에 널리 이용되는 투자 수단입니다. ETF는 증권 거래소에서 주식처럼 거래될 수 있는 증권 바스켓입니다. 예를 들어 IEI는 BlackRock이 운용하는 iShares ETF로, 잔존 만기가 3년에서 7년인 재무부 증권에 투자합니다. 투자자는 이 ETF를 매수하면 마치 개별 주식을 보유한 것처럼 사고팔 수 있는 소규모 재무부 중기채권 묶음을 매입하는 것입니다. ETF는 투자자가 광범위한 증권 포트폴리오를 보유하면서도 원할 경우 단 한 번의 거래로 그룹 전체를 거래할 수 있는 편리한 방법입니다.
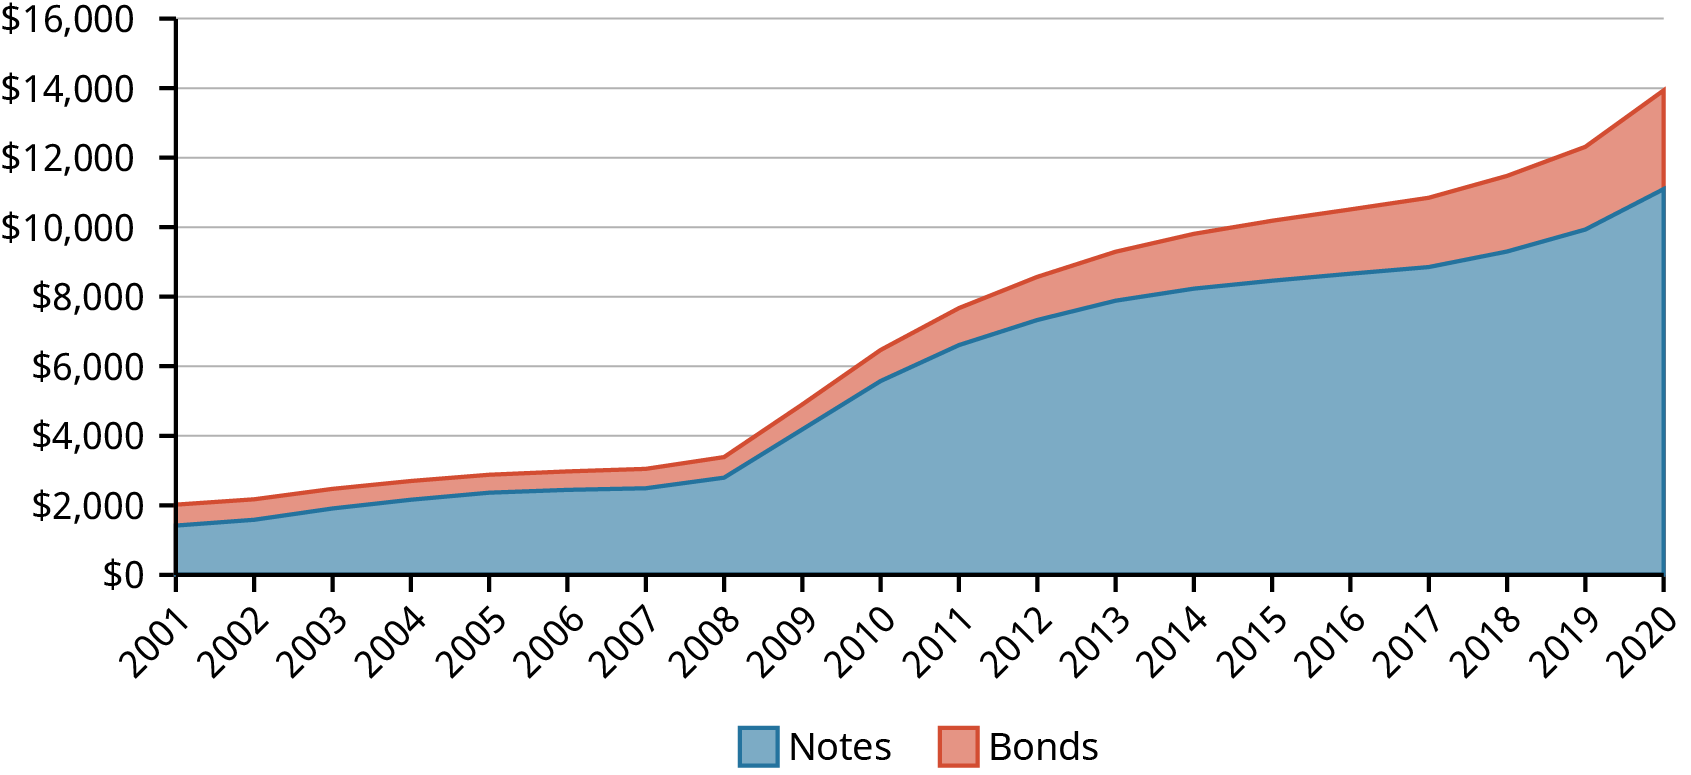
만기가 더 긴 재무부 발행 증권인 재무부 장기채권은 만기가 20년 또는 30년입니다. T-bond는 증권의 존속 기간 동안 반기마다 쿠폰 이자 지급을 하고 만기에 액면가를 지급한다는 점에서 T-note와 비슷합니다. 장기채는 중기채보다 만기가 길며 일반적으로 쿠폰 금리가 더 높습니다. 만기가 20년과 30년인 T-bond는 각각 한 달에 한 번만 경매됩니다. 2020년 말 기준 T-bond의 발행 잔액은 약 2조 8,000억 달러였으며, 이에 비해 T-note와 T-bill의 발행 잔액은 각각 약 11조 1,000억 달러와 5조 달러였습니다.
1997년에 재무부는 새로운 유형의 장기 채무상품인 재무부 인플레이션 연동 국채(Treasury Inflation-Protected Securities, TIPS)를 발행하기 시작했습니다. TIPS의 만기는 현재 5년, 10년 또는 30년이며, 재무부가 매월 한 차례 경매를 통해 발행합니다. T-note 및 T-bond와 마찬가지로 TIPS는 증권의 존속 기간 동안 반기마다 이표 이자 지급을 제공하며 만기 시 액면가를 지급합니다. 쿠폰 이자율은 고정되어 있지만, 원금 가치는 소비자물가지수(CPI)의 변동에 따라 매월 조정됩니다. 인플레이션과 디플레이션은 원금 가치를 증가시키거나 감소시키며, 그 결과 반기 이표 지급액이 늘어나거나 줄어듭니다. 2020년 말 기준 총 발행 잔액이 약 1조 6천억 달러인 TIPS는 지금까지 살펴본 재무부 차입 형태 중 규모가 가장 작습니다.2
주 정부와 지방 정부, 그리고 과세 구역은 지방채(munis) 형태로 채무를 발행할 수 있습니다. 지방 차입은 재무부 증권보다 위험이 크며, 채무불이행이나 파산은 흔치 않지만 일어날 수 있습니다. 따라서 지방채는 인지된 채무불이행 위험에 따라 채권 등급을 부여받는다는 점에서 회사채와 유사한 범위의 등급을 갖습니다. 지방채의 결정적인 특징은 일부 이자 지급액이 비과세라는 점입니다. 지방채(munis)의 이자는 항상 연방세가 면제되며, 경우에 따라 주세와 지방세도 면제됩니다. 이 때문에 지방채는 고소득 구간의 투자자에게 매우 매력적입니다.
지방채에는 크게 두 가지 유형, 즉 수익채와 일반보증채(GO 채권)가 있습니다. GO 채권은 사업에 과세하여 채권을 상환할 현금흐름을 창출합니다. 예를 들어, 지역 학군은 자본적 건설 비용을 충당하기 위해 주민에게 세금을 부과할 수 있고, 시는 새로운 공공시설 건물 비용을 마련하기 위해 시민에게 세금을 부과할 수 있습니다. 반면 수익채는 공익사업이나 지역 유료 도로처럼 채권을 상환하기에 충분한 현금흐름을 창출하는 사업에 적용될 수 있습니다.
기업 채권 시장(회사채 시장)
정부가 투자자로부터 장기적으로 자금을 차입하듯이, 기업도 마찬가지입니다. 기업은 단기 차입 수요에는 흔히 은행 대출, 기업어음 또는 공급자 신용을 이용하고, 장기 자금 조달을 위해서는 채권을 발행합니다. 채권 계약은 매우 구체적인 합의 조건을 명시하고, 계약상 지급의 순서, 시기, 금액에 관한 규칙뿐만 아니라 요구되는 활동 중 하나 이상이 이행되지 않을 때의 절차도 규정합니다. 채권 계약서(indenture)는 채권 계약을 가리키는 법률 용어입니다. 채권 계약서에는 기업이 채권 발행 대금을 사용하는 방식에 대한 제한도 포함됩니다.
채권 계약서에는 표준적인 정형 계약 문구와 특정 발행에만 해당하는 구체적인 조건이 모두 포함됩니다. 채권 계약의 이러한 비표준화된 특성 때문에, 이미 발행된 채권을 거래하는 유통시장에서는 일반적으로 브로커, 딜러 또는 투자회사가 거래를 중개해야 합니다.
기업이 부동산이나 건물 같은 실물 자산을 채권의 담보로 사용하는 경우, 그 기업은 모기지 채권(주택담보대출처럼 자산을 담보로 하는 채권)을 발행한 것입니다. 그러나 기업은 무담보 사채(debenture)라고 불리는 무담보 채권을 발행하는 경우가 더 일반적입니다. 무담보 채권의 위험은 기업 전체의 위험을 반영하며, 모기지 채권(주택담보대출 방식의 채권)의 경우처럼 특정 기초자산의 가치에 의존하지 않습니다.
채권 보유자가 채권을 매입하면서 부담하는 위험은 부분적으로 채권 계약서의 조건, 채권 계약 기간 동안의 시장 상황, 그리고 채권 의무를 이행하기에 충분한 현금흐름을 창출할 수 있는 기업의 능력 여부에 따라 달라집니다. 다행히 투자자는 이러한 위험 판단을 스스로 내릴 필요가 없습니다. 투자자는 Moody’s, Standard and Poor’s, Fitch와 같은 채권 등급 평가 기관이 내놓는 채권 발행자의 신용도 평가에 의존할 수 있습니다.
신용평가회사는 고객의 신용도를 평가할 때 엄격한 기준을 준수해야 합니다. 예를 들어, Standard and Poor’s는 자사의 평가 절차를 설명하면서 다음 단락으로 시작합니다.
“S&P Global Ratings는 자사의 판단으로 신용도에 대해 신뢰할 만한 의견을 형성하기에 충분한 품질의 정보가 있고, 이것이 자사의 평가 절차의 품질 – 충분한 정보(정보의 품질) 정책에 부합하는 경우에만, 그리고 해당하는 정량적·정성적·법률적 분석을 수행한 후에만 신용등급을 부여합니다. 등급 평가 및 모니터링 과정 전반에 걸쳐 분석팀은 공개 출처와 비공개 출처 모두에서 얻은 정보를 검토합니다.”
“기업, 정부, 금융 서비스 회사 또는 기관(통칭하여 “C&G” 신용등급)의 경우, 분석에는 일반적으로 과거 및 예상 재무 정보, 산업 및/또는 경제 데이터, 동종 업체 비교, 계획된 자금 조달에 관한 세부 사항이 포함됩니다. 또한 분석은 제도 또는 지배구조 체계, 평가 대상 기관의 재무 전략, 그리고 일반적으로 경영진의 경험과 신뢰성과 같은 정성적 요인에 기반합니다.”3
표 12.2는 3대 신용평가기관이 각자의 등급을 어떻게 표기하는지 요약한 것입니다. 채권 등급은 여러 가지 이유로 중요합니다. 기업의 등급이 높을수록 예상 채무불이행 위험이 낮아지고 기업의 차입 비용도 낮아집니다. 연기금은 중간 등급 이상의 채권에만 투자하도록 제한될 수 있습니다. 이로 인해 저등급 채권 시장에 참여할 수 있는 투자자의 수가 제한될 수 있으며, 그 결과 해당 채무증권의 유동성, 가격, 거래 가능성이 낮아집니다.
AAA 신용등급을 보유한 미국 기업은 Microsoft와 Johnson & Johnson 두 곳뿐입니다.4 지난 40년 동안 AAA 등급 기업의 수는 꾸준히 감소해 왔습니다(1980년에는 60개였습니다). 많은 기관은 이 등급을 유지하려면 부채에 대해 더 보수적인 접근 방식을 취해야 하며, 이것이 성장과 수익을 저해할 수 있다는 사실을 알게 되었습니다. 그래서 오늘날의 시장에서는 신용등급의 중요성이 줄어들기 시작했습니다. 부채 상환 능력이 성장 잠재력보다 부차적인 것이 된 것으로 보입니다.
| Fitch | Moody’s | S&P | 채권 등급/위험 |
|---|---|---|---|
| AAA | Aaa | AAA | 투자 등급/낮은 위험 |
| AA | Aa | AA | 투자 등급/낮은 위험 |
| A | A | A | 투자 등급/저위험 |
| BBB | Baa | BBB | 투자 등급/중위험 |
| BB | Ba | BB | 투기 등급/고위험 |
| B | B | B | 투기 등급/고위험 |
| CCC | Caa | CCC | 투기 등급/최고위험 |
주식시장
기업 경영자의 중요한 목표는 소유주의 부를 극대화하는 것입니다. 주식회사에서는 주식이 소유권을 나타냅니다. 주식회사는 주식을 100주, 100만 주, 심지어 수십억 주까지 발행할 수 있습니다. 주식은 채권에 비해 가치를 평가하기 어렵습니다. 채권은 일반적으로 정기적인 이자 지급과 만기 시 원금 지급을 제공합니다. 채권 계약서에는 지급 시기와 지급액이 명시되어 있습니다. 주식은 정기적인 배당금 지급이 있을 수 있으며, 투자자는 미래의 어느 시점에 주식을 매도할 계획을 세울 수 있습니다. 그러나 배당금의 규모나 주식의 매도 시점과 재매도 가격을 보장하는 계약은 없습니다. 따라서 주식 보유에서 발생하는 현금흐름은 더 불확실하고 위험합니다.
기업은 자본 조달 능력, 소유권 이전의 용이성, 소유주에게 주어지는 유한책임의 이점 덕분에 미국에서 지배적인 사업 형태입니다. 주식에는 일반적으로 우선주와 보통주의 두 가지 유형이 있습니다. 우선주는 보통주와 채권의 혼합 형태입니다. 우선주는 보통주 주주보다 현금흐름에 대해 더 높은 청구권을 가지지만(그래서 우선이라는 용어가 붙었습니다), 채권 보유자보다는 낮은 청구권을 가집니다. 또한 우선주는 채권처럼 고정된 현금흐름을 가지며, 일반적으로 의결권이 없거나 거의 없습니다. 우선주 배당은 보통주 배당과 마찬가지로 기업이 세후에 지급하는 것이지만, 세전에 지급되는 채권 이자 지급은 기업이 세금 공제를 받을 수 있습니다. 이 세 가지 중에서 우선주는 기업이 가장 적게 사용하는 자본 조달 형태입니다.
보통주 주주는 기업의 잔여 청구권자이자 소유주입니다. 기업에 대해 청구권을 가진 다른 모든 이들에게 지급이 이루어진 후, 남은 모든 것은 보통주 주주가 소유합니다. 보통주 주주는 일반적으로 주당 1표의 의결권을 가지며, 이사회를 선임합니다.
기업 규모의 순위를 매기는 대표적인 방법 하나는 기업의 시가총액, 즉 시장에서 평가된 가치의 총액을 산정하는 것입니다. 시가총액은 현재 시장에서의 주식 가격에 발행 주식 수를 곱한 값과 같습니다. 세계은행에 따르면 2020년 말 미국 기업의 주식시장 시가총액 합계는 50조 8,000억 달러로, 약 90조 달러로 추정되는 전 세계 주식 총가치의 절반 이상을 차지했습니다.5 당시 미국에서 가장 큰 기업은 Apple이었으며, 그 뒤를 Microsoft, Amazon, Alphabet(Google), Facebook이 이었습니다. 2020년 매출액 기준으로 가장 큰 기업은 월마트였습니다.6
거래소의 지리적 위치
조직화된 증권거래소나 장외(OTC) 시장에서 거래되는 주식은 소유권을 쉽게 이전할 수 있습니다. 금융시장이 혁신에 빠르게 적응함에 따라 주식 거래소와 OTC 시장의 정의는 모호해지고 있습니다. 그러나 주식시장에는 중앙 집중화된 거래 장소가 있고, 거래에는 매수자와 매도자를 연결해 주는 중개인이 필요하며, 거래소는 투자자가 언제든 주식을 매수하거나 매도할 수 있도록 기본적인 수준의 유동성을 보장합니다. 장외시장은 컴퓨터 화면상에서 이루어지는 전자 시장으로, 양측을 연결하는 중개인 없이 매수자와 매도자 간의 직접 거래로 구성됩니다. 공식적인 거래소가 존재하지 않기 때문에 투자자가 자신의 주식을 사거나 팔 상대방을 찾는 데 어려움을 겪을 수 있습니다.
장외시장과 조직화된 거래소에서 이루어지는 거래의 대부분은 이미 발행된 기존 주식의 거래입니다. 거래소에 상장된 기업의 시가총액을 기준으로 측정할 때 세계에서 가장 큰 두 주식 거래소는 뉴욕증권거래소(NYSE)와 나스닥(NASDAQ)입니다. 두 거래소 모두 미국에 있습니다. 그 밖의 대형 주식 거래소는 일본, 중국, 홍콩, 유럽 대륙, 런던, 사우디아라비아에 있습니다.
주식 발행 과정
발행시장은 새로운 증권이 거래되는 시장이며, 유통시장은 기존 증권이 거래되는 시장입니다. 새로운 주식을 발행할 때 발행 기업은 매각 대금을 받습니다. 투자자는 원하면 주식을 다시 팔 수 있다는 것을 알기 때문에, 활발한 유통시장이 있으면 기업이 주식을 발행하기가 더 쉬워집니다. 지분증권 거래의 대부분은 유통시장에서 이루어지는 기존 증권의 거래입니다.
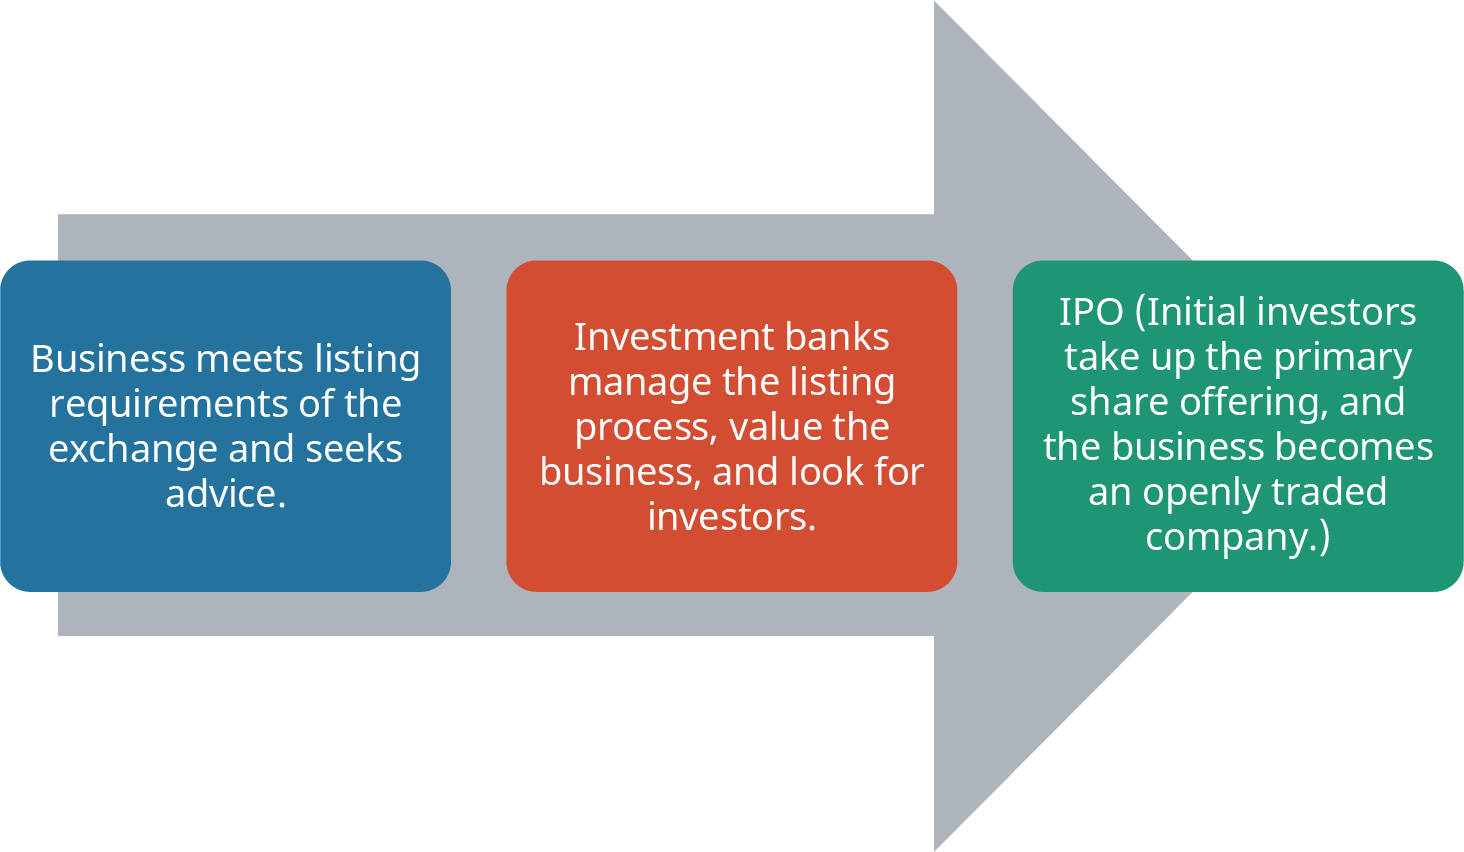
기업공개(IPO)는 기업이 처음으로 일반 대중에게 주식을 공모할 때 이루어집니다. 일반적인 IPO에서는 비상장 기업이 투자은행가의 도움을 받아 자본을 조달하고 상장하기로 결정합니다. 투자은행가는 재무 자문을 제공하고, 발행할 주식의 가격과 수량을 권고하며, 신주에 자금을 대고 최종적으로 투자자에게 배분할 인수단을 구성하기로 합의합니다(그림 12.3 참조). IPO는 발행 기업에 많은 비용이 드는 일이며, 발행 기업은 IPO 규모의 5%에서 8% 이상에 달하는 비용을 부담할 것으로 예상할 수 있습니다. 2020년 말 기준으로 성공한 IPO 중 최대 규모는 석유 회사인 사우디 아람코의 IPO로, 2019년 12월 발행 당시 256억 달러 규모였습니다.7 앤트 그룹은 2020년에 340억 달러가 넘는 규모의 IPO를 계획했으나, 2020년 말 기준으로 해당 발행은 중국 정부에 의해 보류되었습니다.8
일반적으로 IPO 주식을 처음 매입하는 것은 기관투자자와 우대 개인투자자입니다. 소규모 투자자는 매입할 기회를 얻는 경우가 드뭅니다. 그러나 신주가 공개 거래되기 시작하면 어떤 투자자든 이를 매입할 수 있습니다. 투자 분야 저술가이자 금융 전문가인 버턴 말킬 교수는 발행 직후에 IPO 주식을 매입하면 손실을 보는 투자가 될 수 있다고 경고합니다. 그는 역사적으로 IPO 주식의 수익률이 시장보다 연평균 4% 낮았다는 연구 결과를 인용합니다.9
기업이 주식시장에서 자본을 조달하는 또 다른 방법은 유상증자(seasoned equity offering, SEO)입니다. IPO는 기업이 비공개 기업에서 공개 기업으로 전환할 때 이루어집니다. SEO는 이미 상장되어 거래되고 있는 기업이 일반 대중에게 주식을 추가로 발행할 때 이루어집니다. SEO는 흔히 SEC 규칙 415에 따른 공모, 이른바 일괄신고(shelf registration)의 일부로 이루어집니다. 일괄신고를 이용하면 기업은 신주 발행을 위해 SEC에 등록해 두고, 실제 주식 발행은 최대 2년까지 미룰 수 있습니다. 이를 통해 기업은 신주 발행 의사를 등록해 두고, 일반 대중에게 발행하기에 시장 상황이 가장 유리해질 때까지 신주를 “선반 위에 올려둘” 수 있습니다.
자본 조달의 대안적 방법
기업인수목적회사(SPAC)는 1990년대에 처음 등장하여 2019년에 본격적으로 자리를 잡았습니다.10 SPAC은 IPO의 특수한 형태입니다. 판매할 제품이나 서비스가 있고 영업 및 재무 이력이 문서로 입증된 기업은 상장을 통해 자금을 조달하고자 IPO를 추진하는 경우가 많다는 것을 우리는 알고 있습니다. 그러나 SPAC은 마차를 말 앞에 매는 것처럼 앞뒤가 뒤바뀐 IPO라고 할 수 있습니다. 이는 자본을 조달하기 위해 상장할 준비가 된 기업이 먼저 있는 것이 아니라, SPAC의 경우 스폰서가 상장할 준비가 된 기업을 찾을 것을 기대하고 먼저 자본을 조달한다는 뜻입니다. 이 때문에 SPAC을 “백지수표” 회사라고 부르기도 합니다. 투자자는 스폰서가 좋은 투자처를 찾아낼 것이라는 기대를 가지고 자산이 전혀 없는 회사에 자본을 제공하는 것입니다.
SPAC을 설립하면 기업 상장에 따르는 위험과 비용이 이전됩니다. SPAC 스폰서가 조달한 자금이 유일한 자산이므로, SEC에 신고하는 절차는 IPO 신고보다 덜 복잡하고 비용이 적게 들며 시간도 덜 걸립니다. SPAC은 설립 시점에 이미 인수 대상 기업을 염두에 두고 있는 경우가 많지만, 이것이 필수 요건은 아닙니다. SPAC이 인수 대상 기업을 찾으면, 스폰서는 매입 가격을 협상하고 사실상 대상 기업과 합병할 수 있습니다. IPO의 저평가 발행(underpricing)은 충분히 입증되어 있으며,11 기업을 공개하는 비상장 기업의 소유주는 IPO 이후 몇 달 동안 흔히 나타나는 주식 가격의 상당한 상승분을 누리지 못합니다.
SPAC 공모를 통해 비상장 기업의 소유주는 더 나은 가격을 협상할 수 있습니다. Renaissance Capital의 2020년 7월 연구에 따르면 “2015년 초부터 2020년 7월까지 실시된 223건의 SPAC IPO 가운데 89건이 합병을 완료하여 기업을 공개 자본시장에 상장시켰습니다.” 이 연구에 따르면 이 89건의 합병에서 “보통주는 평균 18.8%의 손실과 마이너스 36.1%의 중간값 수익을 기록했습니다. 이는 같은 기간 전통적인 IPO의 상장 이후 시장 평균 수익률 37.2%와 비교됩니다.”12
거래 체결 순서
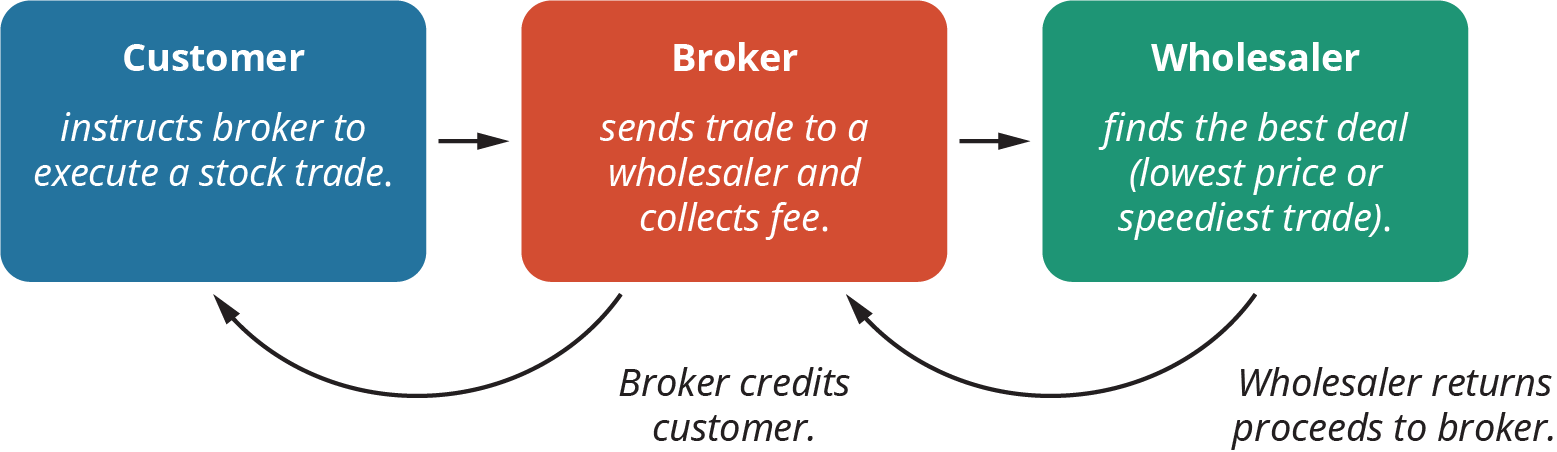
주식을 거래(매수 또는 매도)하려는 투자자는 브로커를 통해 거래를 체결합니다. 오늘날 많은 온라인 브로커는 증권 계좌를 개설하고 나면 낮은 비용 또는 무료로 거래를 체결해 줍니다. 거래할 때는 시장가 주문이나 지정가 주문을 내는 것이 가장 일반적입니다. 시장가 주문은 현재 가격으로 거래를 체결하는 반면, 지정가 주문은 투자자가 매수하거나 매도할 의향이 있는 가격을 지정합니다. 그림 12.4는 주문 흐름에 대한 대가 지급이 어떻게 이루어지는지를 시각적으로 보여 줍니다.
각주
- 연방준비제도 뉴욕 연방준비은행. "실효 연방기금금리." 연방준비제도 뉴욕 연방준비은행. https://www.newyorkfed.org/markets/reference-rates/effr ↩
- Nick Lioudis. “국채는 어디에서 살 수 있습니까?” Investopedia. December 30, 2020. https://www.investopedia.com/ask/answers/where-can-i-buy-government-bonds/; TreasuryDirect. “Today’s Auction Results.” TreasuryDirect. https://www.treasurydirect.gov/instit/annceresult/press/press_auctionresults.htm ↩
- S&P Global Ratings. “Transparency Statement.” S&P Global Ratings. https://www.spglobal.com/ratings/en/about/transparency ↩
- The Wall Street Insider. “Why Only Two Companies Are Left with the AAA Rating.” The Wall Street Insider. 2020년 6월 12일. https://www.thewallstreetinsider.com/trends/why-only-two-companies-are-left-with-the-aaa-rating ↩
- Siblis Research. “미국 주식시장의 총 시장가치.” Siblis Research. https://siblisresearch.com/data/us-stock-market-value/; The World Bank. “국내 상장 기업의 시가총액(현재 미국 달러 기준).” The World Bank. https://data.worldbank.org/indicator/CM.MKT.LCAP.CD ↩
- Companies Market Cap. “시가총액 기준 미국 최대 기업.” Companies Market Cap. https://companiesmarketcap.com/usa/largest-companies-in-the-usa-by-market-cap/; National Retail Federation. “2020년 소매 시장 상위 100대 기업 목록.” National Retail Federation. 2020. https://nrf.com/resources/top-retailers/top-100-retailers/top-100-retailers-2020-list ↩
- Jennifer Rudden. “Largest IPOs Worldwide as of January 21, 2021.” Statista. 2021. https://www.statista.com/statistics/269343/worlds-largest-ipos/ ↩
- Deborah D’Souza. “Ant Group Set to Be World’s Largest IPO Ever.” Investopedia. 2020년 10월 27일. https://www.investopedia.com/ant-group-set-to-be-world-s-largest-ipo-ever-5084457; Jasper Jolly. “Ant Group Forced to Suspend Biggest Share Offering in History.” The Guardian. https://www.theguardian.com/business/2020/nov/03/biggest-share-offering-in-history-on-hold-as-ant-group-suspends-launch ↩
- Burton Malkiel. A Random Walk down Wall Street. 제10판. W. W. Norton, 2012. ↩
- Nicholas Jasinksi. “Blank Check Companies Are Hot on Wall Street. 투자자들은 이를 무시할 수 없습니다.” Barron’s. 2020년 1월 17일. https://www.barrons.com/articles/boom-in-blank-check-companies-or-spacs-what-investors-need-to-know-51579299261; Julie Young. “Special Purpose Acquisition Company (SPAC).” Investopedia. 2020년 11월 24일. https://www.investopedia.com/terms/s/spac.asp ↩
- R. G. Ibbotson, J. L. Sindelar, and J. R. Ritter. “신규 상장 공모가 책정에 관한 시장의 문제.” Journal of Applied Corporate Finance(응용 기업재무 저널) 7 (1994년 봄). ↩
- Ciara Linnane. “2020년은 SPAC의 해이지만 전통적인 IPO가 더 나은 수익을 제공한다는 보고서가 나왔습니다.” MarketWatch. 2020년 9월 16일. https://www.marketwatch.com/story/2020-is-the-year-of-the-spac-yet-traditional-ipos-offer-better-returns-report-finds-2020-09-04; Barron’s. “What Is a SPAC?” Barron’s (동영상). 2020년 12월 11일. https://www.barrons.com/video/what-is-a-spac/86E80342-FBC2-44DA-99E2-DF808CD147FF.html ↩