5.4 소유주 지분 변동표
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 소유주 지분의 개념을 설명합니다.
- 소유주 지분 변동표의 목적과 중요성을 개략적으로 설명합니다.
- 소유주 지분 변동표의 구조와 핵심 요소를 파악합니다.
자본이란 무엇입니까?
회계 등식이 무엇을 소유하고 있는지(자산), 누구에게 빚지고 있는지(부채), 그리고 마지막으로 소유주가 누구인지(자본)를 파악하는 데 도움이 된다는 점을 떠올려 보십시오. 소유주 지분 변동표는 기업의 자본 요소를 제시하고 기간 중 이들 요소의 변동을 강조함으로써 회계 등식의 마지막 부분을 상세히 다룹니다.
자본은 기업에 대한 소유권을 나타냅니다. 주식회사 재무상태표의 주주 자본 부분에는 두 가지 주요 계정 범주가 있습니다. 첫 번째는 납입자본 또는 출자자본으로, 소유주가 납입한 금액으로 구성됩니다. 두 번째 범주는 획득자본으로, 기업이 영업 활동의 일환으로 벌어들인 금액으로 구성됩니다. 재무상태표에서 이익잉여금은 획득자본 부분의 핵심 구성 요소이며, 보통주, 우선주, 주식발행초과금과 같은 주식 계정은 출자자본 부분의 주요 구성 요소입니다.
보통주는 기업에 대한 소유권을 나타냅니다. 보통주 주주는 일반적으로 의결권을 가집니다. 우선주는 주주에게 보통주보다 "우선하는", 즉 더 유리한 고유한 권리를 가집니다. 보통주 주주와 달리 우선주 주주는 일반적으로 의결권이 없으며 보통주 배당금 분배에 참여하지 않습니다. 그 대신 "우선" 분류에 따라 주주는 고정된 배당금을 받을 권리를 가집니다(충분한 배당금이 선언된다고 가정할 경우). 자기주식은 유통되던 주식을 기업이 재매입했지만 소각하지 않은 주식입니다. 따라서 자기주식은 여전히 발행된 상태이지만 유통되지는 않습니다. 추가 납입 자본은 보통주의 발행가격과 액면가의 차이입니다. 예를 들어, 어떤 기업이 액면가가 $5인 주식을 시장가격 $20에 발행하여 판매했다면, 주당 $5는 보통주로 기록되고 주당 초과분 $15는 추가 납입 자본 계정에 기록됩니다.
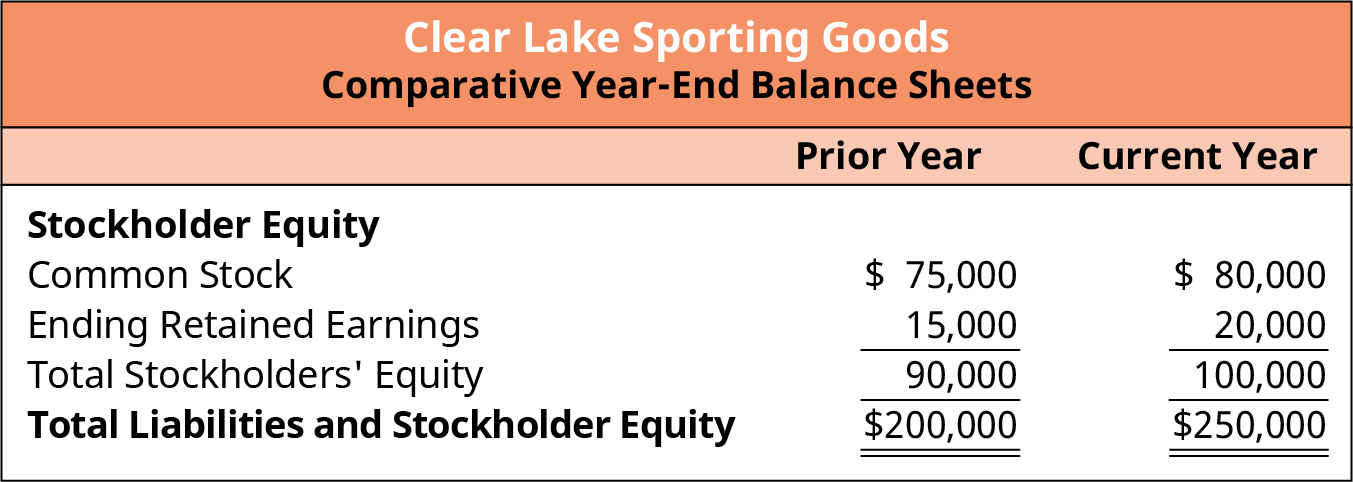
Clear Lake Sporting Goods의 재무상태표를 살펴보면 보통주와 이익잉여금이라는 두 가지 자본 요소만 있음을 알 수 있습니다. 보통주는 전년도에 $75,000였다가 당해 연도에 $80,000로 증가했으며, 이는 Clear Lake가 보통주를 추가로 발행했음을 나타냅니다(그림 5.13 참조).
소유주에 대한 분배
기업이 이익을 얻으면 그 이익을 어떻게 처리할지에 대해 두 가지 선택지가 있습니다. 기업은 이익을 보유(유보)하여 사업에 재투자할 수도 있고, 배당금의 형태로 주주에게 지급할 수도 있습니다. 배당금은 일반적으로 현금의 형태이지만, 주식이나 기타 자산의 형태로 지급될 수도 있습니다.
현금배당을 지급하려면 기업은 충분한 보유 현금과 충분한 이익잉여금을 갖추고 있어야 합니다. 기업은 사용 가능한 이익잉여금을 초과하여 배당금을 지급할 수 없습니다. 일부 기업은 현금이나 재산 대신 주식을 배당으로 발행합니다. 이는 기업의 현금이 부족하지만 투자자들의 만족을 유지하고자 할 때 자주 발생합니다. 기업이 주식배당을 발행하면 기존 주주에게 추가 주식을 분배합니다.
현물배당은 기업이 주식이나 현금이 아닌 다른 것, 흔히 기업의 자산 중 하나나 재고로 보유하고 있는 것의 형태로 배당금을 지급할 때 발생합니다. 예를 들어, Walt Disney Company는 자사 테마파크 입장권을 분배하기로 선택할 수 있습니다. 현물배당은 기업이 투자자에게 보상하고 싶지만 분배할 현금이 없을 때, 또는 기존 현금을 다른 투자를 위해 보유해야 할 때 선언될 수 있습니다.
이익잉여금 계정은 기업이 사업을 시작한 이후의 누적 이익에서 주주에게 지급한 배당금을 차감한 금액을 반영한다는 점을 기억하십시오. 여기에는 모든 형태의 배당금(현금, 주식, 기타 자산)이 포함됩니다. 배당금은 유통주식에 대해서만 분배되거나 지급된다는 점에 유의하십시오. 자기주식은 유통주식이 아니므로, 이러한 주식에 대해서는 배당금이 선언되거나 분배되지 않습니다. 배당의 종류와 관계없이, 배당 선언은 항상 이익잉여금 계정의 감소를 초래합니다.
소유주지분변동표의 구성 요소
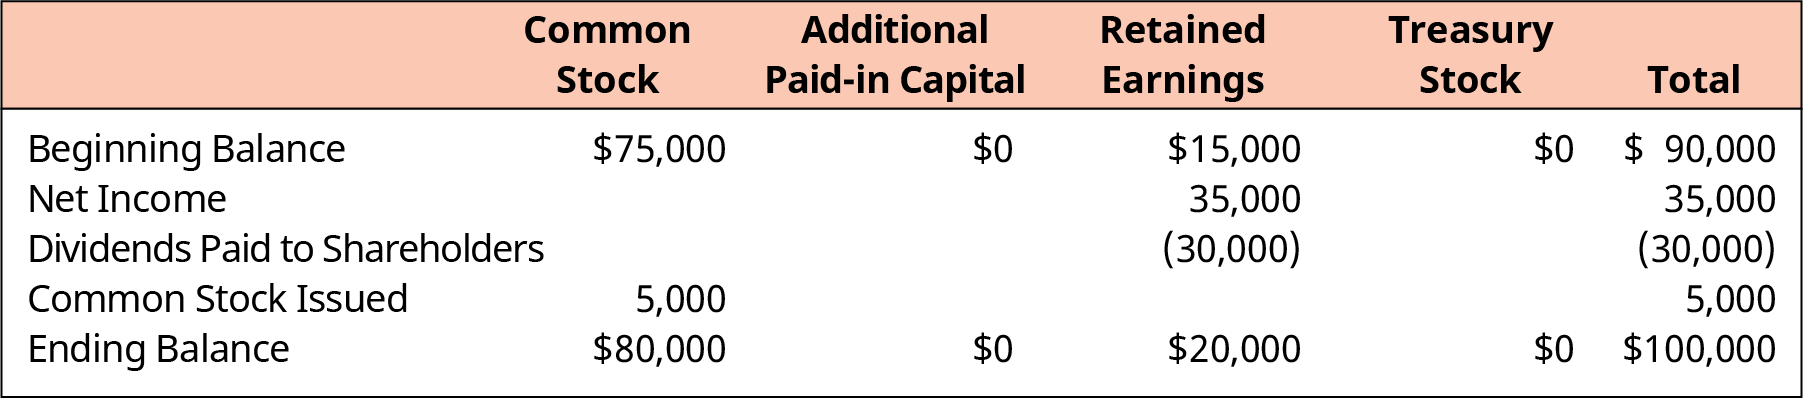
이제 자본의 기본 요소를 다루었고 배당금이 무엇인지 알게 되었으므로, 소유주지분변동표를 작성하는 데 필요한 기본 요소를 갖추었습니다. 이 표는 자본의 각 요소별로 하나씩, 즉 보통주, 우선주, 추가납입자본, 이익잉여금, 자기주식의 열로 나뉩니다.
명세서의 첫 번째 행은 기간 첫날 기준 각 항목의 잔액을 나타냅니다. 그다음의 각 행은 기간 중 어느 계정이든 그 가치를 변동시킨 사건에 관한 정보를 나타냅니다. 명세서에 나타나는 사건의 대표적인 예로는 해당 기간의 순이익 또는 순손실, 보통주 또는 우선주 발행, 자기주식의 매입 또는 매각, 배당 선언 등이 있습니다.
Clear Lake Sporting Goods가 소유주 지분 명세서에 보고할 항목은 보통주와 이익잉여금뿐입니다. 이 회사가 명세서에 보고해야 할, 자본 계정에 영향을 미친 사건은 단 두 가지였습니다. 순이익을 보고했고 배당금을 지급했습니다(그림 5.14 참조).