5.3 재무상태표와 손익계산서의 관계
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 재무상태표와 손익계산서 사이에 연결된 요소를 식별합니다.
- 비용과 지급채무를 구별합니다.
순이익과 이익잉여금
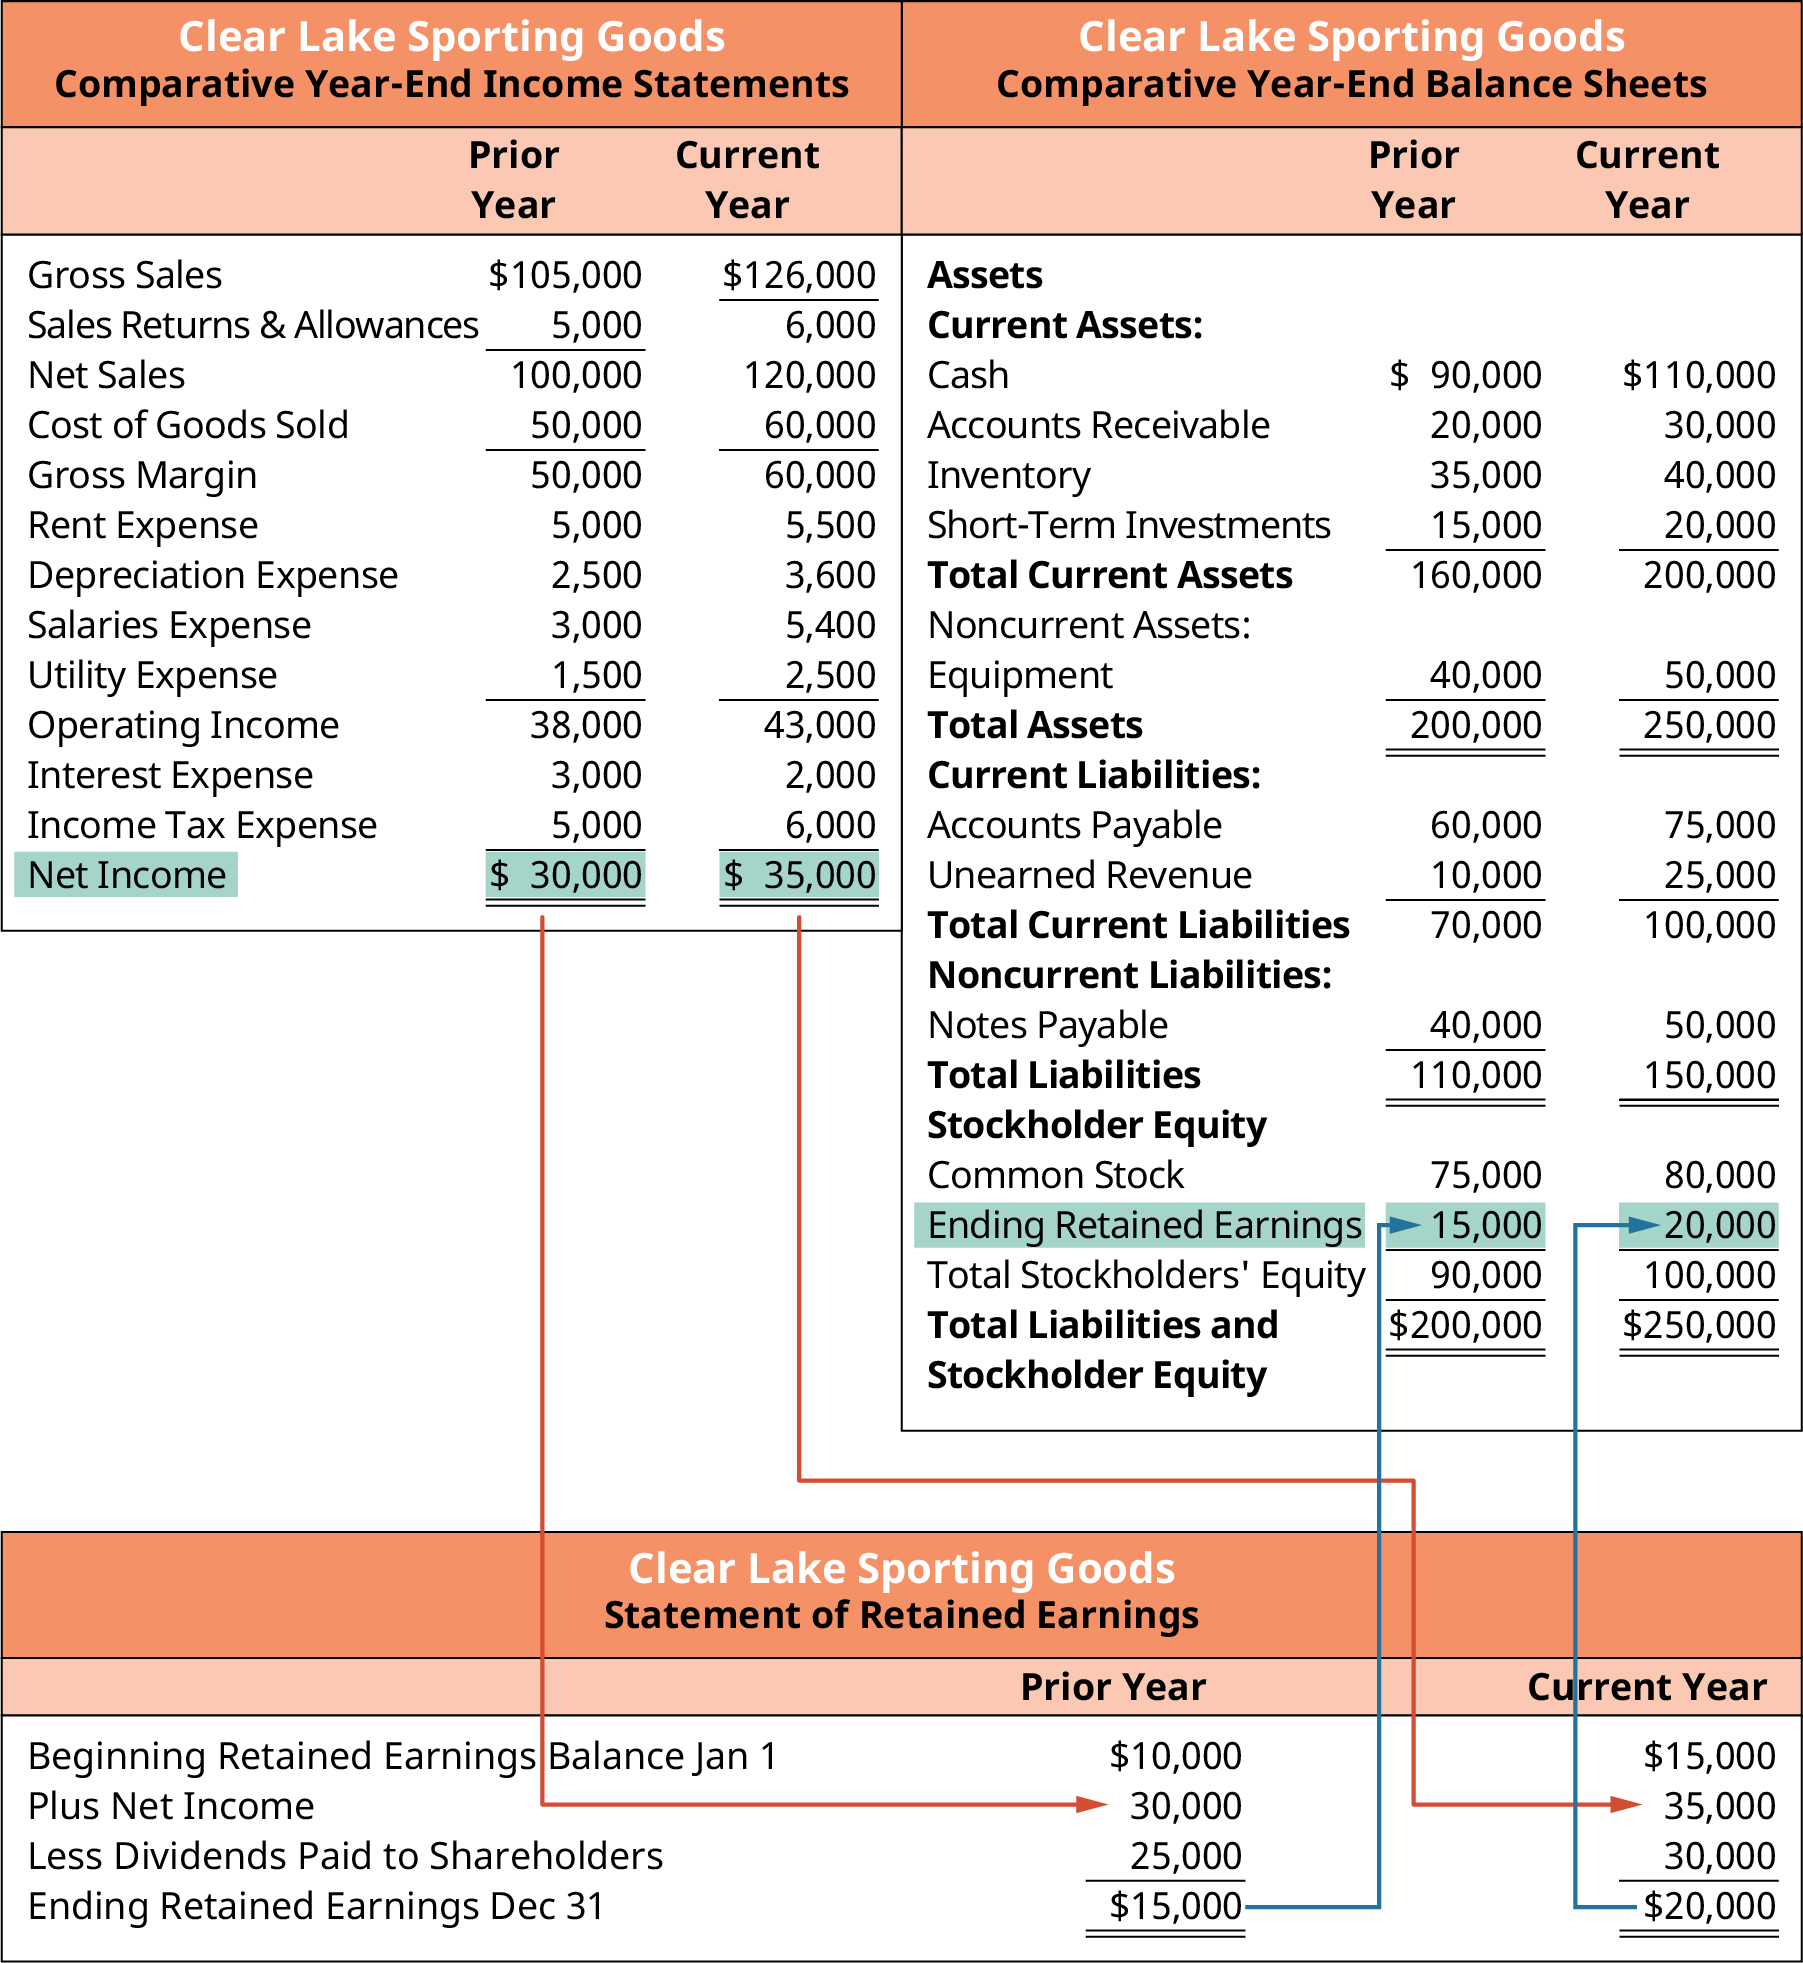
앞서 언급했듯이, 재무제표는 특정 요소로 서로 연결되어 있으므로 일정한 순서에 따라 작성해야 합니다. 순이익(또는 순손실)은 재무상태표를 작성하는 데 필요한 수치이므로 손익계산서를 가장 먼저 작성했습니다. 기말 마감 과정에서 모든 임시 계정은 집합손익 계정으로 마감되며, 집합손익 계정은 다시 이익잉여금으로 마감됩니다. 모든 수익 계정과 비용 계정은 임시 계정이므로 마감됩니다. 그 최종 결과는 집합손익 계정의 잔액으로 나타나는 순이익 또는 순손실입니다.
이익잉여금 계정은 기업이 설립된 이후 벌어들인 모든 이익에서 주주에게 지급한 배당금을 차감한 금액을 반영한다는 점을 기억하십시오. 따라서 손익계산서의 결과(순이익)는 재무상태표의 이익잉여금 계정으로 이어집니다. 이익잉여금은 자본변동표의 구성 요소이기도 하며, 자본변동표는 이 장의 뒷부분에서 다룰 것입니다.
그림 5.10에서 당기 순이익 35,000달러가 회사의 전기 이익잉여금 잔액 15,000달러에 더해진 것을 볼 수 있습니다. 그러나 전기 잔액은 15,000달러였고 당기 잔액은 20,000달러에 불과하다는 점에 주목하십시오. 예상했던 것처럼 합계가 50,000달러가 되지 않습니다.
이익잉여금은 설립 이후의 모든 이익에서 지급한 배당금을 차감한 금액이라는 점을 기억하십시오. Clear Lake Sporting Goods는 당기에 배당금으로 30,000달러를 지급했을 것입니다. 이 정보는 이익잉여금계산서에 정리되어 있는 것을 보게 될 것입니다. 전기에 이 회사는 이익잉여금 잔액 10,000달러로 시작했습니다. 30,000달러의 이익은 이익잉여금을 증가시켰고 투자자에게 지급한 배당금은 이익잉여금을 감소시켜, 전기 기말 잔액은 15,000달러가 되었습니다. 이 금액은 이월되어 당기의 기초 잔액이 됩니다. 당기에 Clear Lake는 35,000달러의 순이익을 올리고 그중 30,000달러를 주주에게 지급했으므로, 결과적으로 이익잉여금 계정은 5,000달러 증가했습니다.
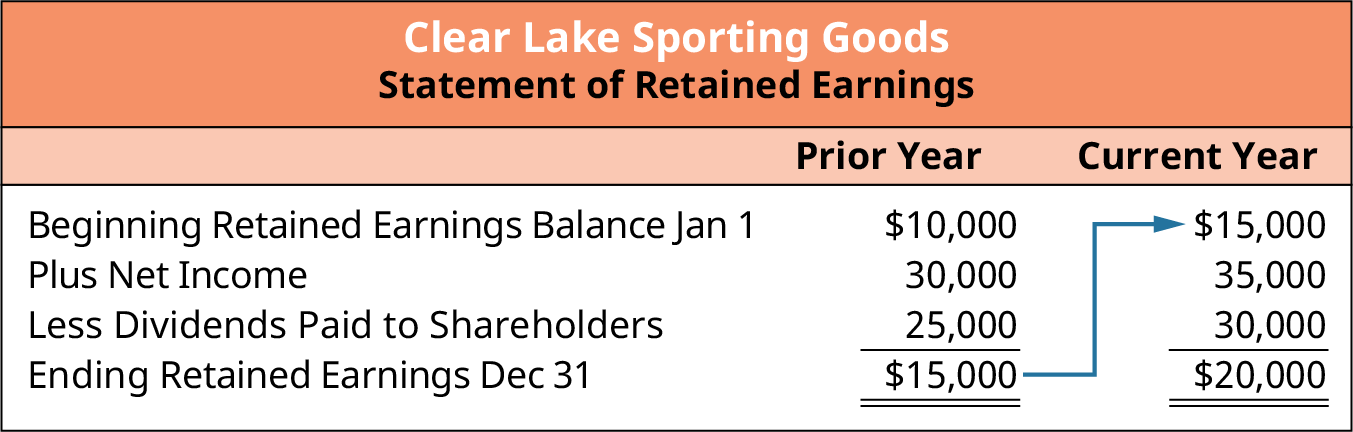
이제 손익계산서에서 이익잉여금계산서(그림 5.10)를 거쳐 최종적으로 재무상태표에 이르는 정보의 전체 흐름을 볼 수 있습니다. Clear Lake의 순이익은 손익계산서에서 이익잉여금으로 흘러가며, 이는 이익잉여금계산서에 반영됩니다. 그런 다음 이익잉여금 잔액은 재무상태표에 반영됩니다. 이 흐름은 그림 5.11에 나타나 있습니다.
비용과 미지급금
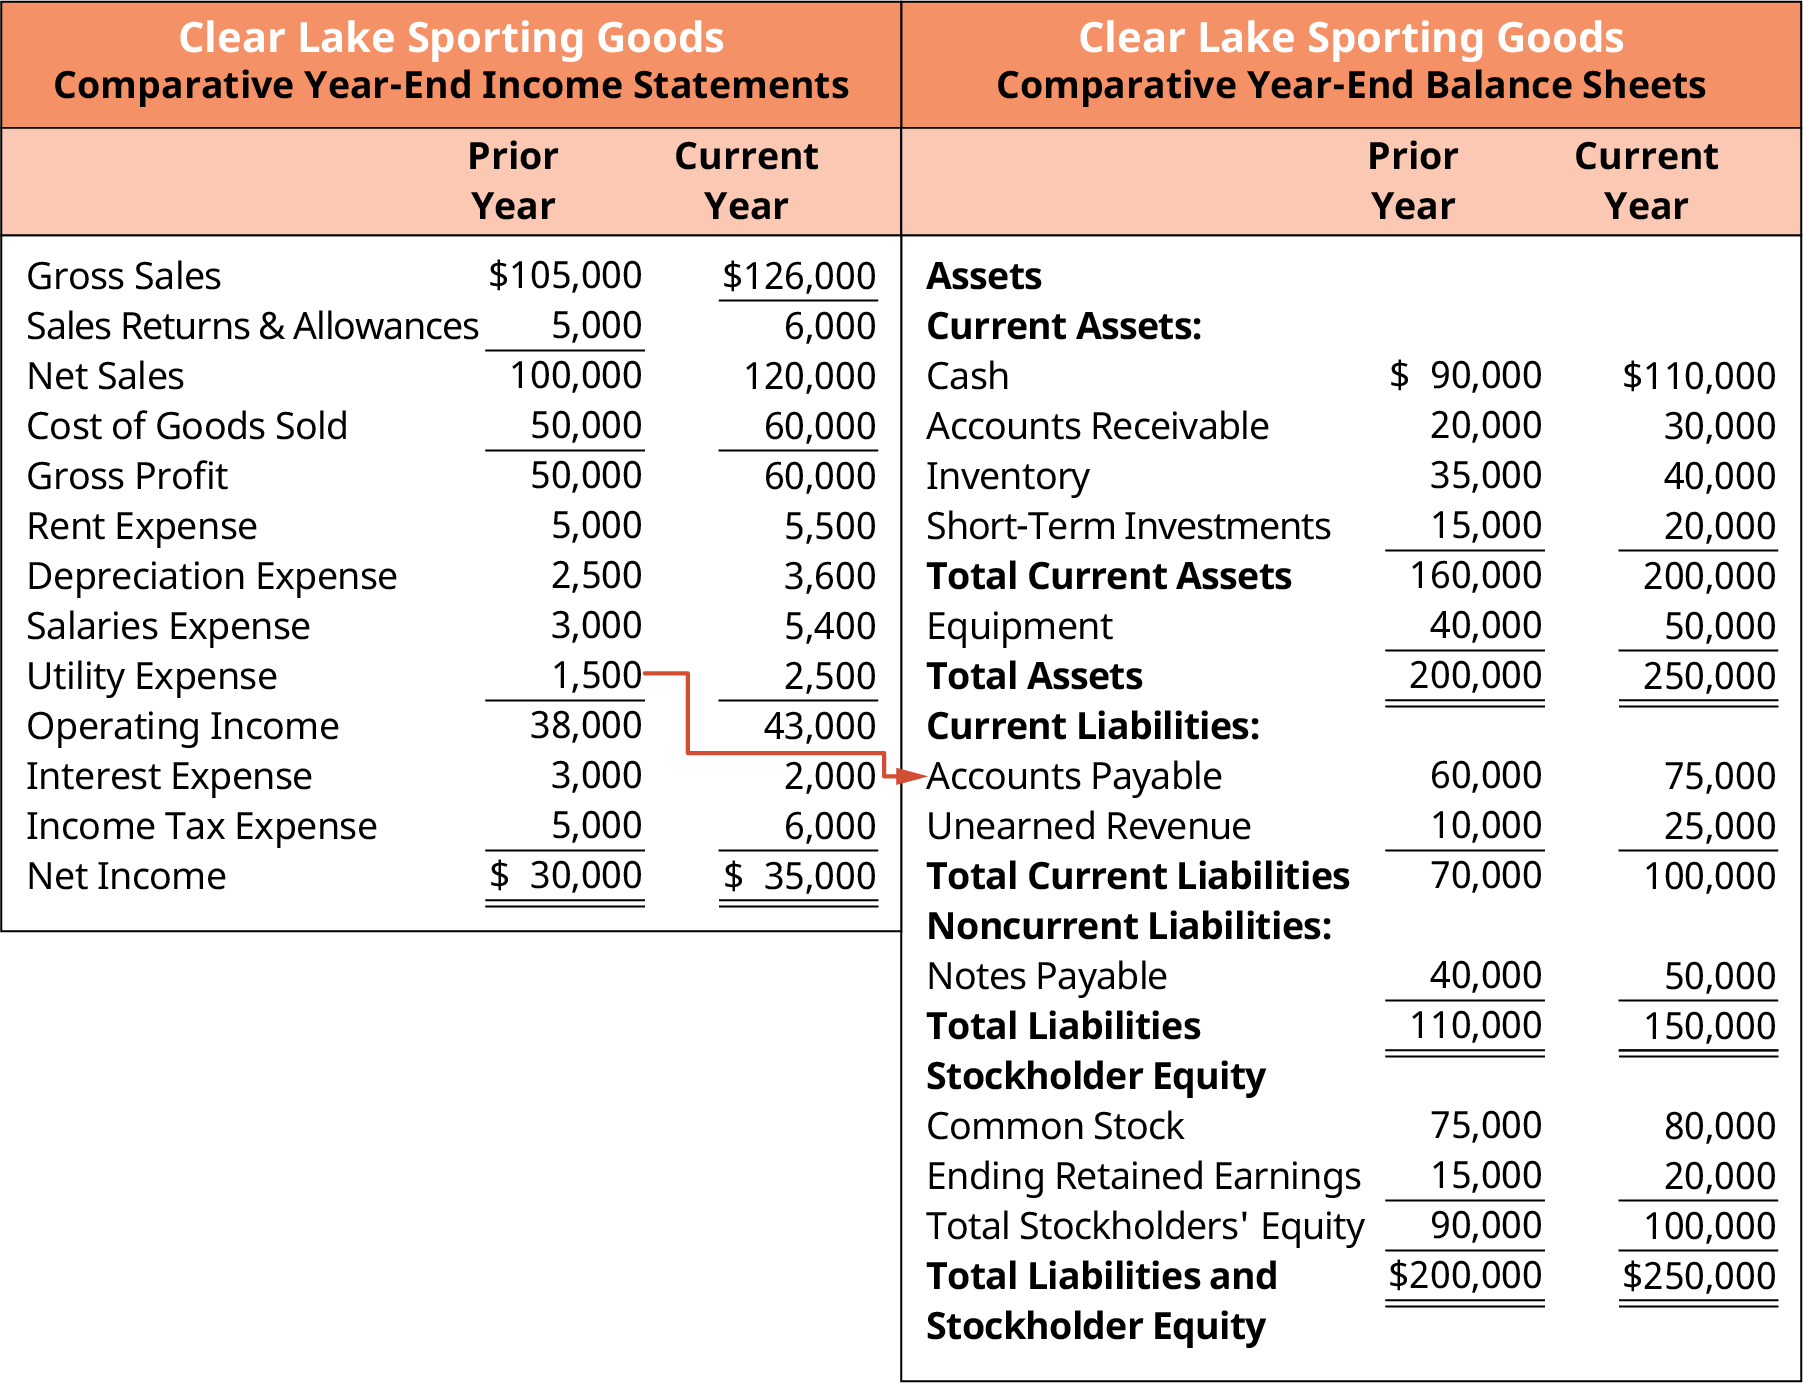
손익계산서와 재무상태표 사이에는 회계사가 아닌 사람들이 종종 혼동하는 또 다른 중요한 관계가 있는데, 바로 비용과 미지급금의 차이입니다. 이 둘은 흔히 같은 것으로 여겨집니다. 그러나 이 둘은 분명히 다르다는 점에 유의하는 것이 중요합니다.
주요 차이점을 설명하기 위해 예를 살펴봅시다. Clear Lake Sporting Goods는 당기 중에 공과금 비용(전기 및 가스)을 발생시켰습니다. 공과금은 총 $1,500였습니다. 그다음 달에 공과금 공급업체가 $1,500의 청구서를 보냈습니다. Clear Lake에는 비용이 발생했습니다. Clear Lake는 손익계산서에 공과금 비용으로 $1,500의 비용을 반영할 것입니다. 이것이 해당 거래가 손익계산서에 미치는 영향입니다. 그렇다면 Clear Lake에 비용이 발생했으므로 현금도 사용했다고 가정해도 괜찮겠습니까? 반드시 그렇지는 않습니다. 아니면 회사에 비용이 발생했다면 그것이 미지급금과 같다고 가정해도 괜찮겠습니까? 이번에도 답은 '아니요'입니다.
회계 등식은 복식부기 회계 시스템을 토대로 한다는 점을 기억하십시오. 이는 모든 거래에 차변과 대변이라는 두 측면이 있다는 의미입니다. 이 둘은 반드시 같아야 합니다. Clear Lake가 $1,500의 비용을 기록할 때는 그 거래의 나머지 절반도 기록해야 합니다. 이 경우 회사는 기간 내내 공과금 비용을 '외상으로' 발생시켰으며, 이는 매입채무의 증가를 기록한다는 의미입니다. 청구서의 지급 기일이 되면 매입채무를 줄이고 현금을 줄이는 또 다른 거래를 기록해야 합니다. 매입채무는 재무상태표에 나타나는 부채이며, 일반적으로 유동부채입니다. 발생한 비용이 미지급금을 초래했지만, 비용은 미지급금과 분명히 별개입니다(그림 5.12 참조).