4.3 기업은 매출과 비용을 어떻게 인식합니까?
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 수익 인식 원칙을 설명하고, 이 원칙이 현재 및 미래의 매출 거래와 어떤 관계가 있는지 설명합니다.
- 비용 인식 원칙을 설명하고, 이 원칙이 현재 및 미래의 매입 거래와 어떤 관계가 있는지 설명합니다.
- 수익 및 비용 인식에서 윤리가 하는 역할을 평가합니다.
여러분은 각 방법의 기초와 함께 회계 등식과 복식부기를 배웠습니다. 다음으로, 시점이 핵심이므로 거래를 언제 기록하는지에 주목해 봅시다.
수익 인식
수익은 조직이 일정 기간 동안 고객에게 판매하거나 제공한 재화와 서비스의 가치입니다. 현재 예시인 크리스의 조경 사업에서 8월 한 달 동안의 "수익", 즉 수행한 용역의 가치는 $1,400입니다. 이는 크리스가 고객에게 제공한 용역의 대가로 받은 가치입니다. 마찬가지로 기업이 용역 제공 시점에 또는 미래에 현금을 받는 조건으로 고객에게 재화나 용역을 제공하면, 기업은 그 금액을 수익으로 분류합니다. 사업에서 얻은 $1,400의 수익이 크리스의 당좌예금 계좌 잔액을 증가시킨 것처럼, 수익은 기업의 가치를 증가시킵니다. 회계에서 수익 인식은 매출이나 벌어들인 수수료를 그것을 벌어들인 기간 안에 기록하는 것을 말합니다. 사업체나 여름 아르바이트에서 버는 임금이 정해진 급여율에 따른 근무 시간이나 제공한 서비스에 대해 고객에게서 받은 대금을 반영하는 것과 마찬가지로, 수익(및 기타 용어)은 일정 기간 동안 고객에게 제공한 재화와 서비스의 달러 가치를 나타내는 데 사용됩니다.
단기 수익 인식 사례
두 가지 간단한 사례를 통해 현금주의 회계와 발생주의 회계의 차이를 알아볼 수 있습니다. 어떤 기업이 $200 상당의 상품을 판매한다고 가정합시다. 일부 기업에서는 고객이 대금을 지불하는 방법이 현금과 외상("on account"라고도 합니다)의 두 가지입니다. 현금 매출에는 수표와 신용카드가 포함되며, 판매 시점에 대금이 지불됩니다. 외상 매출(신용카드 매출과 혼동하지 마십시오)은 고객이 상품을 먼저 가져가고 대금은 정해진 기간, 보통 최대 45일 이내에 지불할 수 있게 합니다.
현금 매출은 현금주의 회계와 발생주의 회계 모두에서 재무제표에 기록됩니다. 고객이 상품을 받는 동시에 기업에 대금을 지급했으므로 이는 타당합니다. 이는 동시에 발생하는 두 가지 사건(상품과 현금의 교환)으로 간주됩니다.
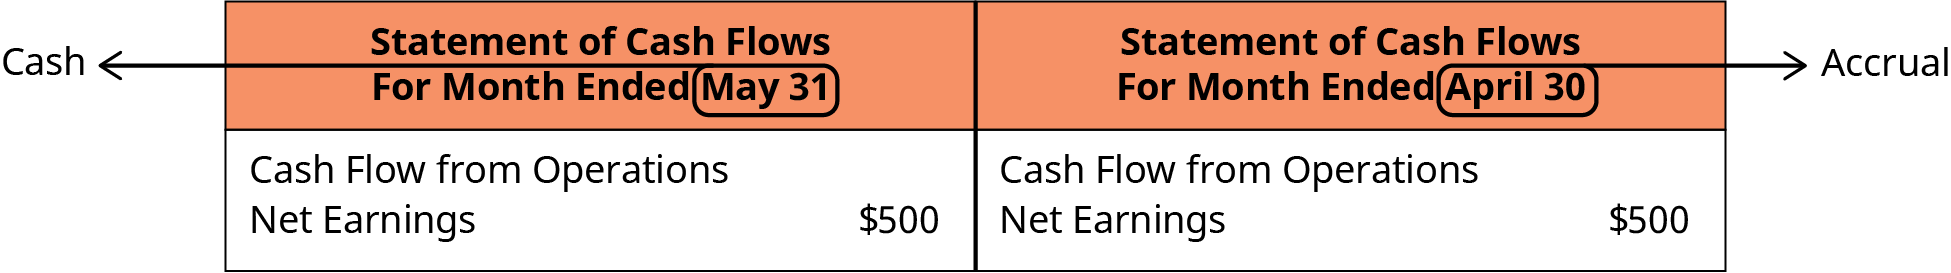
그러나 외상 매출은 각 회계 방식에 따라 다르게 처리됩니다. 현금주의 회계에서는 외상 매출이 판매자가 정한 조건에 따라 현금을 받을 때까지 재무제표에 기록되지 않습니다. 예를 들어, 크리스의 조경 사업 이듬해 4월 1일에 크리스가 고객 한 명에게 $500 상당의 서비스를 제공한다고 가정합시다. 이 매출은 외상으로 이루어지며, 대금은 45일 후에 지급해야 합니다. 현금주의 회계에서는 현금을 받은 5월 16일이 되어서야 수익이 기록됩니다. 발생주의 회계에서는 이 매출이 서비스를 제공한 시점인 4월 1일에 재무제표에 기록됩니다. 매출이 기록되는 이유는 발생주의 회계에서 기업이 고객에게 $500 상당의 서비스를 제공했다고 보고하기 때문입니다. 고객이 나중에 대금을 지급한다는 사실은 발생주의 회계에서 별개의 거래로 간주됩니다(그림 4.6 참조).
이제 비용을 사용하여 현금주의 회계와 발생주의 회계의 차이를 살펴봅시다. 기업이 공급업체(매입처)로부터 $160 상당의 인쇄 용품을 구매한다고 가정합시다. 매출과 마찬가지로 상품 구매 대금은 판매 시점에 현금(수표나 신용카드 포함)으로 지급하거나 나중에(외상으로) 지급할 수 있습니다. 판매 시점에 현금으로 지급한 구매는 현금주의 회계와 발생주의 회계 모두에서 재무제표에 기록됩니다. 기업이 공급업체로부터 인쇄 용품을 받는 동시에 공급업체에 대금을 지급했으므로 이는 타당합니다. 이는 동시에 발생하는 두 가지 사건(상품과 현금의 교환)으로 간주됩니다.
그러나 구매가 외상으로(외상 매입이라고도 합니다) 이루어졌다면, 그 거래는 각 회계 방식에 따라 다르게 기록됩니다. 현금주의 회계에서는 $160의 외상 매입이 판매자의 조건에 따라 현금을 지급할 때까지 재무제표에 기록되지 않습니다. 예를 들어, 인쇄 용품을 7월 17일에 받았고 지급 조건이 15일이었다면, 상품 대금을 지급한 8월 1일까지는 어떤 거래도 기록되지 않습니다. 발생주의 회계에서는 이 구매가 기업이 공급업체로부터 인쇄 용품을 받은 시점(7월 17일)에 재무제표에 기록됩니다. 구매가 기록되는 이유는 기업이 매입처로부터 $160 상당의 인쇄 용품을 구입했다고 보고하기 때문입니다. 기업이 나중에 대금을 지급한다는 사실은 발생주의 회계에서 별개의 사안으로 간주됩니다. 표 4.1는 서로 다른 회계 기준에 따른 이러한 예를 요약한 것입니다.
| 거래 | 현금주의 회계 | 발생주의 회계 |
|---|---|---|
| $200 현금 매출 | 판매 시점에 재무제표에 기록됩니다 | 판매 시점에 재무제표에 기록됩니다 |
| 외상 판매 $200 | 현금을 받을 때까지 재무제표에 기록되지 않습니다 | 판매 시점에 재무제표에 기록됩니다 |
| 현금 구매 $160 | 구매 시점에 재무제표에 기록됩니다 | 구매 시점에 재무제표에 기록됩니다 |
| 외상 구매 $160 | 현금을 지급할 때까지 재무제표에 기록되지 않습니다 | 구매 시점에 재무제표에 기록됩니다 |
기업은 흔히 품목을 현금으로 판매할 뿐만 아니라 외상으로도 판매하며, 외상 판매에서는 일정 기간(예: 30~45일) 동안 지급 조건이 연장됩니다. 마찬가지로 기업은 흔히 공급업체(판매업체라고도 함)로부터 품목을 현금으로, 또는 더 일반적으로는 외상으로 구매합니다. 현금주의 회계에서는 이러한 거래가 현금이 오갈 때까지 기록되지 않습니다. 반면 발생주의 회계에서는 현금을 언제 받거나 지급하는지와 관계없이 거래가 발생한 시점에 거래를 기록합니다.
비용 인식
비용은 고객에게 재화나 서비스를 제공하는 것과 관련된 원가입니다. 앞선 도입 사례에서 Chris가 부담한 비용은 총 $1,150(브레이크 $100, 연료 $50, 보험 $1,000)였습니다. 비용은 Chris의 당좌 예금 계좌 잔액을 줄인다는 점에서 수익의 반대라고 생각할 수도 있습니다. 마찬가지로, 비용은 사업체의 가치를 감소시키며, 일정 기간 동안 고객에게 재화와 서비스를 제공하기 위해 발생한 원가의 달러 가치를 나타냅니다.
각주
- 미국공인회계사협회(American Institute of Certified Public Accountants, AICPA). "수익 인식(Revenue Recognition)." 연도 미상. https://www.aicpa.org/interestareas/frc/accountingfinancialreporting/revenuerecognition.html ↩
- Len Jui, Jessie Wong. "기업에서 전문 회계사의 역할과 중요성(Roles and Importance of Professional Accountants in Business)." 중국 회계 저널(China Accounting Journal). October 21, 2013. https://www.ifac.org/news-events/2013-10/roles-and-importance-professional-accountants-business ↩