4.2 발생주의 회계의 경제적 기초
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 거래가 현금흐름에 미치는 영향을 평가합니다.
- 복식부기를 정의하고, 복식부기가 회계 등식을 어떻게 뒷받침하는지 설명합니다.
거래를 어떻게, 그리고 언제 기록하느냐는 재무제표, 특히 손익계산서(순이익)에 상당한 영향을 미칠 수 있습니다. 이 절에서는 각 방법에 따라 거래가 재무제표에 어떤 영향을 미치는지 살펴봅니다. 그 과정에서 복식부기를 소개하고, 복식부기가 회계 등식을 뒷받침하는 방식을 알아봅니다.
영업 활동의 시점과 현금흐름
가장 먼저 작성하는 재무제표는 손익계산서이며, 손익계산서는 일정 기간 동안의 조직의 재무 성과를 보여 주는 보고서입니다. 앞에서 개인사업자인 크리스가 2020년 8월 1일에 여름 조경 사업을 시작했다는 것을 살펴보았습니다. 크리스는 자신의 사업을 서비스 기업으로 분류하고, 사업 초기 운영을 기록하기 위해 현금-주의 회계 방법을 사용했습니다. 크리스는 가족의 트랙터를 사용해 일을 했지만, 연료비와 각종 유지보수 비용은 직접 부담해야 했습니다. 그래서 8월 31일에 크리스는 당좌예금 계좌에 250달러밖에 남아 있지 않다는 것을 알게 되었습니다.
이 잔액이 예상보다 적었던 이유는 번 금액(1,400달러)보다 지출한 금액(브레이크, 연료, 보험에 1,150달러)이 조금 적었을 뿐이어서, 순이익이 250달러에 그쳤기 때문입니다. 크리스는 당좌예금 잔액이 매달 늘어나기를 바랐지만, 8월 비용 대부분(브레이크와 보험)이 자주 발생하지 않는 비용이고, 특히 보험은 이례적으로 큰 비용이었다는 것을 깨달았습니다. 크리스는 9월에는 몇몇 신규 고객으로부터 수입을 올릴 것이므로 당좌예금 잔액이 더 늘어날 가능성이 높다는 것을 알고 있었으며, 비용도 더 적게 들 것으로 예상했습니다.
이 간단한 조경 사례를 통해 손익계산서의 구성 요소, 즉 특정 기간의 수익, 비용, 이득, 손실을 논의할 수 있습니다(그림 4.2 참조). 이 요소들이 함께 조직에 순이익(수익과 차익이 비용과 차손보다 큰 경우)이 발생했는지, 아니면 순손실(비용과 차손이 수익과 차익보다 큰 경우)이 발생했는지를 결정합니다. 수익, 비용, 이득, 손실은 제시된 손익계산서에서 더 자세히 정의됩니다.
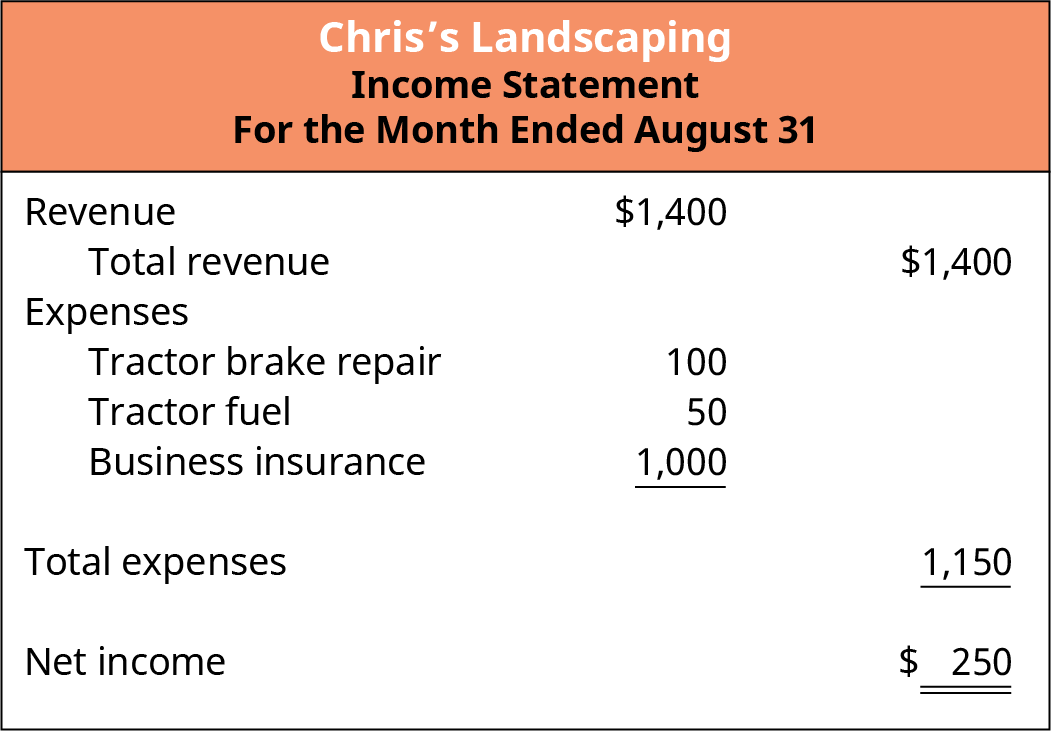
손익계산서는 다음 공식으로도 나타낼 수 있습니다.
이 사례를 조금 바꾸어, 보험회사에 지급할 1,000달러를 8월이 아니라 9월에 지급한다고 가정해 봅시다. 이 경우 크리스의 당좌예금 계좌 기말 잔액은 1,250달러가 되며, 이는 1,400달러를 벌고 트랙터 브레이크에 100달러, 연료에 50달러만 지출한 결과입니다. 이 현금흐름의 흐름은 대금을 받고 지급한 시점을 반영할 뿐, 반드시 그 대금이 영향을 미치는 기간을 반영하지는 않으므로 현금주의 회계의 한 예입니다. 이 절의 끝부분에서는 대금이 영향을 미치는 기간을 실제로 반영하는 발생주의 회계를 다룹니다.
회계 등식
회계 등식을 '원천과 청구권'의 관점에서 생각해 보면 도움이 될 수 있습니다. 이 접근법에 따르면 자산(조직이 소유한 항목)은 부채를 부담하여 취득했거나 소유주가 제공한 것입니다. 다시 말해, 모든 자산에는 채권자나 소유주, 또는 둘 모두의 청구권이 있습니다.
수학 시간에 등식은 항상 균형을 이루어야 한다고 배운 것을 기억하실 것입니다. 따라서 회계 등식의 양변이 항상 같도록 해야 합니다. 회계 등식의 구성 요소는 곧 더 자세히 살펴보겠습니다. 먼저 회계 등식의 토대를 이루는 몇 가지 기본 개념을 살펴보아야 합니다. 복식부기 회계 시스템, 차변과 대변, 그리고 공식 회계 시스템에 속한 각 계정의 '정상' 잔액이 그것입니다.
이제 특히 자본 구성 요소에 초점을 맞추어 회계 등식을 계속 살펴봅시다. 앞에서 자본을 조직의 순자산으로 정의했음을 떠올려 보십시오. 순자산을 조직의 회계상 가치로 생각하는 것도 도움이 됩니다. 또한 수익(재화와 서비스를 제공한 결과로 발생하는 유입)은 조직의 회계상 가치를 증가시킨다는 점도 떠올려 보십시오. 따라서 조직이 창출하는 수익 1달러 하나하나가 조직의 전체 가치를 증가시킵니다.
마찬가지로, 비용(수익을 창출한 결과로 발생하는 유출)은 조직의 가치를 감소시킵니다. 따라서 조직이 비용을 1달러 지출할 때마다 조직의 전체 가치가 감소합니다. 재무제표의 다른 요소에도 같은 방식을 적용할 수 있습니다.
- 이득은 조직의 가치(자본)를 증가시킵니다.
- 손실은 조직의 가치(자본)를 감소시킵니다.
- 소유주의 투자는 조직의 가치(자본)를 증가시킵니다.
- 소유주에 대한 분배는 조직의 가치(자본)를 감소시킵니다.
- 자산과 부채의 변동은 거래의 순결과에 따라 조직의 가치(자본)를 증가시킬 수도 있고 감소시킬 수도 있습니다.
Chris의 조경 사업을 다시 살펴보고, 개인 재무에 대해 했던 것과 같은 간단한 연습을 해 봅시다. Chris의 자산을 모두 합산하면 현금 $250 하나뿐입니다. Chris는 가족의 트랙터를 사용하고 있지만 트랙터를 소유하고 있지 않으므로 트랙터는 Chris의 자산이 아닙니다. Chris는 이미 발생한 비용을 모두 현금으로 지급했으므로 현재 부채는 $0입니다. Chris의 자산을 합산하면 $250입니다. 부채 합계는 $0입니다. 회계 등식을 이용하면 Chris의 현재 자본은 $250이며, 다음과 같습니다.
복식부기 회계
회계는 복식부기 회계 시스템을 기반으로 하며, 이 시스템은 다음을 요구합니다.
- 거래를 기록할 때마다 최소 두 개의 서로 다른 계정에 변동을 기록해야 합니다. 둘 이상의 계정이 변동하게 하면 회계 등식의 균형을 유지할 수 있습니다.
- 최소 두 개의 계정이 변동할 뿐만 아니라, 영향을 받는 쪽에 차변과 대변이 각각 하나 이상 있어야 합니다.
- 각 거래에서 차변의 합계는 대변의 합계와 같아야 합니다.
기업이 매년 발생하는 수많은 거래를 기록하려면 단순하면서도 상세한 시스템이 필요합니다. 분개장은 이러한 필요를 충족하는 유용한 도구입니다.
차변과 대변
각 계정은 그림과 같이 계정을 왼쪽과 오른쪽으로 나누어 시각적으로 나타낼 수 있습니다. 총계정원장 계정을 그림으로 나타낸 것을 T계정이라고 합니다. 그림 4.3에 나타낸 T계정에서 볼 수 있듯이 “T”자처럼 생겼기 때문에 이렇게 부릅니다.
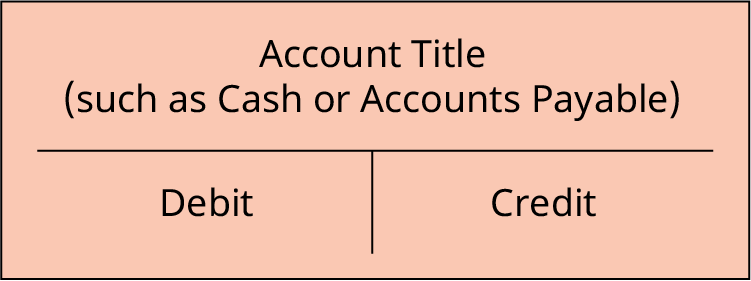
차변은 각 계정의 왼쪽에 재무 정보를 기록합니다. 대변은 계정의 오른쪽에 재무 정보를 기록합니다. 각 계정의 한쪽은 증가하고 다른 쪽은 감소합니다. 계정의 기말 잔액은 각 계정의 차변과 대변의 차이를 계산하여 구합니다. 차변과 대변이라는 용어는 흔히 약어로 표기되며, 각각 DR 또는 dr, CR 또는 cr로 씁니다. 계정 유형에 따라 증가하는 쪽과 감소하는 쪽이 달라질 수 있습니다. 각 계정 유형과 그에 대응하는 차변 및 대변의 효과는 확장된 등식의 형태로 나타낼 수 있습니다(그림 4.4 참조).
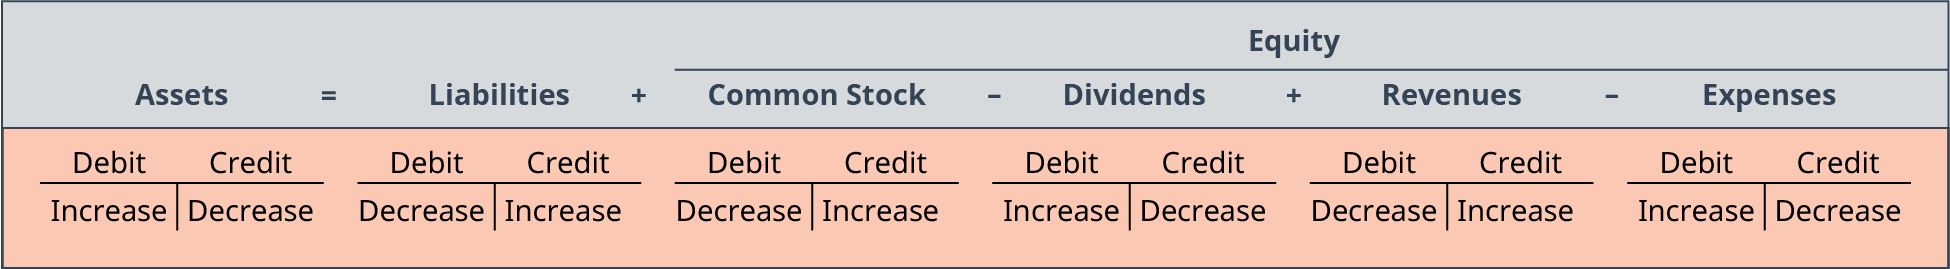
이 확장된 회계 등식에서 볼 수 있듯이, 자산 계정은 차변에서 증가하고 대변에서 감소합니다. 배당금 계정과 비용 계정도 마찬가지입니다. 부채는 대변에서 증가하고 차변에서 감소합니다. 보통주 계정과 수익 계정도 마찬가지입니다. 계정의 정상 잔액에 익숙해지면 이 내용을 더 쉽게 이해할 수 있습니다.
재무상태표는 회계 등식을 반영합니다(그림 4.5 참조). 재무상태표는 두 부분으로 구성되며, 한 부분에는 자산이, 다른 부분에는 부채와 자본이 표시됩니다. 더 자세하고 투명한 정보를 제공하기 위해 재무상태표에서 자산과 부채가 모두 유동 항목과 비유동 항목으로 구분된다는 점에 특히 유의하십시오. 유동자산은 1년 이내에 소비되는 자산입니다. 1년보다 오래 사용될 자산은 비유동자산으로 분류합니다. 유동부채는 1년 이내에 만기가 도래하는 부채입니다. 비유동부채는 만기가 1년보다 더 먼 미래에 도래하는 부채입니다.
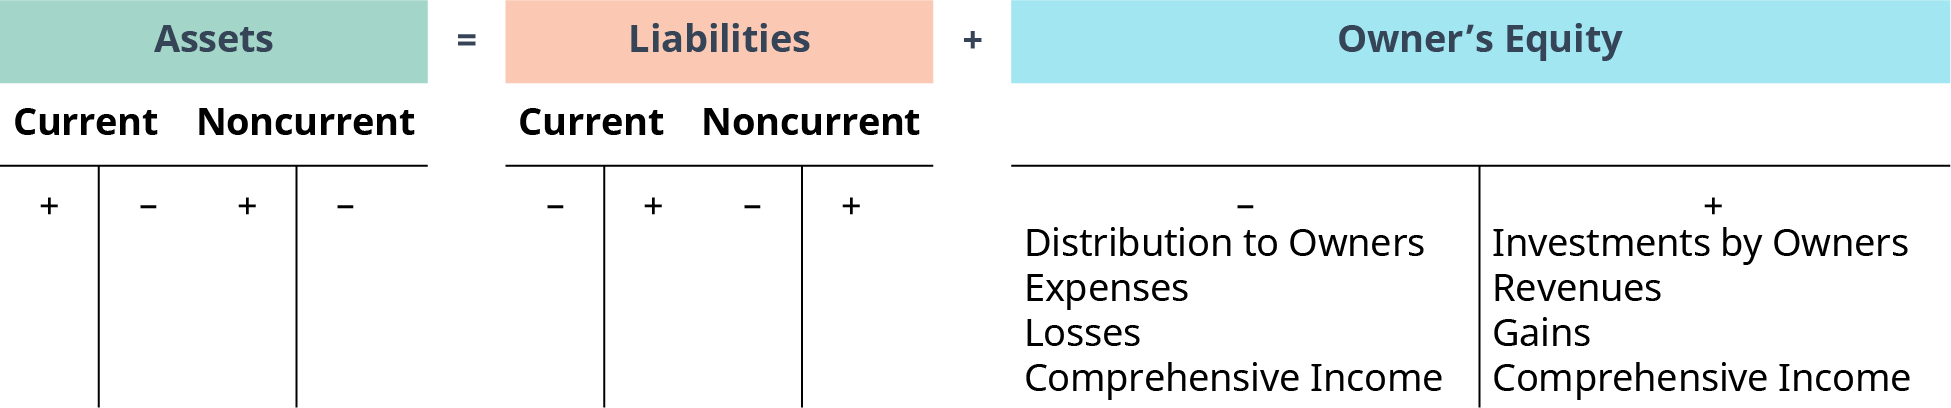
각 계정 하위 범주(예를 들어 유동자산과 비유동자산)에 '증가' 쪽과 '감소' 쪽이 있다는 점에 주목하십시오. 기억하시겠지만, 이를 T계정이라고 하며 거래를 분석하는 데 사용합니다.
가장 단순한 회계 시스템이라도 그 기본 구성 요소는 계정과 총계정원장입니다. 계정은 회계 등식의 기본 구성 요소인 자산, 부채, 자본의 증가와 감소를 보여 주는 기록입니다. 이러한 각 범주에는 다시 여러 개별 계정이 포함되며, 기업은 이 계정을 모두 총계정원장에서 관리합니다. 총계정원장은 기업의 모든 계정과 각 계정의 잔액을 빠짐없이 정리한 목록입니다.