4.4 기업은 언제 항목을 자본화하고 언제 비용으로 처리해야 합니까?
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 고정자산의 핵심 특성을 정의합니다.
- 고정자산의 원가가 감가상각을 통해 내용연수 전체에 걸쳐 어떻게 배분되는지 설명합니다.
- 항목을 비용으로 처리하는 경우와 자본화하는 경우가 순이익에 미치는 영향을 평가합니다.
자산은 기업이 소유한 항목입니다. 회계 목적상 자산은 유동자산과 장기자산, 유형자산과 무형자산으로 분류됩니다. 기업이 1년을 초과하여 사용할 것으로 예상되는 자산은 모두 장기자산으로 간주됩니다. 이러한 자산은 재판매를 목적으로 하지 않으며, 향후 기업의 수익 창출에 기여할 것으로 기대됩니다. 대표적인 장기자산으로는 컴퓨터 및 기타 사무기기, 건물, 차량, 소프트웨어, 컴퓨터 코드, 저작권 등이 있습니다. 이들은 모두 장기자산으로 간주되지만, 일부는 유형자산이고 일부는 무형자산입니다.
고정자산의 성격을 더 잘 이해하기 위해 리엄과 리엄의 새 사업에 대해 알아봅시다. 리엄은 MBA 과정 졸업을 앞두고 들떠 있으며, 자신의 사업에 더 많은 시간을 쏟을 수 있기를 고대하고 있습니다. 리엄은 한 수업을 듣던 중 유행에 맞는 운동복을 만드는 사업 아이디어를 떠올렸습니다. 리엄은 수업 과제로 빈티지 앨범 커버 디자인을 탱크톱, 티셔츠, 요가 바지에 실크스크린으로 인쇄하기 시작했습니다. 리엄은 캠퍼스에서 제품을 판매하며 시장성을 시험했는데, 제품이 얼마나 빨리, 또 얼마나 자주 매진되는지에 놀랐습니다. 실제로 매출이 충분히 높았기 때문에 리엄은 직접 사업을 시작하기로 결정했습니다. 리엄이 처음 내려야 했던 결정 중 하나는 디자인의 실크스크린 인쇄를 계속 다른 사람에게 비용을 지불하고 맡길지, 아니면 직접 실크스크린 인쇄를 할지였습니다. 직접 실크스크린 인쇄를 하려면 실크스크린 기계에 투자해야 합니다.
리엄은 실크스크린 기계 구입을 분석하여 이 기계의 비용과 관련된 회계적 영향을 포함해 단기적, 장기적으로 사업에 미칠 영향을 파악해야 합니다. 리엄은 시간이 지나면서 기계의 가치가 감소한다는 것을 알고 있지만, 자산은 장부에 역사적 원가로 기록해야 한다는 것도 알고 있습니다. 리엄은 또한 어떤 원가가 이 자산의 일부로 간주되는지 궁금해합니다. 게다가 리엄은 대응 원칙(비용 인식)에 대해 배웠지만, 이 원칙이 어느 한 해에 구입하여 여러 해 동안 수익 창출에 사용하는 기계와 어떻게 관련되는지 알아야 합니다. 리엄은 이 결정을 내리기 전에 고려해야 할 정보가 많습니다.
고정자산이란 무엇입니까?
자산이 물리적 실체를 지닌 경제적 자원이어서 눈으로 보고 만질 수 있으면 그 자산은 유형자산으로 간주됩니다. 유형자산은 재고자산이나 소모품처럼 단기 자산일 수도 있고, 토지, 건물, 설비처럼 장기 자산일 수도 있습니다. 장기 유형자산으로 간주되려면 해당 항목이 1년을 넘게 정상적인 영업 활동에 사용되어야 하고, 금액상 중요성이 있어야 하며, 내용연수가 거의 끝나 가는 상태가 아니어야 합니다. 또한 회사가 가까운 시일 안에 그 항목을 매각할 계획이 없어야 합니다. 내용연수는 자산의 원가를 배분하는 기간입니다. 장기 유형자산은 고정자산이라고 합니다. 또한 회사는 고정자산의 금액이 중요한 경우에 그 자산을 자본화한다는 점에 유의해야 합니다. 예를 들어, 사무실에서 쓸 10달러짜리 스테이플러는 여러 해 동안 쓸 수 있지만 그 가치가 자본화할 만큼 크지 않습니다.
기업은 목표를 달성하려면 대개 이러한 자산을 여러 유형으로 갖추어야 합니다. 이러한 자산은 회사의 제품과 다릅니다. 예를 들어 Apple, Inc.가 판매하려는 컴퓨터는 재고(단기 자산)로 간주되는 반면, Apple 직원들이 일상 업무에 사용하는 컴퓨터는 장기자산입니다. 리엄의 경우, 새 실크스크린 기계는 여러 해에 걸쳐 사업의 수익 창출에 활용할 계획이므로 장기 유형자산으로 간주됩니다. 장기 유형자산은 회사의 재무상태표에 비유동자산으로 표시됩니다. 일반적으로 이러한 자산은 유형자산(Property, Plant, and Equipment, PP&E) 항목 아래에 표시되지만, 고정자산이나 공장자산이라고 부르기도 합니다.
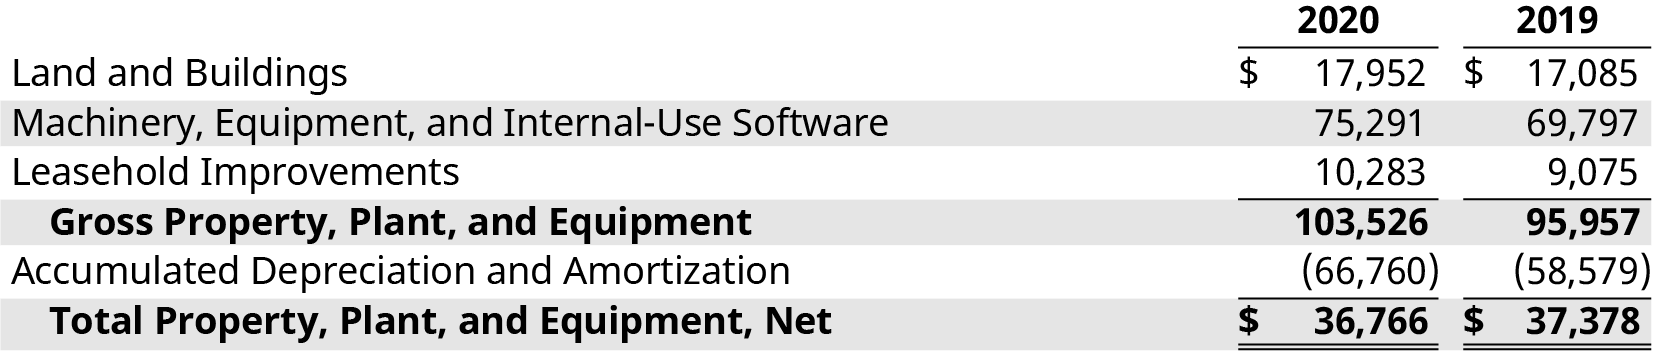
Apple, Inc.는 2020년 9월 연결재무상태표에 유형자산(순액) 총액을 3,676만 6,000달러로 표시하고 있습니다(그림 4.7 참조). 그림에서 볼 수 있듯이 이 순액에는 토지 및 건물, 기계장치, 설비 및 내부 사용 소프트웨어, 임차자산 개량이 포함됩니다. 이들을 합한 PP&E 총액은 1억 352만 6,000달러이며, 여기에서 감가상각누계액 및 상각누계액 6,676만 달러를 차감하면 순액 3,676만 6,000달러가 됩니다.
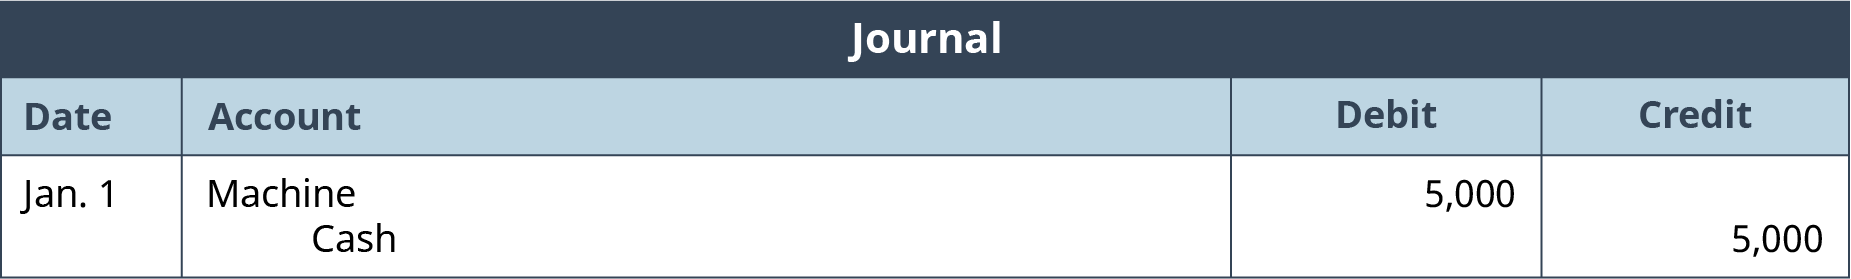
장기자산을 사용 가능한 상태로 만드는 데 드는 원가를 왜 자본화하고, 자산의 경제적 내용연수에 걸쳐 비용으로 상각(감가상각)하는 것입니까? 리엄이 수익을 내기 위해 시작한 창업 기업을 다시 예로 들어 봅시다. 리엄은 판매할 의류를 제작하는 데 활용하려고 실크스크린 기계를 구입할 계획입니다. 이 기계는 여러 해 동안 사업의 일상적인 운영에 사용될 것이므로 장기자산입니다. 기계의 원가가 $5,000이고 리엄의 사업에서 여러 해 동안 사용될 것으로 예상된다면, GAAP는 기계의 원가를 내용연수, 즉 그 기계가 수익을 창출하는 기간에 걸쳐 배분하도록 요구합니다. 전반적으로 기업의 재무 성과를 판단할 때, 리엄이 올해 이 기계에 대해 $5,000의 비용을 인식하고 기계를 계속 사용하는 이후 연도에는 $0의 비용을 인식하는 것은 기대하기 어렵습니다. GAAP는 비용 인식(대응) 원칙을 통해 이 문제를 다루었으며, 이 원칙은 비용이 그 비용이 창출에 기여한 수익과 같은 기간에 기록되어야 한다고 규정합니다. 리엄의 경우, 이 기계에 든 $5,000는 기계가 사업의 수익 창출에 기여하는 여러 해에 걸쳐 배분되어야 합니다. 기계를 자본화하면 이것이 가능해집니다. 앞서 설명한 바와 같이, 자본화란 장기자산을 재무상태표에 기록하고 자산의 경제적 내용연수에 걸쳐 배분된 원가를 손익계산서에 비용으로 인식하는 것입니다. 따라서 리엄은 기계를 구입할 때 이를 재무제표에 자산으로 기록합니다(그림 4.8의 분개 참조).
자산을 자본화할 때는 자산을 취득하는 데 든 총원가가 자산의 원가에 포함됩니다. 여기에는 운송비, 세금, 조립비, 법률 수수료 등 매입 가격 외의 추가 원가가 포함됩니다. 예를 들어, $100,000에 토지를 구입하는 거래의 일환으로 부동산 중개인에게 $8,000을 지급했다면, 토지는 $108,000의 원가로 기록됩니다.
시간이 지나 자산이 수익 창출에 사용됨에 따라, 리엄은 자산을 감가상각하여 그 원가를 인식해야 합니다.
감가상각이란 무엇입니까?
기업은 장기자산(1년 넘게 사용하는 자산)을 구입하면 그 자산이 영업 활동에 쓰이는지에 따라 자산을 분류합니다. 장기자산이 영업 활동에 쓰이면 유형자산이나 무형자산에 속합니다. 이 경우 자산은 보통 자본화됩니다. 자본화는 장기자산을 재무상태표에 기록하고, 배분된 원가를 그 자산의 경제적 내용연수에 걸쳐 손익계산서에 비용으로 인식하는 과정입니다.
일상적인 영업 활동에 쓰이지 않는 장기자산은 보통 투자자산으로 분류합니다. 예를 들어 기업이 소유한 토지에서 매장, 창고, 공장, 사무실을 운영한다면 그 토지의 원가는 유형자산에 포함됩니다. 그러나 기업이 아무런 영업 활동도 하지 않는 빈 토지를 소유하고 있다면(현재나 중기적으로 개발 계획이 없다고 가정할 때) 그 토지는 투자자산으로 봅니다.
감가상각은 유형자산의 원가를 내용연수, 즉 기업이 수익 창출에 그 자산을 사용할 것으로 예상하는 기간에 걸쳐 배분하는 과정입니다.
감가상각의 기초
앞에서 배운 것처럼 장기 고정자산을 회계 처리할 때는 자산의 원가를 한꺼번에 비용으로 기록하고 현금 유출 전액을 한 회계기간에 기록할 수 없습니다. 다른 모든 자산과 마찬가지로 장기자산을 구입하거나 취득하면 역사적(최초) 원가로 기록해야 하며, 여기에는 자산을 취득하여 사용할 수 있는 상태로 만드는 데 드는 모든 원가가 포함됩니다. 자산의 최초 기록은 두 단계로 이루어집니다.
- 구입일에 최초 구입을 기록하여 자산을 원가로 재무상태표에 (유형자산으로) 올리고, 그 금액을 지급어음, 매입채무 또는 현금 유출로 기록합니다.
- 기말에 수정분개를 하여 감가상각비를 인식합니다. 감가상각비는 자산의 원가 중 당기에 인식하는, 즉 비용으로 처리하는 금액입니다. 기업은 발생한 감가상각비를 연 단위, 분기 단위 또는 월 단위로 기록할 수 있습니다.
GAAP와 비용 인식 원칙에 따라 감가상각비는 자산의 추정 내용연수에 걸쳐 인식합니다.
최초 자산의 기록
자산은 재무상태표에 원가로 기록합니다. 즉 자산을 구입하고 사용할 수 있게 준비하는 데 든 모든 원가를 포함해야 합니다. 매입 가격 외의 원가에는 운송비, 세금, 설치비, 자산 개조 비용 등이 포함될 수 있습니다.
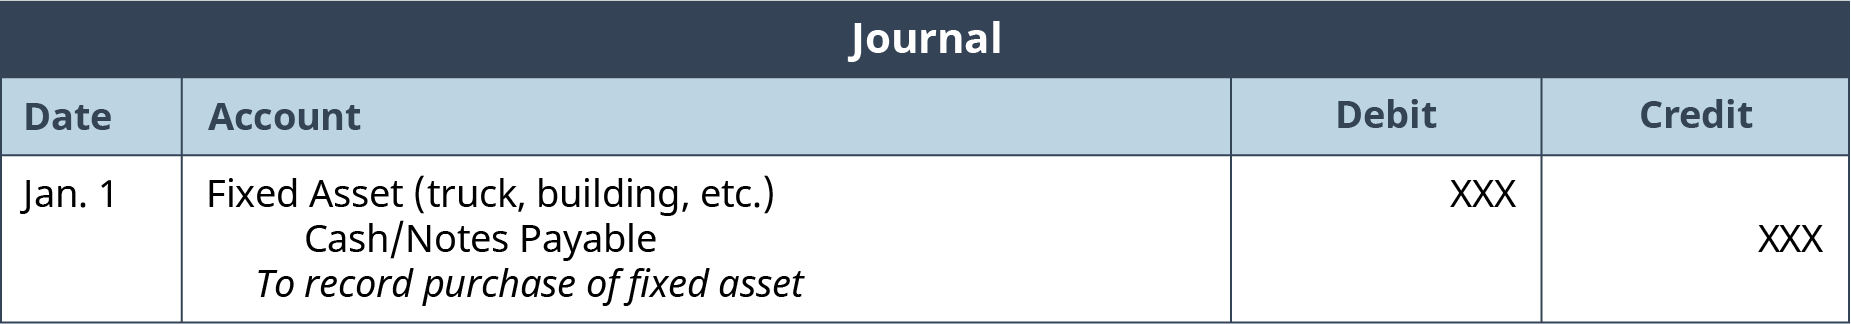
고정자산 구입을 기록하는 분개(자금 조달에 단기 매입채무가 아니라 지급어음을 사용한다고 가정)는 그림 4.9에 나와 있습니다.
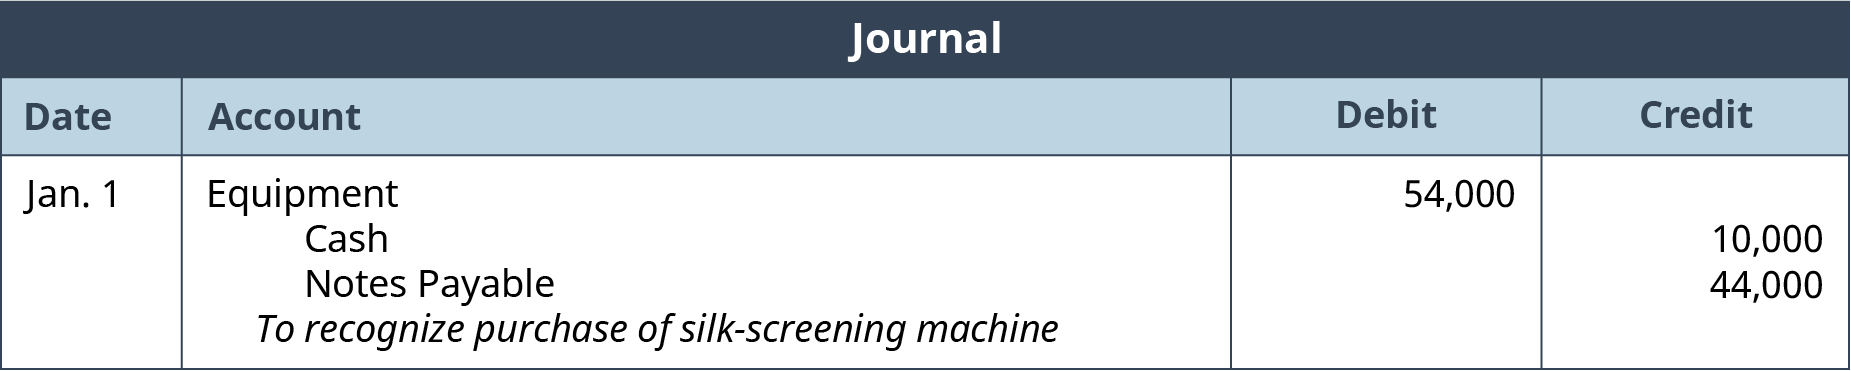
이를 리엄의 실크스크린 사업에 적용해 보면, 리엄은 현금 $10,000를 지급하고 나머지는 5년 만기 지급어음으로 하여 실크스크린 기계를 $54,000에 매입했습니다. 이 구입을 기록하는 분개는 그림 4.10에 나와 있습니다.
감가상각 계산에 사용되는 구성 요소
비용 인식 원칙은 자산의 원가를 그 자산의 내용연수에 걸쳐 배분하도록 요구하며, 이 과정이 바로 감가상각입니다. 예를 들어 앞으로 5년 동안 사용할 배송 트럭을 구입한다면, 그 원가를 5년 전체 기간에 걸쳐 배분하고 감가상각비를 기록합니다. 한 기간의 감가상각비는 자산의 공정시장가치가 어떻게 변할지 예상하여 계산하는 것이 아닙니다. 감가상각은 자산을 보유하는 데 드는 원가를 내용연수 동안 배분하는 방식으로 계산합니다.
감가상각을 결정하고 기록할 때에는 다음 항목이 중요합니다.
- 장부가치: 자산의 취득원가에서 감가상각누계액을 차감한 금액.
- 내용연수: 자산이 영업 활동에 생산적으로 사용될 기간입니다.
- 잔존가치: 내용연수가 끝났을 때 자산을 팔 수 있는 가격 또는 보상 판매 시 인정받을 수 있는 가치입니다. 잔존가치를 정하려면 미래에 일어날 일을 예상해야 하므로 정확하게 결정하기 어려울 수 있습니다. 잔존가치는 비슷한 자산을 다뤄 본 과거 경험을 바탕으로 추정하는 경우가 많습니다.
- 감가상각 대상 금액(원가): 자산의 내용연수 동안 인식할 감가상각비 총액입니다. 예를 들어 자산을 50,000달러에 구입했고 잔존가치를 10,000달러로 예상한다면, 감가상각 대상 금액은 40,000달러입니다. 자산을 사용하는 기간 동안 40,000달러가 감가상각되고, 그 후 자산은 10,000달러에 매각될 것으로 예상합니다.
감가상각은 자산에서 소비된 가치만큼을 비용으로 기록하고, 그만큼을 재무상태표의 자산에서 제거합니다. 감가상각을 기록하는 분개는 그림 4.11에 나와 있습니다.
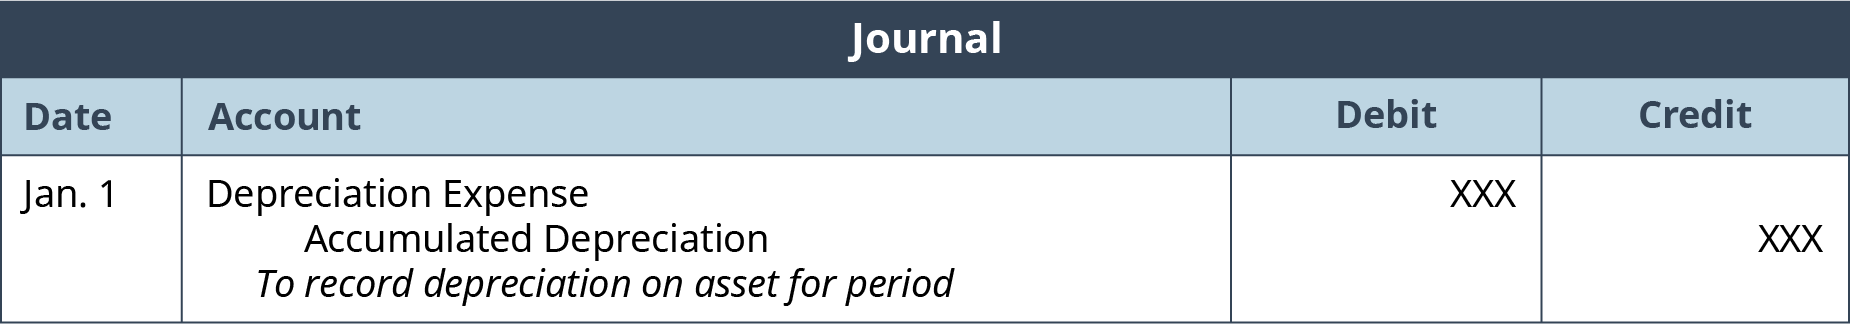
감가상각비는 손익계산서에 나타나는 일반적인 영업비용입니다. 감가상각비는 당기에 인식하는 비용 금액을 나타냅니다. 반면 감가상각누계액은 지금까지 인식한 감가상각비의 합계, 즉 해당 자산에 대해 이전까지 인식한 감가상각비 전체를 나타냅니다. 감가상각누계액은 차감 계정입니다. 즉, 다른 계정에 딸린 계정으로서 고정자산의 내용연수 동안 발생한 감가상각비 총액을 기록하여 주 계정의 잔액을 상쇄하는 데 사용합니다. 이 경우 자산 계정은 역사적 원가로 계속 기록되지만, 재무상태표에서는 감가상각누계액만큼 상쇄됩니다. 재무상태표에서는 자산의 역사적 원가에서 감가상각누계액을 차감하여 자산을 장부가치로 표시합니다. 장부가치는 자산 금액 중 감가상각을 통해 아직 비용으로 배분되지 않은 금액입니다.
그러나 모든 장기자산이 감가상각되는 것은 아니라는 점에 유의해야 합니다. 예를 들어, 감가상각은 자산의 비용을 내용연수에 걸쳐 배분하는 것이므로 토지는 감가상각되지 않습니다. 토지의 내용연수를 어떻게 정할 수 있겠습니까? 토지는 내용연수가 무한하다고 가정합니다. 따라서 토지는 감가상각되지 않으며 역사적 원가로 장부에 남아 있습니다.
감가상각을 회계 처리해야 한다고 결정되면, 감가상각비의 배분을 계산하는 데 가장 흔히 쓰이는 방법은 세 가지로, 정액법, 생산량비례법, 이중체감잔액법입니다. 네 번째 방법인 연수합계법도 또 다른 가속상각 방법이지만, 점점 덜 쓰이고 있으며 중급회계 과정에서 배울 수 있습니다. 이 방법들은 회계 및 보고 목적을 위한 것이라는 점에 유의하십시오. IRS는 기업이 과세소득을 계산할 때 자산을 감가상각하는 데 같은 방법을 쓰든 다른 방법을 쓰든 허용합니다.
리엄이 1월 1일에 실크스크린 기계를 $54,000에 매입했다고 가정합시다. 리엄은 운송비 $1,500와 설치비 $2,500를 지급하고, 내용연수를 5년 또는 960,000회 인쇄로 가정합니다. 리엄은 경험에 근거하여 잔존가치를 $10,000로 예상합니다. 감가상각할 원가를 결정할 때에는 회사가 자산을 사용할 수 있도록 준비하는 데 드는 모든 원가를 포함해야 한다는 점을 상기하십시오. 리엄의 예에서는 운송비와 설치비가 포함됩니다. 장비의 유지나 수리에 드는 비용은 모두 일반 비용으로 처리되므로 총원가는 $58,000가 되며, 5년 후 예상 잔존가치 $10,000를 고려하면 이 사업체는 기계의 경제적 내용연수 동안 $48,000를 감가상각할 수 있습니다(그림 4.12 참조).
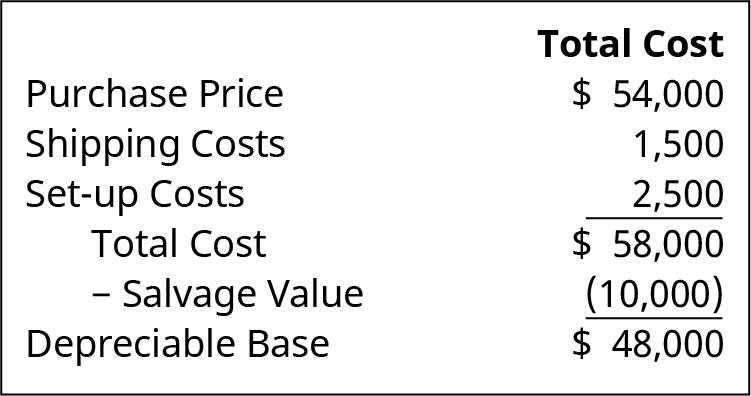
정액법은 감가상각 대상 금액을 자산의 내용연수 동안 균등하게 배분하는 감가상각 방법입니다. 따라서 감가상각 기준액 $48,000를 경제적 수명 5년으로 나누어 연간 감가상각비를 산정해야 하며, 그 결과 연간 감가상각비는 $9,600가 됩니다. 처음 2년 동안의 비용을 기록하는 분개가 재무상태표 정보와 함께 제시되어 있습니다. 1년 차의 분개와 정보는 다음과 같습니다(그림 4.13).
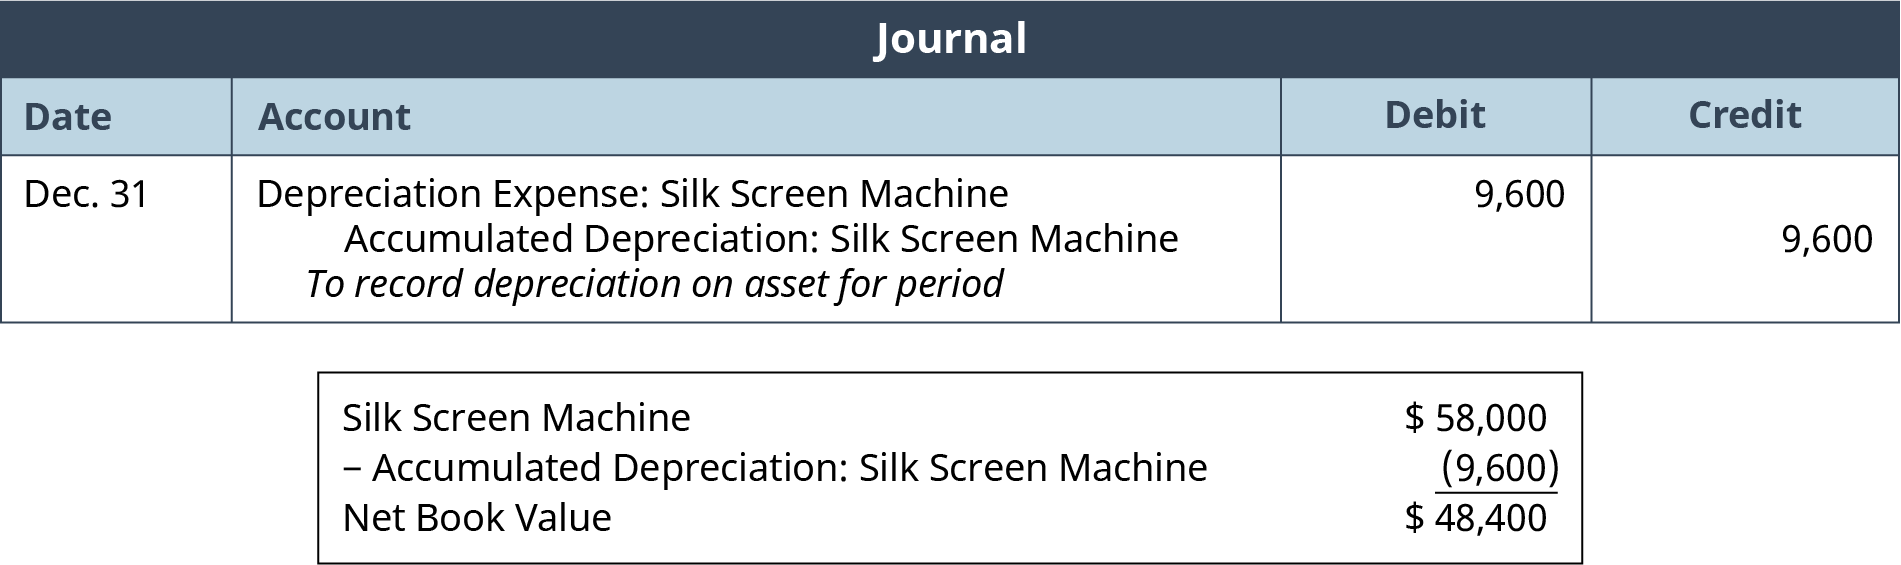
1차 연도의 분개 후 기계의 장부가치는 $48,400가 됩니다. 이는 취득원가 $58,000에서 감가상각누계액 $9,600를 차감한 금액입니다. 2년 차의 분개와 정보는 그림 4.14에 제시되어 있습니다.
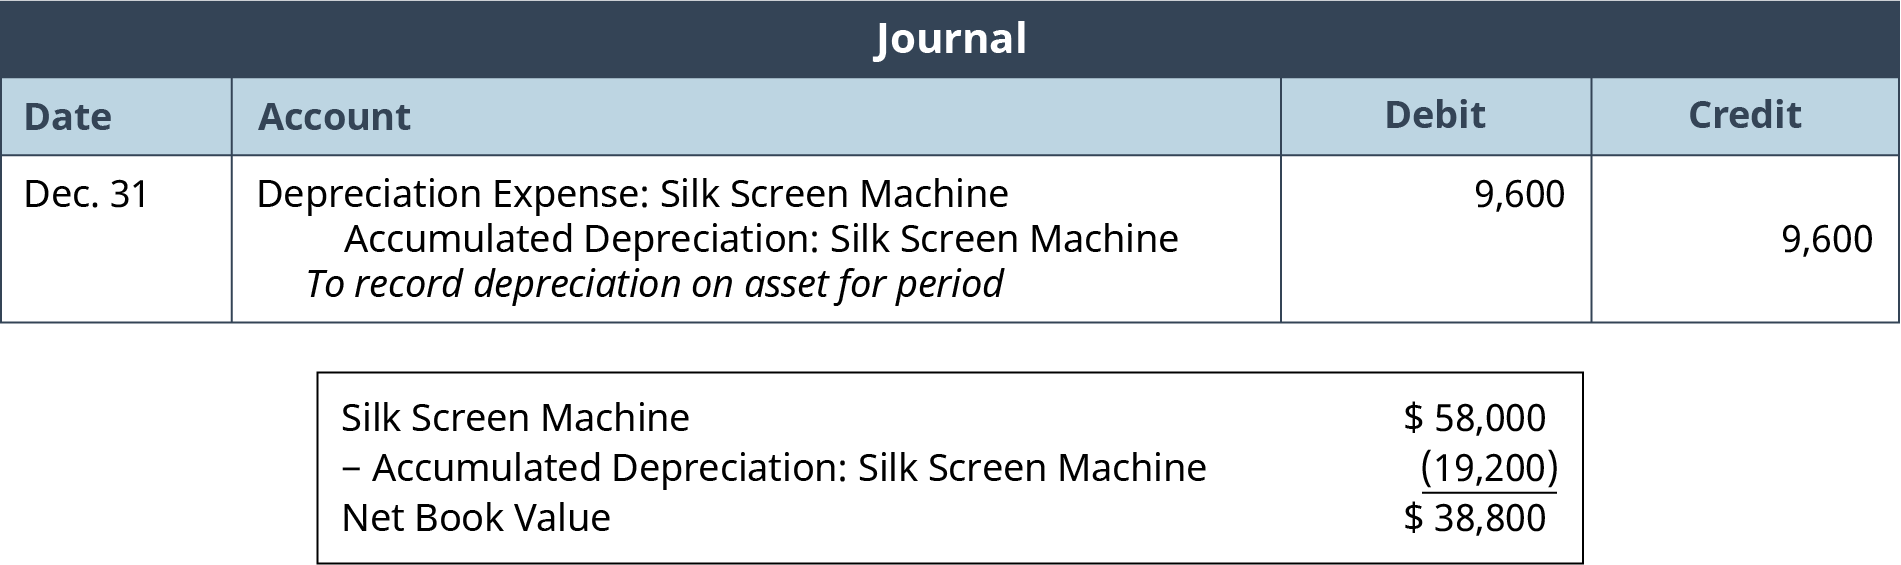
리엄은 매년 $9,600의 감가상각비를 기록합니다. 매년 감가상각누계액 잔액은 $9,600씩 증가하고, 기계의 장부가치는 같은 금액인 $9,600씩 감소합니다. 5년이 지나면 자산의 장부가치는 $10,000가 되며, 이는 원가 $58,000에서 감가상각누계액 를 차감하여 계산합니다.
생산량비례법
정액법은 내용연수 동안 일정하게 사용되는 자산에 대해 효율적인 회계 처리 방법이지만, 덜 규칙적으로 사용되는 자산은 어떻게 해야 합니까? 생산량비례법은 자산의 실제 사용량을 기준으로 감가상각하며, 자산의 수명이 시간이 아니라 사용량에 따라 결정되는 경우에 더 적합합니다. 예를 들어, 이 방법으로 감가상각 기준액이 (정액법에서와 마찬가지로) $48,000인 실크스크린 기계의 감가상각을 처리할 수 있지만, 이번에는 인쇄 횟수가 중요합니다.
이 예에서 기계는 960,000회 인쇄라는 내용연수 동안 총 $48,000가 감가상각됩니다. 따라서 $48,000를 960,000회 인쇄로 나누면 인쇄 1회당 원가는 $0.05가 됩니다. 리엄이 첫해에 180,000개 품목을 인쇄했다면 감가상각비는 가 됩니다. 이 비용을 기록하는 분개는 정액법의 경우와 동일하며, 금액만 달라집니다. 감가상각누계액의 표시 방법과 장부가치의 계산도 동일합니다. 리엄은 총 960,000회 인쇄를 마쳐 총 $48,000의 감가상각이 이루어질 때까지 자산을 계속 감가상각합니다.
이중체감잔액법
정률법(이중체감잔액법) 감가상각은 시간과 사용량을 모두 고려하고 자산 내용연수의 처음 몇 년 동안 더 많은 비용을 인식하므로 세 가지 방법 중 가장 복잡합니다. 이중체감법은 정액법 감가상각에서의 감가상각비 비율을 구하는 방식으로 시간을 고려합니다. 이를 계산하려면 100퍼센트를 추정 내용연수(연 단위)로 나누십시오. 예를 들어, 내용연수가 5년인 자산은 100/5, 즉 연 20퍼센트가 됩니다. 내용연수가 4년인 자산은 100/4, 즉 연 25퍼센트가 됩니다. 다음으로, 자산은 일반적으로 내용연수 초기에 효율이 더 높고 더 많이 사용되므로, 이중체감법은 정액법 비율을 두 배로 하여 사용량을 반영합니다. 내용연수가 4년인 자산의 경우 25퍼센트 를 계산하면 50퍼센트가 됩니다. 내용연수가 5년인 자산의 경우 20퍼센트 를 계산하면 40퍼센트가 됩니다.
이중체감잔액법의 한 가지 독특한 특징은 첫해에는 첫해 감가상각비를 계산하기 전에 총 자산 원가에서 추정 잔존가치를 차감하지 않는다는 점입니다. 그 대신 총 원가에 계산된 비율을 곱합니다. 그러나 그림 4.15에서 보듯이, 감가상각비로 인해 장부가치가 추정 잔존가치 아래로 내려가는 것은 허용되지 않습니다.
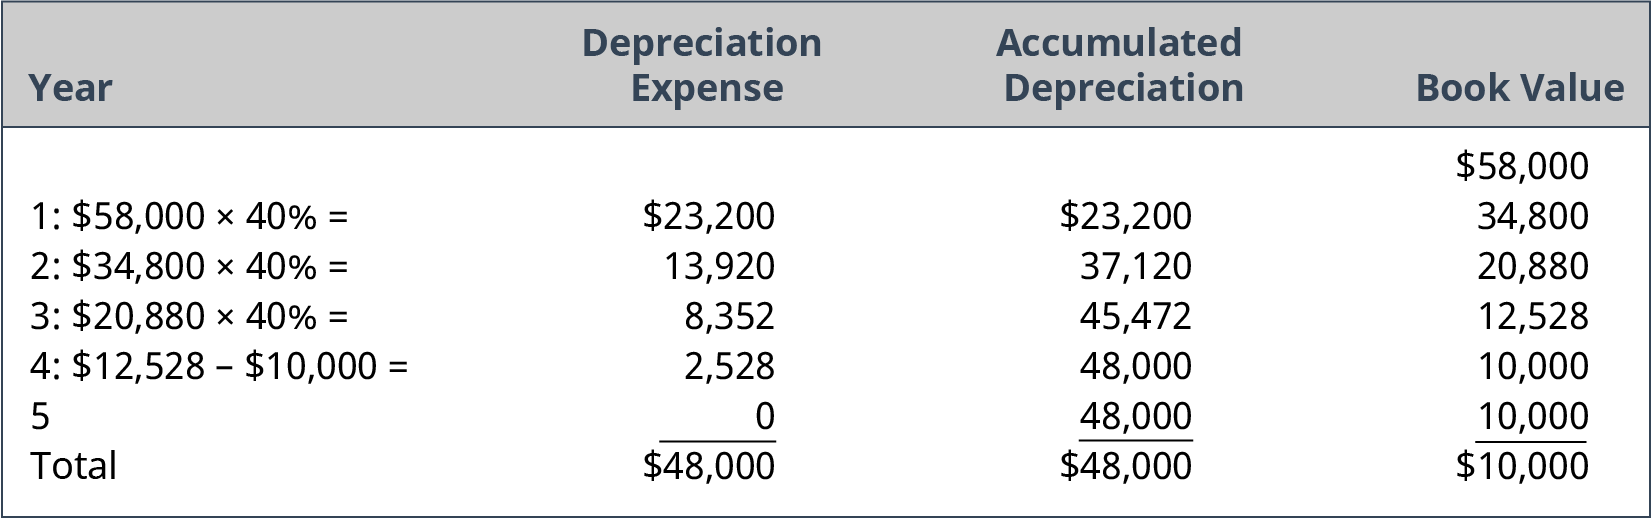
4년 차에는 남은 장부가치 $12,528에 40퍼센트를 곱하지 않았다는 점에 유의하십시오. 그렇게 했다면 비용이 $5,011.20이 되었을 것이기 때문입니다. 자산을 추정 잔존가치인 $10,000 아래로 감가상각할 수 없으므로, 비용은 감가상각할 수 있는 잔여 금액(장부가치 $12,528과 잔존가치 $10,000의 차이)인 $2,528을 초과할 수 없습니다. 4년 차 말에 자산이 잔존가치까지 감가상각되었으므로 5년 차에는 감가상각을 인식할 수 없습니다.
이 예에서 첫해의 이중체감잔액법 감가상각비는 입니다. 나머지 연도에는 이중체감률에 자산의 남은 장부가치를 곱합니다. 리엄은 장부가치와 추정 잔존가치가 같아질 때까지(이 경우 $10,000) 자산을 계속 감가상각하게 됩니다. 정액법 감가상각과 이중체감잔액법 감가상각의 차이가 가져오는 순효과는, 이중체감잔액법에서는 초기 연도에 허용되는 감가상각비가 정액법에서 허용되는 감가상각비보다 크다는 것입니다. 그러나 자산의 감가상각 가능 기간 전체에 걸쳐 인식되는 총 감가상각비는 기업이 어떤 방법을 선택하든 동일합니다. 현재 예에서 정액법과 이중체감잔액법 감가상각 모두 5년의 감가상각 가능 기간 동안 총 $48,000의 감가상각비를 산출합니다.
감가상각 요약
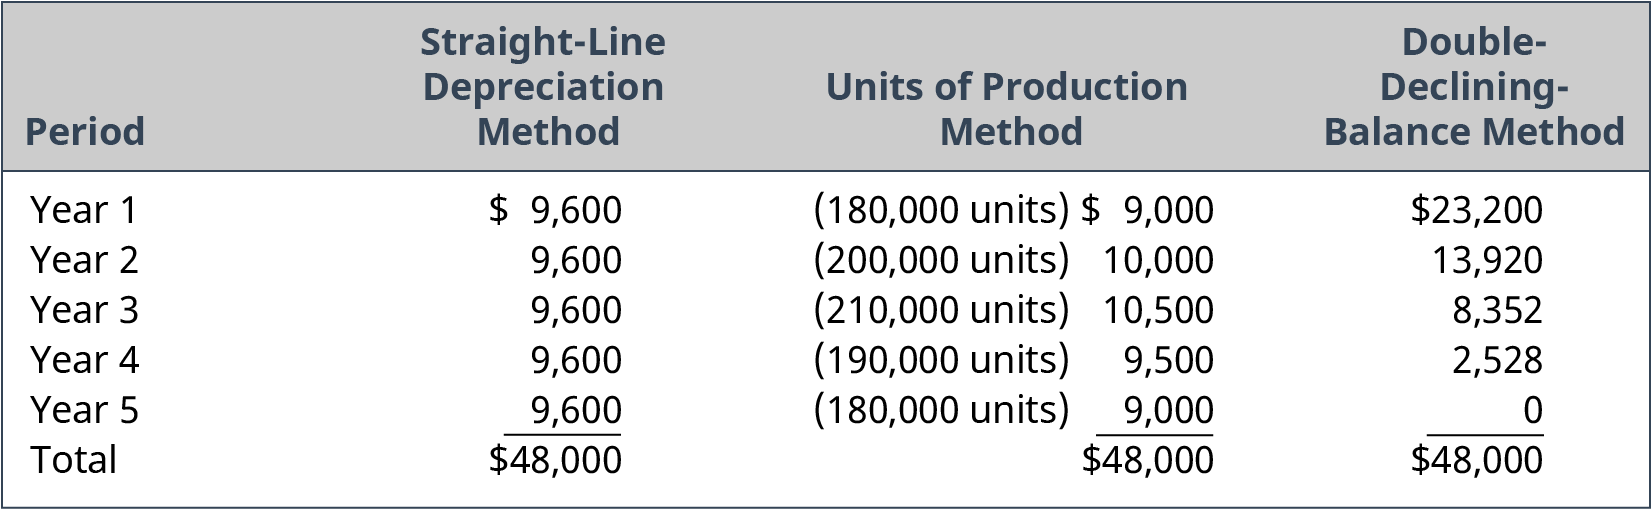
표 4.2와 그림 4.16는 앞서 다룬 세 가지 방법을 비교합니다. 시간 기준 방법(정액법과 이중체감잔액법)은 각각 연간 감가상각비가 다르지만, 5년이 지나면 감가상각된 총액(감가상각누계액)은 같다는 점에 유의하십시오. 이는 자산의 내용연수가 끝나는 시점에 자산의 가치가 $10,000일 것으로 예상되었기 때문입니다. 따라서 두 방법 모두 해당 기간 동안 자산의 가치를 $48,000만큼 감가상각하였습니다.
| 감가상각 방법 | 계산 |
|---|---|
| 정액법 | |
| 생산량비례법 | |
| 이중체감잔액법 |
감가상각을 분석할 때 회계사는 자산의 내용연수와 잔존가치에 대해 근거 있는 추정치를 산출해야 합니다. 그러나 "경영진은 일반적으로 GAAP가 규정하는 대로 자산의 내용연수나 잔존가치에 대해 합리적인 근거가 있는 추정치를 산출하거나 이를 주기적으로 재검토하고 수정하는 일, 또는 감가상각 방법을 선택하는 일에 시간이나 관심을 들이지 않습니다."3 이러한 소홀함은 자산의 사용을 적절하게 회계 처리하는 윤리적인 접근 방식이 아닙니다.
회계사는 자산의 전체 내용연수에 걸쳐 자산의 감가상각을 분석해야 합니다. 자산은 조직의 현금흐름을 뒷받침하므로, 그 원가를 비용으로 처리할 때는 단순히 임의의 계산으로 기록할 것이 아니라 배분해야 합니다. 자산의 감가상각은 사용 정도에 따라 내용연수 동안 달라질 수 있습니다. 자산의 감가상각이 임의로 결정된다면, 기록된 "재무제표에 나타나는 감가상각 대상 유형자산의 처분에 따른 이익 또는 손실"은4 진정한 최선의 추정치가 아닙니다. 운영상의 변화로 인해 감가상각비는 주기적으로 재평가하고 조정해야 합니다.
자산 사용에 대한 잘못된 특성 규정은 올바른 GAAP가 아니며 올바른 발생주의 회계도 아닙니다. 따라서 “재무제표 작성자와 그 회계사 및 감사인은 감가상각 관련 추정치의 품질, 그리고 그 추정치가 잘못 분류되어 영업에 대한 대변 및 차변 항목의 손실이 처분이익으로 처리될 가능성에 더 많은 주의를 기울여야 합니다.”5 회계사는 항상 GAAP 지침을 따르고 자산의 사용 정도에 따라 자산의 비용을 배분해야 합니다.
각주
- 4장의 재무제표에서는 "감가상각누계액 및 상각누계액" 항목처럼 괄호 안에 표시된 숫자가 음수입니다. ↩
- 미국 증권거래위원회. “Waste Management, Inc. 창업자 및 다른 전직 최고 임원 5명, 대규모 이익 조정 사기 혐의로 피소.” 2002년 3월 26일. https://www.sec.gov/litigation/litreleases/lr17435.htm ↩
- Howard B. Levy. “감가상각 자산의 내용연수: GAAP에서 잊힌 추정치(Depreciable Asset Lives: The Forgotten Estimate in GAAP).” The CPA Journal. 2016년 9월. cpajournal.com/2016/09/08/depreciable-asset-lives/ ↩
- 위의 자료. ↩
- 위의 자료. ↩
- Luisa Beltran. “WorldCom, 사상 최대 규모의 파산 신청(WorldCom Files Largest Bankruptcy Ever).” CNN Money. 2002년 7월 22일. https://money.cnn.com/2002/07/19/news/worldcom_bankruptcy/ ↩
- Jeff Keefe. Monopoly.com: Will the WorldCom–MCI Merger Tangle the Web? Washington, DC: Economic Policy Institute, 1998. https://www.epi.org/publication/monopoly-will-the-worldcom-mci-merger-tangle-the-web/ ↩
- Dan Schiller. Bad Deal of the Century: The Worrisome Implications of the WorldCom–MCI Merger. Washington, DC: Economic Policy Institute, 1998. https://www.epi.org/publication/studies_baddealfull/ ↩