3.4 이자율
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 명목 이자율과 인플레이션의 관계를 설명합니다.
- 실질 이자율을 계산합니다.
- 이자율과 위험의 관계를 설명합니다.
대부자금시장
이자율은 돈의 임대 가격입니다. 공급, 수요, 균형의 개념은 다른 시장에서와 마찬가지로 이 시장에도 적용됩니다. 이 시장을 대부자금시장이라고 합니다.
대부자금시장에서 자금의 공급자는 현재 예산에 흑자가 있는 경제 주체입니다. 다시 말해, 이들은 현재 지출하고자 하는 것보다 더 많은 소득을 가지고 있으며, 돈의 일부를 저축하여 미래에 지출하고자 합니다. 이들은 이 저축을 쓰고 싶을 때까지 안전하게 보관하려고 선반 위 상자에 넣어 두는 대신, 다른 사람이 그 돈을 빌려 쓰게 할 수 있습니다. 본질적으로 이들은 그 돈을 다른 사람에게 빌려주는 것이며, 돈을 빌린 사람은 이자율이라는 임대 가격을 지불합니다.
대여자라고도 하는 대부자금의 공급자는 그림 3.17에서 우상향하는 곡선으로 나타납니다. 이자율이 높을수록 이러한 대여자는 더 많은 양의 대부자금을 공급하게 됩니다.
대부자금시장에서 자금의 수요자는 현재 예산에 적자가 있는 경제 주체입니다. 이들은 현재 가진 소득보다 더 많이 지출하고자 합니다. 예를 들어, 새로운 도시로 진출하여 새 식료품점을 짓고자 하는 식료품점 체인은 토지와 건물에 돈을 지출해야 합니다. 토지와 건물을 매입하는 비용은 그 체인의 현재 소득을 초과합니다. 장기적으로는 사업 확장으로 수익을 올릴 것이며, 빌린 돈을 갚을 수 있습니다.
그림 3.17에서 우하향하는 곡선은 차입자라고도 하는 대부자금의 수요자를 나타냅니다. 이자율이 높을수록 대부자금의 수요량은 적어집니다. 이자율이 낮으면 자금을 빌리는 가격이 더 저렴해지므로, 더 많은 차입자가 더 많은 양의 자금을 빌리는 데 관심을 갖게 됩니다.
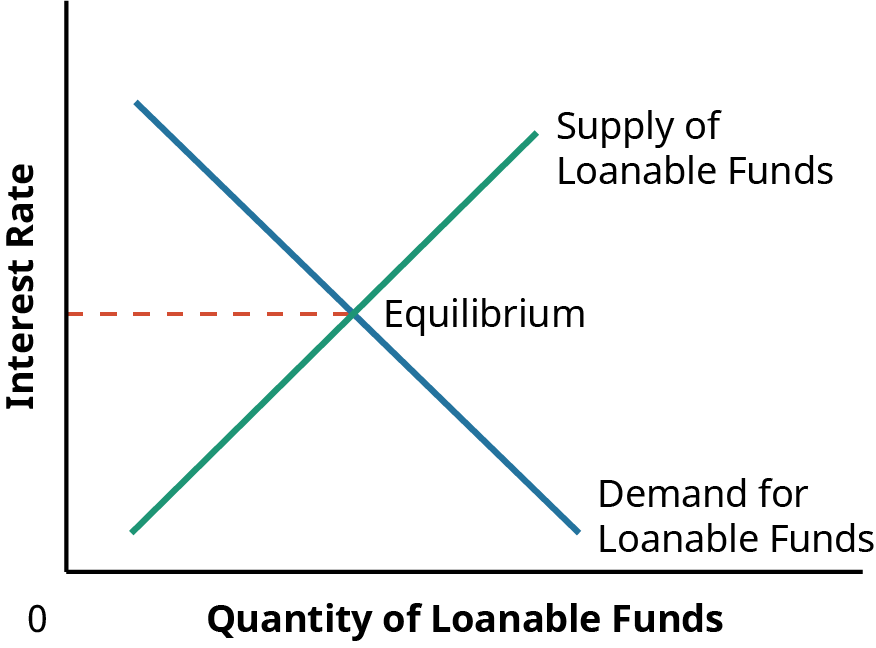
균형 이자율은 수요곡선과 공급곡선의 교차점에서 결정됩니다. 그 이자율에서 대부자금의 공급량은 대부자금의 수요량과 정확히 일치합니다. 대부자금의 부족도 없고 잉여도 없습니다.
명목 이자율
명목 이자율은 명시된, 즉 제시된 이자율입니다. 자동차를 구입하기 위해 돈을 빌리려는데 은행이 4년 만기 자동차 대출에 5.5%의 이자율을 제시한다면, 이 5.5%가 명목 이자율입니다.
또는 저축 계좌에 넣어 두고 싶은 $1,000가 있다고 가정해 봅시다. 은행이 저축 계좌에 6%의 이자율을 제시한다면, 이 6%가 명목 이자율입니다. 이는 $1,000를 1년 동안 저축 계좌에 넣어 두면 그해에 $60의 이자를 받게 된다는 뜻입니다. 연말에는 저축 계좌에 $1,060의 잔액이 남게 됩니다. 이는 원래의 $1,000에 벌어들인 이자 $60를 더한 금액입니다.
실질 이자율
$1,000를 1년 동안 저축할지, 아니면 그 돈으로 평면 TV를 구입할지 고민하고 있다고 가정해 봅시다. 오늘 그 돈을 TV에 쓰는 것의 장점은 앞으로 1년 동안 TV로 프로그램을 즐겨 볼 수 있다는 것입니다. 돈을 저축하는 것의 장점은 6%의 명목 이자를 받는다는 것입니다. 1년 후에는 쓸 수 있는 돈이 $1,060가 됩니다.
인플레이션율이 2%라면, 오늘 $1,000인 TV가 1년 후에는 $1,020가 될 것으로 예상할 수 있습니다. $1,000를 저축하면 1년 후에 $1,060를 갖게 됩니다. $1,020에 TV를 구입하고 $40를 남길 수 있습니다. 그런 다음 그 $40로 피자를 주문해 새 TV로 보는 첫 빅 경기를 축하할 수 있습니다.
결국 선택은 오늘 TV를 즐길 것인가, 아니면 1년 후에 TV와 $40를 함께 즐길 것인가로 귀결됩니다. 이 $40는 소비를 미룬 데 대한 보상입니다. 이것이 돈을 저축한 데 대한 실질 수익입니다. 벌어들인 이자 중 나머지 $20는 인플레이션율을 상쇄하는 데 그쳤습니다. 소비를 미룬 데 대한 이러한 보상을 실질 이자율이라고 합니다. 실질 이자율은 다음과 같이 계산합니다.
차입 비용과 대출에 대한 보상을 실제로 결정하는 것은 명목 이자율이 아니라 실질 이자율입니다. 예를 들어, 인플레이션율이 12%였던 1980년에 어떤 기업이 15%의 명목 이자율을 지불해야 했다면, 그 기업의 실질 차입 비용은 3%였습니다. 그 기업은 빌린 $100마다 매년 $15의 이자를 지불해야 했겠지만, 그중 $12는 단지 인플레이션에 대해 대출자에게 보상하는 몫이었습니다. 실질적으로 그 기업은 $100를 빌리는 데 $3만 지불한 셈입니다.
최근 몇 년 동안 기업은 돈을 빌리는 데 6%의 이자를 지불했을 수 있습니다. 이 명목 이자율은 1980년의 절반 수준입니다. 그러나 인플레이션은 훨씬 더 낮았습니다. 인플레이션이 1%이고 기업이 6%의 명목 이자를 지불한다면, 실질 이자율은 5%가 됩니다. 기업은 빌리는 $100마다 $6의 이자를 지불합니다. 그중 $1는 인플레이션을 보상하는 몫이고, 나머지 $5가 실질 차입 비용입니다.
위험 프리미엄
지금까지 이자율을 논의하면서 이자율이 대부자금의 수요와 공급에 의해 어떻게 결정되는지 살펴보았습니다. 이를 통해 경제의 기저 이자율을 알 수 있습니다. 그러나 금융 뉴스를 보면, 어느 시점에서든 경제에는 하나 이상의 이자율이 존재한다는 사실을 알게 될 것입니다.
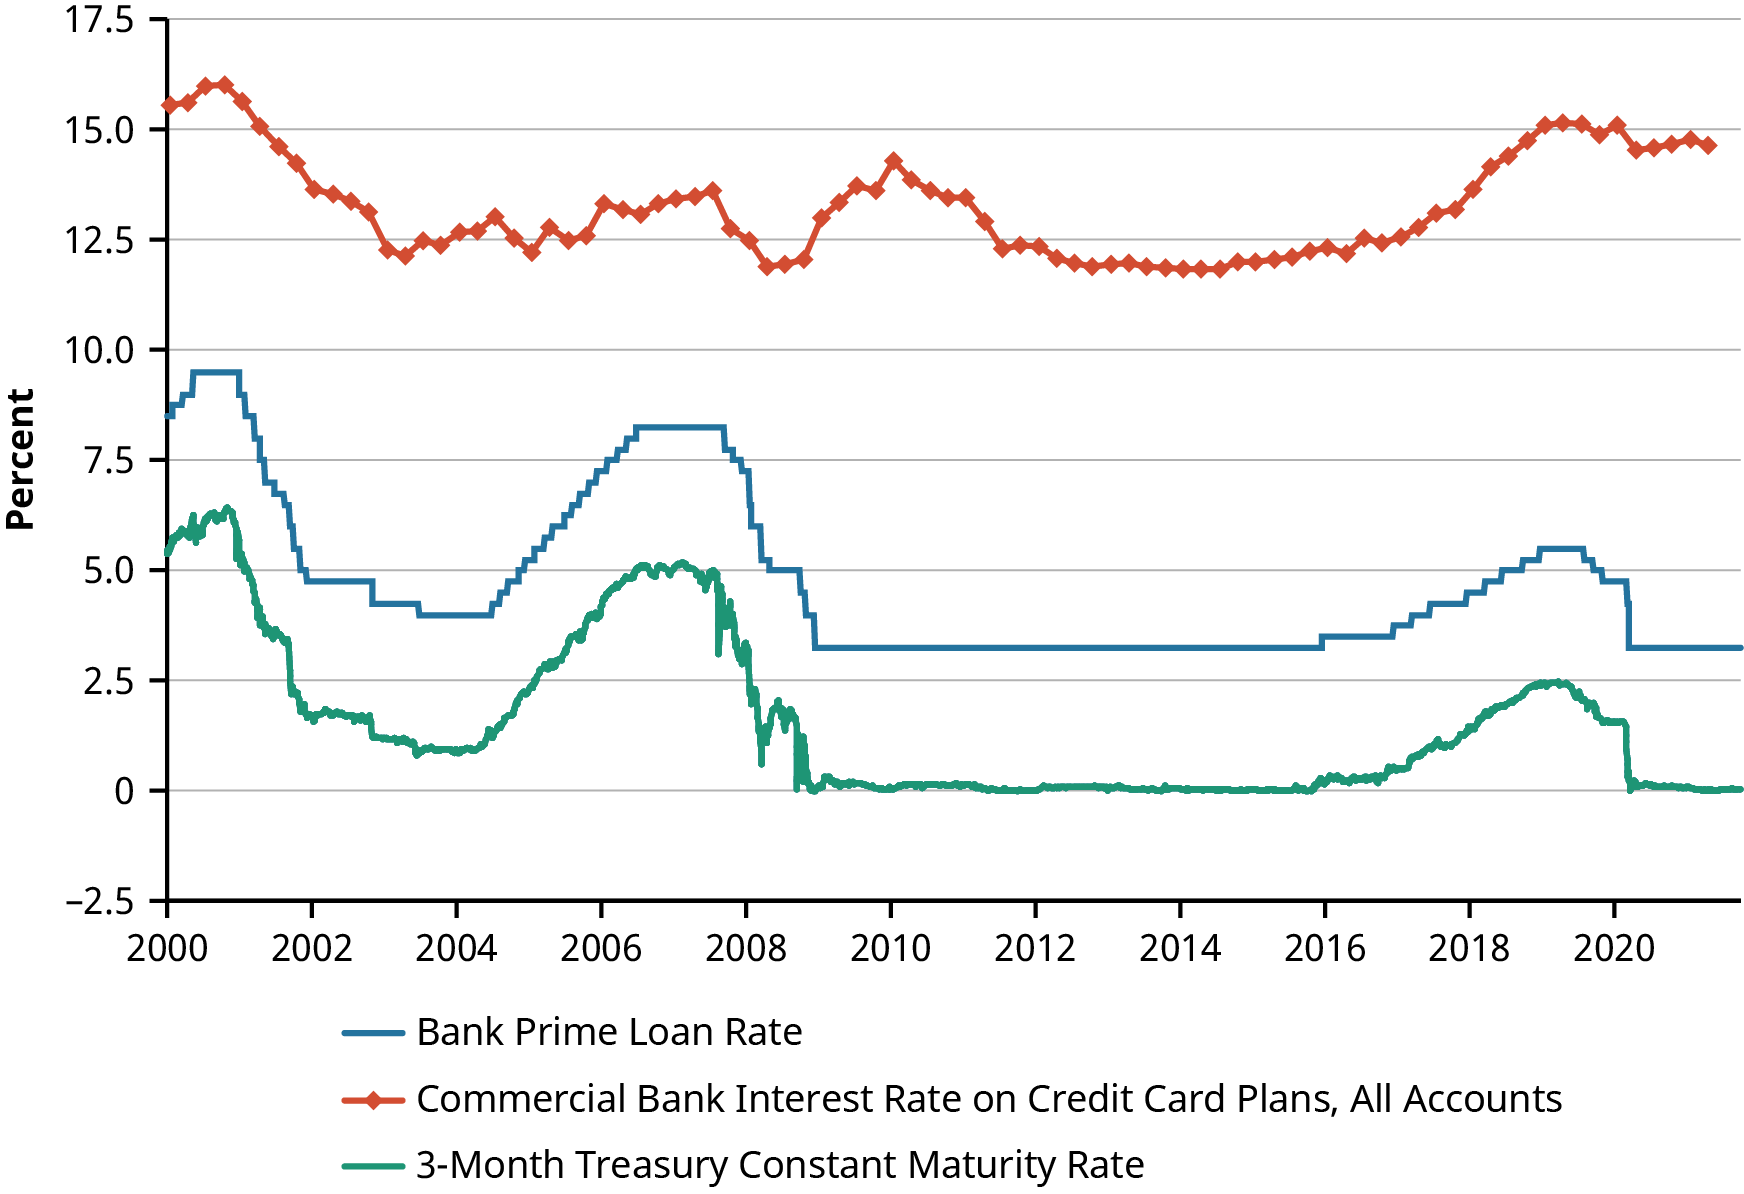
그림 3.18는 지난 20년 동안 세 가지 유형의 차입자가 지불해 온 이자율을 보여 줍니다. 맨 아래 선은 미국 정부가 3개월 동안 돈을 빌리기 위해 지불한 이자율을 나타냅니다. 이 이자율은 흔히 무위험이자율이라고 불립니다. 이론적으로는 미국 정부가 채무를 불이행하여 자신에게 돈을 빌려준 사람들에게 상환하지 않을 가능성도 있지만, 그런 일이 일어날 확률은 극히 낮습니다.
누군가가 돈을 빌릴 때, 그 사람은 빌린 돈과 그에 따른 이자를 상환하기로 하는 계약을 맺습니다. 그러나 때로는 대출자가 그 돈에 대한 법적 권리를 가지고 있음에도 불구하고 돈을 회수하기 어려운 상황이 발생하기도 합니다. 예를 들어, 어떤 회사가 돈을 빌린 후 대출금을 상환하기 전에 파산하면, 대출자는 받아야 할 돈을 회수하지 못할 수도 있습니다. 대출자가 받아야 할 돈 전부를 기한 내에 회수하지 못할 가능성을 신용 위험이라고 합니다. 대출자는 이러한 위험을 감수한 데 대한 보상을 원하므로, 위험이 더 높은 차입자에게 프리미엄을 부과합니다.
기업은 미국 정부보다 파산하여 대금을 제때 지불하지 못할 가능성이 더 높습니다. 따라서 기업은 미국 정부보다 더 높은 이자율을 지불해야 합니다. 대출자가 미국 정부에 돈을 빌려주어 1%를 벌 수 있다면, 그 대출자는 1%보다 더 많이 벌 수 있을 때에만 더 위험한 기업에 돈을 빌려주려 할 것입니다. 그림 3.18에는 신용도가 매우 높은 기업이 지불하는 이자율이 나타나 있습니다. 프라임 레이트는 은행이 최우량 고객, 즉 재무적으로 매우 건전하고 채무 불이행 위험이 매우 낮은 대기업에 부과하는 이자율입니다.
일반적으로 대출자에게는 기업보다 개인에게 대출하는 것이 더 위험합니다. 개인은 병에 걸리거나, 직장을 잃거나, 그 밖의 재정적 어려움을 겪어 대출금을 상환하기 어려워질 가능성이 더 높습니다. 그림 3.18에서 신용카드 대출의 이자율은 기업 차입자에게 부과되는 이자율보다 훨씬 높습니다. 이는 신용카드 대출이 대출자에게 높은 위험을 안기기 때문입니다. 자동차 대출처럼 개인에게 제공되는 다른 대출과 달리, 신용카드 회사는 소비자가 대출금을 상환하지 못할 경우 담보가 없습니다. 자동차 대출의 경우 차입자가 빌린 돈을 상환하지 못하면, 대출자는 자동차를 압류하고 매각하여 받아야 할 돈의 일부를 회수할 수 있습니다. 신용카드로 식료품을 사고 대출금을 갚지 않더라도, 신용카드 회사는 여러분이 구매한 식료품을 압류할 수 없습니다. 따라서 신용카드 대출은 높은 위험에 대해 대출자에게 보상하기 위해 이자율이 높기로 악명이 높습니다.
각주
- 자료 출처: 연방준비제도 이사회(미국). “은행 프라임 대출 이자율(Bank Prime Loan Rate, DPRIME).” FRED. 세인트루이스 연방준비은행(Federal Reserve Bank of St. Louis, 연방준비제도 산하), 2021년 7월 8일 접속. https://fred.stlouisfed.org/series/DPRIME; 미국 연방준비제도 이사회(Board of Governors of the Federal Reserve System (US)). “3-Month Treasury Constant Maturity Rate (DGS3MO).” FRED. 세인트루이스 연방준비은행, 2021년 7월 8일 접속. https://fred.stlouisfed.org/series/DGS3MO; 연방준비제도 이사회(미국). “신용카드 플랜에 대한 상업은행 이자율, 전체 계좌(Commercial Bank Interest Rate on Credit Card Plans, All Accounts, TERMCBCCALLNS).” FRED. 세인트루이스 연방준비은행(Federal Reserve Bank of St. Louis, 연방준비제도 산하), 2021년 7월 8일 접속. https://fred.stlouisfed.org/series/TERMCBCCALLNS ↩