17.5 최적 자본구조
이 절을 마치면 다음을 할 수 있습니다.
- 레버리지 사용이 늘어나면 재무적 곤경의 가능성이 어떻게 커지는지 설명하십시오.
- 재무적 곤경의 가능성이 자본비용에 어떤 영향을 미치는지 설명하십시오.
- 기업이 레버리지를 늘릴 때 직면하는 상충 관계를 논의하십시오.
- 최적 자본구조의 개념을 설명하십시오.
부채와 재무적 곤경
기업이 자본구조에서 부채를 많이 사용할수록 이자 세금 절감 효과의 달러 가치가 커집니다. 그렇다면 왜 기업들은 이 이자 세금 절감 효과를 극대화하기 위해 100% 부채로 구성된 자본구조를 사용하지 않습니까?
이 질문에 대한 답은 기업이 부채를 늘릴수록 그 부채에 대해 요구되는 이자 지급을 하지 못할 가능성이 커진다는 사실에 있습니다. 기업이 부채 상환 의무를 이행하는 데 어려움을 겪으면 그 기업은 재무적 곤경에 처해 있다고 말합니다.
재무적 곤경에 처한 기업은 직접 비용과 간접 비용을 모두 부담합니다. 재무적 곤경의 직접 비용에는 변호사, 컨설턴트, 감정평가사, 경매인에게 지급하는 수수료가 포함됩니다. 간접 비용에는 고객과 공급업체의 손실이 포함됩니다.
상충 이론
상충 이론은 자본구조에서 부채를 사용하는 것의 장점과 단점을 비교 평가합니다. 부채 사용의 장점은 이자 세금 절감 효과입니다. 부채 사용의 단점은 재무적 곤경의 위험과 재무적 곤경에 따른 비용을 증가시킨다는 점입니다.
기업은 이자 세금 절감 효과를 활용하기 위해 레버리지를 늘릴 유인이 있습니다. 그러나 부채가 지나치게 많으면 기업이 채무불이행에 빠져 재무적 곤경 비용을 부담할 가능성이 높아집니다. 이 둘 사이의 정확한 균형점을 계산하는 것은 불가능하지는 않더라도 매우 어렵습니다.
부채 수준이 낮은 기업의 경우 채무불이행 위험이 낮으므로, 레버리지 증가의 주된 영향은 이자 세금 절감 효과의 증가가 될 것입니다. 그러나 어느 시점에 이르면 자본구조에서 부채의 양을 늘려 얻는 세금 절감액이 재무적 곤경 비용을 부담할 확률의 증가로 정확히 상쇄됩니다. 재무적 곤경 비용이 더 높은 기업은 이 시점에 더 빨리 도달합니다. 따라서 재무적 곤경 비용이 더 높은 기업은 재무적 곤경 비용이 더 낮은 기업보다 최적 레버리지 수준이 더 낮습니다.
그림 17.4는 레버리지 기업의 가치가 사용된 부채 조달 수준에 따라 어떻게 달라지는지를 보여 줍니다. Vu는 무부채 기업, 즉 부채가 없는 기업의 가치입니다. 기업이 자본구조에 부채를 추가하기 시작하면 이자 세금 절감 효과로 인해 기업 가치가 증가합니다. 기업이 부채를 많이 질수록 받는 세금 혜택도 커지지만, 이는 회사의 이자비용이 이자 및 법인세 차감 전 이익(EBIT)을 초과하는 시점까지만 그렇습니다. 이자비용이 EBIT와 같아지면 기업의 과세소득은 없어집니다. 그 시점 이후에는 이자를 더 지급해도 세금 혜택이 없습니다.
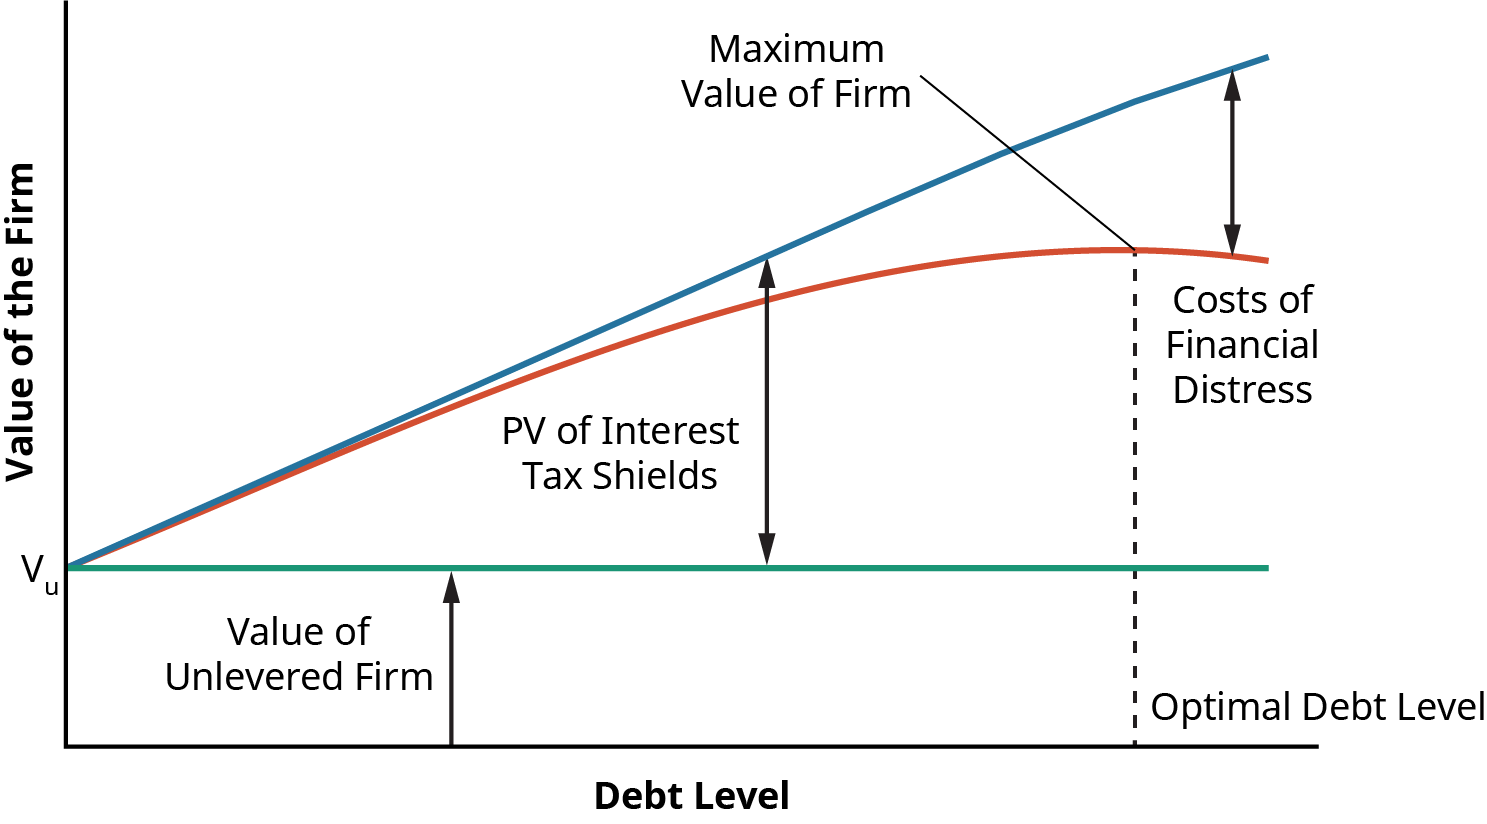
기업이 부채를 늘려 부채의 세금 혜택 가치를 높이면, 재무적 곤경에 직면할 확률도 함께 높아집니다. 재무적 곤경 비용의 크기는 회사의 부채 수준이 높아짐에 따라 증가합니다. 이러한 비용은 이자 세금 절감 효과의 이점을 어느 정도 상쇄합니다.
최적 부채 수준은 기업의 가치가 극대화되는 시점에서 나타납니다. 회사는 이 최적 부채 수준을 사용하여 목표 자본구조에서 부채의 비중이 얼마가 되어야 하는지를 결정합니다. 최적 자본구조가 곧 목표입니다. 회사의 부채와 자기자본의 시장가치가 자본비용과 자본구조 내 비중을 결정하는 데 사용된다는 점을 상기하십시오. 시장가치는 경제 상황에 따라 매일 변하므로, 계산 결과에도 날마다 약간의 차이가 발생합니다. 기업이 최적 자본구조를 매일 다시 계산하는 것은 실용적이지도 바람직하지도 않습니다.
또한 회사는 실제 자본구조와 최적 자본구조 사이의 사소한 차이 때문에 조정을 하려 하지 않을 것입니다. 예를 들어, 어떤 회사가 최적 자본구조를 부채 22.5%, 자기자본 77.5%로 결정했는데 현재 자본구조가 부채 23.1%, 자기자본 76.9%라면, 이 회사는 목표에 근접해 있는 것입니다. 부채를 줄이고 자기자본을 늘리려면 상당히 클 수도 있는 거래비용이 필요합니다.
표 17.7는 몇몇 주요 산업의 평균 WACC를 보여 줍니다. 계산은 2020년 12월 말 기준 기업 정보를 바탕으로 합니다. 계산에서는 무위험이자율 3%와 시장 위험프리미엄 5%를 가정합니다. 기업이 사용하는 자본구조가 산업에 따라 크게 다르다는 것을 알 수 있습니다. 온라인 소매 산업의 회사들은 거의 전적으로 자기자본으로 자금을 조달합니다. 이들 회사의 경우 평균적으로 자본의 7% 미만만이 부채에서 나옵니다. 반면 고무 및 타이어 산업의 회사들은 자본구조에서 부채를 많이 사용하는 경향이 있습니다. 부채 비중이 63.62%이므로, 이들 회사 자본의 거의 3분의 2가 부채에서 나옵니다.
| 산업명 | 자기자본 비중 | 부채 가중치 | 베타 | 자기자본비용 | 세율 | 세후 타인자본비용 | WACC |
|---|---|---|---|---|---|---|---|
| 소매(온라인) | 93.33% | 6.67% | 1.16 | 8.82% | 2.93% | 2.19% | 8.38% |
| 컴퓨터/주변기기 | 91.45% | 8.55% | 1.18 | 8.92% | 3.71% | 1.88% | 8.32% |
| 생활용품 | 87.07% | 12.93% | 0.73 | 6.65% | 5.06% | 2.19% | 6.07% |
| 의약품(제약) | 84.62% | 15.38% | 0.91 | 7.54% | 1.88% | 2.19% | 6.72% |
| 소매(일반) | 82.41% | 17.59% | 0.90 | 7.49% | 12.48% | 1.88% | 6.51% |
| 음료(청량음료) | 82.24% | 17.76% | 0.79 | 6.96% | 3.32% | 2.19% | 6.11% |
| 담배 | 76.74% | 23.26% | 0.72 | 6.61% | 8.69% | 1.88% | 5.51% |
| 주택 건설 | 75.34% | 24.66% | 1.46 | 10.29% | 15.91% | 2.19% | 8.30% |
| 식품 가공 | 75.18% | 24.82% | 0.64 | 6.18% | 8.56% | 2.19% | 5.19% |
| 레스토랑/외식 | 74.79% | 25.21% | 1.34 | 9.72% | 3.19% | 2.19% | 7.82% |
| 의류 | 71.74% | 28.26% | 1.10 | 8.49% | 4.75% | 2.19% | 6.71% |
| 농업 | 68.94% | 31.06% | 0.87 | 7.37% | 6.45% | 1.88% | 5.67% |
| 포장 및 용기 | 64.47% | 35.53% | 0.92 | 7.61% | 15.67% | 1.88% | 5.57% |
| 식품 도매 | 64.10% | 35.90% | 1.03 | 8.17% | 0.52% | 2.19% | 6.02% |
| 호텔/게임 | 63.60% | 36.40% | 1.56 | 10.82% | 2.02% | 2.19% | 7.68% |
| 통신 서비스 | 54.60% | 45.40% | 0.66 | 6.30% | 3.93% | 1.40% | 4.07% |
| 소매(식료품) | 51.46% | 48.54% | 0.24 | 4.21% | 13.52% | 2.19% | 3.23% |
| 항공 운송 | 38.26% | 61.74% | 1.61 | 11.04% | 6.00% | 2.19% | 5.58% |
| 고무 및 타이어 | 36.38% | 63.62% | 1.09 | 8.47% | 5.30% | 1.88% | 4.28% |
호텔/게임, 항공 운송처럼 베타가 높은 산업은 자기자본비용이 높습니다. 식품 가공, 생활용품처럼 경기 침체의 영향을 덜 받는 산업은 베타가 낮고 자기자본비용도 낮습니다. 결국 각 산업의 WACC는 기업이 선택하는 자기자본과 부채의 가중치, 산업의 위험도, 그리고 해당 산업의 기업들이 적용받는 세율의 영향을 받습니다.