17.1 자본구조의 개념
이 절을 마치면 다음을 할 수 있습니다.
- 재무상태표에 나타나는 두 가지 주요 자본 조달원을 구별합니다.
- 자본비용이 존재하는 이유를 설명합니다.
- 기업의 자본구조에서 각 구성 요소의 가중치를 계산합니다.
기본 재무상태표
기업이 제품이나 서비스를 생산하고 판매하려면 자산이 필요합니다. 예를 들어 셔츠를 생산하려는 기업에는 재봉틀, 재단대, 다리미 같은 장비와 이 장비를 보관할 건물이 필요합니다. 또한 이 기업에는 원단, 단추, 실 같은 원재료도 필요합니다. 기업이 영업 활동을 수행하는 데 필요한 이러한 항목이 자산입니다. 자산은 재무상태표의 왼쪽에 표시됩니다.
기업은 이러한 자산의 대가를 지불해야 합니다. 기업이 이러한 자산의 대가를 지불하는 데 사용하는 자금의 원천은 재무상태표의 오른쪽에 표시됩니다. 기업의 자금 조달원은 그 기업의 자본을 나타냅니다. 자본은 크게 부채(또는 차입)와 자기자본(또는 소유지분)의 두 가지 유형으로 나뉩니다.
그림 17.2은 기본 재무상태표를 나타낸 것입니다. 재무상태표의 양쪽, 즉 자산 측과 부채 및 자본 측은 반드시 여야 한다는 점을 기억하십시오. 기업은 일반적으로 자기자본(주주에게 소유지분을 매각하는 것)과 부채(대출기관에서 자금을 차입하는 것)를 통해 자산을 조달합니다. 기업이 사용하는 부채를 흔히 재무레버리지라고 합니다. 기업이 자산을 조달하는 데 사용하는 부채와 자기자본의 상대적 비율을 그 기업의 자본구조라고 합니다.
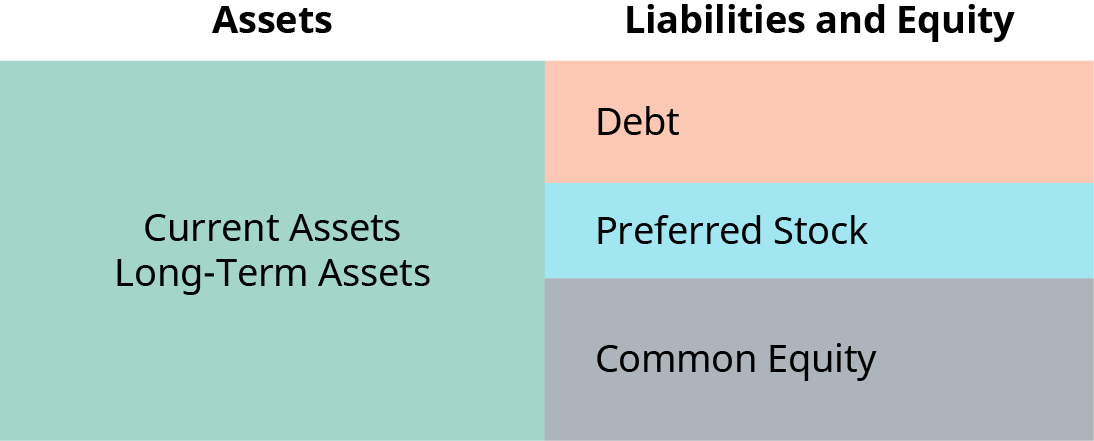
자본 유치
기업이 투자자로부터 자금을 조달하면 그 투자자는 해당 자금을 다른 곳에 투자할 기회를 포기하게 됩니다. 경제학 용어로 말하면, 기업의 채권이나 주식을 매입하는 사람에게는 기회비용이 발생합니다.
예를 들어, 여러분이 5,000달러를 가지고 있고 Tesla 주식을 매수한다고 가정해 봅시다. 여러분은 그 대신 Apple 주식이나 Disney 주식을 매수할 수도 있었습니다. 다른 선택지도 많았지만, 일단 Tesla 주식을 선택하고 나면 다른 선택지에 쓸 수 있는 돈은 더 이상 남아 있지 않습니다. 여러분은 같은 수준의 위험을 지는 다른 투자에서 얻었을 수익만큼 큰 수익을 얻을 수 있다고 생각할 때에만 Tesla 주식을 매수할 것입니다.
Tesla의 관점에서 이는, 여러분이 자신의 돈을 사용할 회사로 Tesla를 선택할 만큼 충분히 높은 기대수익률을 제시해야만 회사가 여러분의 자본을 유치할 수 있다는 뜻입니다. 잠재적 투자자가 비슷한 위험을 지고 다른 곳에서 얻을 것으로 기대할 수 있는 수익과 같은 수준의 수익을 제공하는 것이, 회사가 투자자로부터 자금을 조달하는 대가로 부담하는 비용입니다. 기업이 사업 비용을 계산할 때 전기료, 원재료비, 임금 등의 비용을 고려해야 하는 것과 마찬가지로, 자산을 매입하기 위해 자본을 유치하는 데 드는 비용도 고려해야 합니다.
자본구조의 가중치
대부분의 기업은 여러 자본 조달원을 가지고 있습니다. 기업의 전체 자본비용은 부채자본비용과 자기자본비용의 가중평균입니다. 기업 가치 중 부채와 자기자본이 차지하는 비율로 가중한 기업의 부채자본비용과 자기자본비용의 평균을 가중평균자본비용(WACC)이라고 합니다.
WACC의 가중치는 기업의 자본구조에서 사용되는 부채와 자기자본의 비율입니다. 예를 들어 어떤 기업이 25%는 부채로, 75%는 자기자본으로 자금을 조달한다면, WACC의 가중치는 부채자본비용에 25%, 자기자본비용에 75%가 됩니다. 이 회사의 재무상태표는 그림 17.3과 같을 것입니다.
이 가중치는 시장가치 기준 재무상태표의 오른쪽(대변)에서 도출할 수 있습니다. 전통적인 재무제표에 기재되는 회계 기준 장부가치는 역사적 원가를 반영한다는 점을 상기하십시오. 시장가치 재무상태표는 회계상 재무상태표와 비슷하지만, 모든 금액이 현재 시장가치라는 점이 다릅니다.
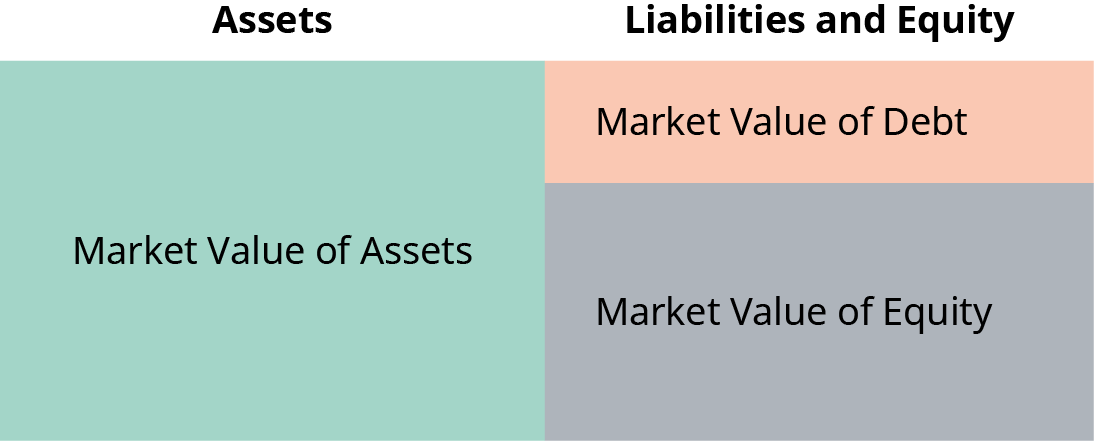
회계상 재무상태표의 대차가 일치해야 하는 것과 마찬가지로, 시장가치 재무상태표의 대차도 일치해야 합니다.
이 등식은 회사의 부채와 자기자본의 가치가 회사 자산의 시장가치에서 비롯된다는 점을 일깨워 줍니다.
회사가 자본구조의 가중치를 어떻게 계산하는지 예를 통해 살펴봅시다. Bluebonnet Industries는 장부(액면)가치가 500만 달러인 부채와 장부가치가 300만 달러인 자기자본을 보유하고 있습니다. Bluebonnet의 부채는 액면가의 97%에 거래되고 있습니다. 이 회사의 주식은 100만 주이며, 주당 15달러에 거래되고 있습니다.
먼저 회사 부채와 자기자본의 시장가치를 구해야 합니다. Bluebonnet의 부채는 할인된 가격에 거래되고 있으며, 그 시장가치는 입니다. Bluebonnet 자기자본의 시장가치는 입니다. 따라서 회사 자본의 총 시장가치는 입니다. Bluebonnet의 자본구조에서 부채가 차지하는 가중치는 입니다. 자본구조에서 자기자본이 차지하는 가중치는 입니다.