16.3 내부수익률(IRR) 방법
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 내부수익률(IRR)을 정의합니다.
- 내부수익률을 계산합니다.
- 내부수익률 방법을 사용할 때의 장점과 단점을 열거합니다.
내부수익률(IRR) 계산
내부수익률(IRR)은 현금 유입의 현재가치와 현금 유출의 현재가치를 같게 만드는 할인율입니다. Sam’s Sporting Goods가 자수 기계를 구입해야 하는지 검토할 때, IRR 방법은 화폐의 시간가치 문제에 약간 다른 각도에서 접근합니다. 첫 번째 NPV 식에서 했던 것처럼 회사의 자금 조달 비용을 할인율로 사용하여 NPV를 구하는 대신, NPV를 0으로 놓고 할인율을 구하여 IRR을 찾습니다.
IRR은 NPV 프로파일 그래프가 가로축과 만나는 지점의 할인율입니다. IRR이 자본비용보다 크면 프로젝트를 채택해야 합니다. IRR이 자본비용보다 작으면 프로젝트를 기각해야 합니다. 자수 기계의 NPV 프로파일 그래프는 14%에서 가로축과 만났습니다. 따라서 Sam’s Sporting Goods가 14% 미만의 비용으로 자본을 조달할 수 있다면 IRR이 자본비용을 초과하므로 자수 기계를 구입해야 합니다. 그러나 Sam’s가 자본을 조달하는 데 14%보다 많은 비용이 든다면 자수 기계를 구입해서는 안 됩니다.
다시 말해, 회사는 IRR이 회사의 자금 조달 비용을 초과하는 프로젝트를 채택하고자 합니다. 이러한 프로젝트에서 나오는 현금흐름은 프로젝트의 다른 비용뿐 아니라 투자자로부터 자금을 조달하는 비용까지 충당할 만큼 충분히 클 것입니다. 회사는 IRR이 회사의 자금 조달 비용보다 작은 프로젝트는 모두 기각해야 합니다. 그러한 프로젝트의 현금흐름은 투자자에게 그들의 자금을 사용한 대가를 보상하기에 충분하지 않기 때문입니다.
재무용 계산기 없이 IRR을 계산하는 것은 NPV를 정확히 0으로 만드는 할인율을 찾기 위해 시행착오를 거쳐야 하는 힘들고 시간이 많이 드는 과정입니다. 계산기도 같은 방식의 시행착오 반복 과정을 사용하지만, 자동화된 과정을 사용하기 때문에 사람보다 훨씬 더 빠르게 처리할 수 있습니다. 손으로 하면 30분 동안 세밀한 수학 계산이 필요할 수도 있는 문제를 재무용 계산기의 도움을 받으면 몇 초 만에 끝낼 수 있습니다.
계산기가 IRR을 계산하는 데 필요한 정보는 각 현금흐름의 값과 그 현금흐름이 발생하는 기간뿐입니다. IRR을 계산하려면 NPV 계산에서와 마찬가지로 먼저 프로젝트의 현금흐름을 입력하십시오(표 16.7 참조). 이 현금흐름을 입력한 후에는 마지막 단계에서 IRR을 계산하기만 하면 됩니다.
| 단계 | 설명 | 입력 | 표시 | |
|---|---|---|---|---|
| 1 | 현금흐름 워크시트 선택 | CF | CF0 | XXXX |
| 2 | 현금흐름 워크시트를 초기화합니다 | 2ND [CLR WORK] | CF0 | 0 |
| 3 | 초기 현금흐름을 입력합니다 | 16000 +/- ENTER | CF0 = | -16,000.00 |
| 4 | 1년 차 현금흐름을 입력합니다 | ↓ 2000 ENTER | C01 = | 2,000.00 |
| ↓ | F01 = | 1.0 | ||
| 5 | 2년 차 현금흐름을 입력합니다 | ↓ 4000 ENTER | C02 = | 4,000.00 |
| ↓ | F02 = | 1.0 | ||
| 6 | 3년 차 현금흐름을 입력합니다 | ↓ 5000 ENTER | C03 = | 5,000.00 |
| ↓ | F03 = | 1.0 | ||
| 7 | 4년 차 현금흐름을 입력합니다 | ↓ 5000 ENTER | C04 = | 5,000.00 |
| ↓ | F04 = | 1.0 | ||
| 8 | 5년 차 현금흐름을 입력합니다 | ↓ 5000 ENTER | C05 = | 5,000.00 |
| ↓ | F05 = | 1.0 | ||
| 9 | 6년 차 현금흐름을 입력합니다 | ↓ 5000 ENTER | C06 = | 5,000.00 |
| ↓ | F06 = | 1.0 | ||
| 10 | IRR 계산 | IRR CPT | IRR = | 14.09 |
장점
IRR 방법을 사용하는 주된 장점은 해석하고 설명하기 쉽다는 것입니다. 투자자들은 투자 기회를 평가할 때 연간 수익률(%)로 이야기하기를 좋아합니다.
단점
IRR 사용의 한 가지 단점은 계산이 번거로울 수 있다는 점입니다. 앞서 여러 할인율에 대해 NPV를 계산했기 때문에 우리는 자수기 프로젝트의 IRR이 약 14%라는 것을 알고 있었습니다. 14%를 할인율로 사용할 때 NPV가 정확히 0이 아니기 때문에(0에 매우 가까울 뿐입니다), IRR은 정확히 14%가 아니라 약 14%입니다. 재무용 계산기와 스프레드시트가 널리 보급되기 전에는 정확한 IRR을 계산하는 일이 어렵고 시간이 많이 걸렸습니다. 오늘날의 기술로는 이것이 더 이상 중요한 고려 사항이 아닙니다. 이 장의 뒷부분에서 스프레드시트를 사용하여 이러한 계산을 수행하는 방법을 살펴보겠습니다.
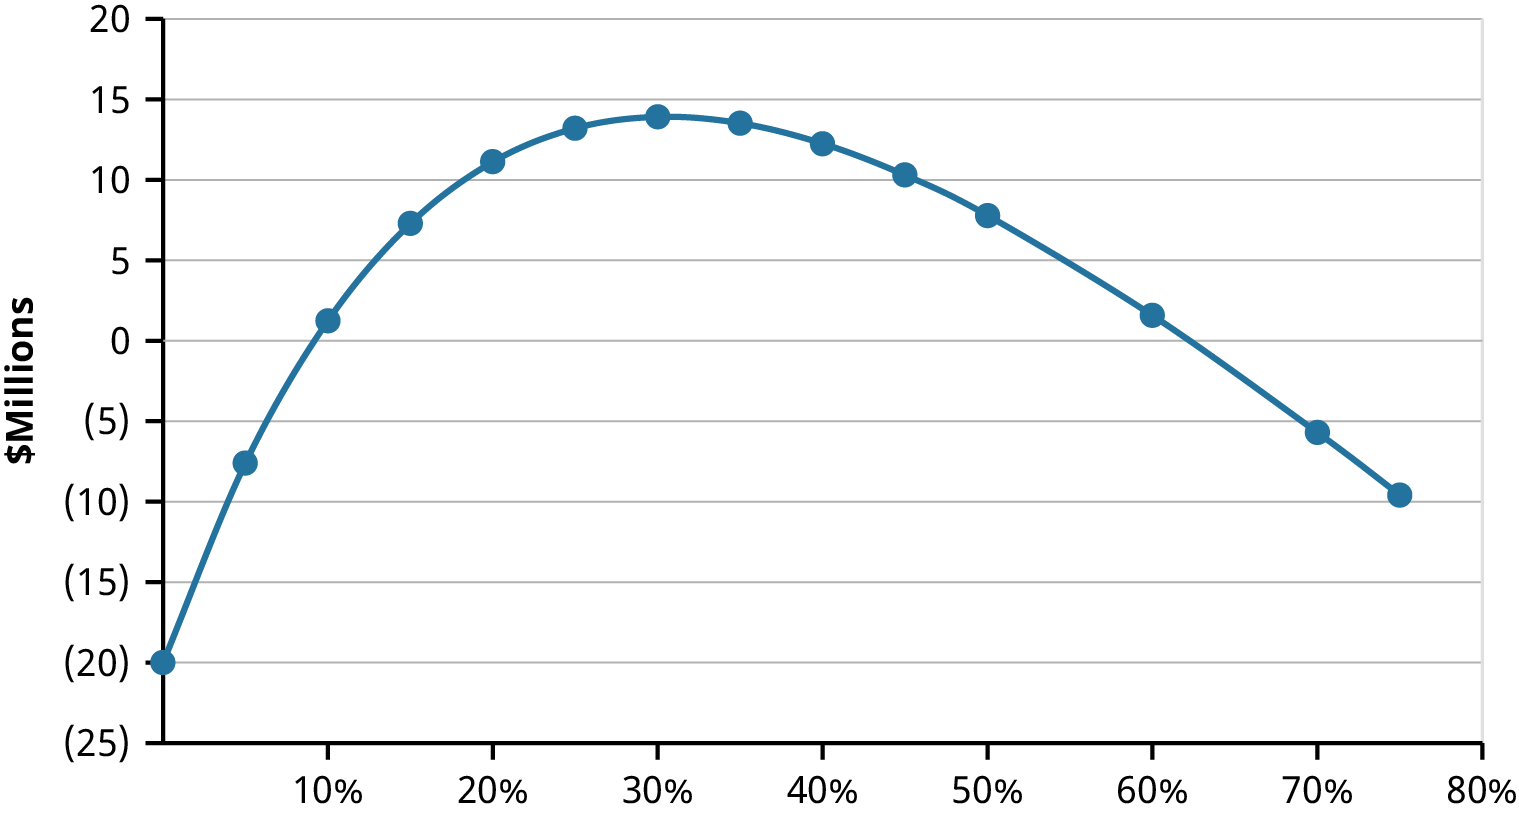
단일한 수학적 해가 존재하지 않음. IRR 방법 사용의 또 다른 단점은 IRR 문제에 단일한 수학적 해가 존재하지 않을 수 있다는 점입니다. 이러한 상황은 프로젝트에서 음(-)의 현금흐름이 두 개 이상의 기간에 발생할 때 나타날 수 있습니다. 귀사가 다가오는 올림픽 경기를 위한 시설 건설을 검토하고 있다고 가정해 봅시다. 건설 비용은 3억 5천만 달러입니다. 이 시설은 1년 동안 사용되며 9억 5,000만 달러의 현금 유입을 창출할 것입니다. 그런 다음 그다음 해에 귀사는 이 시설을 시를 위한 공원 부지로 전환해야 하며, 여기에는 6억 2천만 달러의 비용이 들 것으로 예상됩니다. 이러한 현금흐름을 타임라인에 배치하면 다음과 같습니다(표 16.8).
| 연도 | 0 | 1 | 2 |
|---|---|---|---|
| 현금흐름(백만 달러) | (350) | 950 | (620) |
이 프로젝트의 NPV 프로파일은 그림 16.3와 같습니다. NPV는 낮은 이자율에서는 음수이고, 더 높은 이자율에서는 양수가 되었다가, 이자율이 계속 상승하면 다시 음수로 바뀝니다. NPV 프로파일 선이 가로축과 두 번 교차하므로 IRR이 두 개 존재합니다. 다시 말해, NPV가 0이 되는 이자율이 두 개 존재합니다.
재투자수익률 가정. IRR은 현금흐름이 수취되는 시점에 내부수익률로 재투자된다고 가정합니다. 이것은 IRR 방법의 단점입니다. 기업은 IRR이 높은 프로젝트와 동일한 수익률을 내는 다른 프로젝트를 찾지 못할 수 있으며, 따라서 IRR로 재투자하지 못할 수도 있습니다.
재투자수익률 가정은 기업이 채택 가능한 프로젝트를 여러 개 보유하고 있고 이들 프로젝트의 순위를 매기려고 할 때 문제가 됩니다. 상호 배타적인 프로젝트를 검토할 때 발생할 수 있는 문제는 이 장의 뒷부분에서 더 자세히 살펴보겠습니다. 기업이 단순히 단일 프로젝트의 채택 여부를 결정하는 경우에는 재투자 가정의 한계가 문제가 되지 않습니다.
규모 차이의 간과. 여러 채택 가능한 프로젝트 중에서 선택할 때 IRR 방법을 사용하는 것의 또 다른 단점은 규모의 차이를 무시한다는 점입니다. IRR은 현금흐름을 백분율로 환산하므로 프로젝트의 크기나 규모 차이를 무시합니다. 규모가 다른 프로젝트를 비교할 때 발생하는 문제는 이 장의 뒷부분에서 다룹니다.