16.2 순현재가치(NPV)법
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 순현재가치를 정의합니다.
- 순현재가치를 계산합니다.
- 순현재가치법 사용의 장점과 단점을 열거합니다.
- NPV 프로파일을 그래프로 그립니다.
순현재가치(NPV) 계산
Sam's가 자수 기계를 구매하는 것은 미래에 더 많은 돈을 벌기를 기대하며 오늘 돈을 지출하는 것입니다. 현금 유입과 현금 유출은 서로 다른 기간에 발생하므로 서로 직접 비교할 수 없습니다. 대신 화폐의 시간가치 기법을 사용하여 공통의 기간으로 환산해야 합니다. 프로젝트에서 발생할 모든 현금흐름을 현재가치, 즉 현재 달러로 환산하면 프로젝트의 현금 유입을 현금 유출과 비교할 수 있습니다. 현재가치 기준으로 현금 유입이 현금 유출을 초과하면 프로젝트는 가치를 창출하므로 채택해야 합니다. 현금 유입의 현재가치와 현금 유출의 현재가치 간의 차이를 순현재가치(NPV)라고 합니다.
NPV 공식은 다음과 같이 쓸 수 있습니다.
자수 기계를 구매할지에 대한 Sam's Sporting Goods의 의사결정을 살펴봅시다. 6년 후에 자수 기계가 노후화되어 프로젝트가 종료된다고 가정하고 이를 타임라인에 배치하면, 프로젝트의 예상 현금흐름은 표 16.3와 같습니다.
| 연도 | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|---|
| 현금흐름($) | (16,000) | 2,000 | 4,000 | 5,000 | 5,000 | 5,000 | 5,000 |
NPV 계산은 각 현금흐름을 현재가치로 할인하는 단순한 화폐의 시간가치 문제입니다. Sam’s의 자금 조달 비용을 9%라고 가정하면 NPV는 다음과 같이 계산할 수 있습니다.
NPV가 양수이므로 Sam's Sporting Goods는 자수 기계를 구매해야 합니다. 프로젝트를 채택한 결과로 기업의 가치는 $2,835.63만큼 증가합니다.
NPV를 계산하려면 각 현금흐름의 현재가치를 구한 다음 프로젝트에서 발생하는 모든 현금흐름의 현재가치를 합산해야 합니다. 이 프로젝트에는 미래 현금흐름이 여섯 개 있으므로 현재가치를 여섯 개 계산해야 합니다. 이는 어렵지는 않지만 번거로운 작업입니다.
재무용 계산기는 일련의 현재가치를 내부적으로 계산해 주어 과정의 상당 부분을 자동화할 수 있습니다. 계산기에 각 현금흐름, 각 현금흐름이 발생하는 기간, 그리고 미래 현금흐름을 현재로 할인하는 데 사용할 할인율만 입력하면 됩니다.
NPV를 계산하려면 표 16.4의 단계를 따르십시오.
| 단계 | 설명 | 입력 | 표시 | |
|---|---|---|---|---|
| 1 | 현금흐름 워크시트 선택 | CF | CF0 | XXXX |
| 2 | 현금흐름 워크시트를 초기화합니다 | 2ND [CLR WORK] | CF0 | 0 |
| 3 | 초기 현금흐름을 입력합니다 | 16000 +/- ENTER | CF0 = | -16,000.00 |
| 4 | 첫째 해의 현금흐름을 입력합니다 | ↓ 2000 ENTER | C01 = | 2,000.00 |
| ↓ | F01 = | 1.0 | ||
| 5 | 둘째 해의 현금흐름을 입력합니다 | ↓ 4000 ENTER | C02 = | 4,000.00 |
| ↓ | F02 = | 1.0 | ||
| 6 | 셋째 해의 현금흐름을 입력합니다 | ↓ 5000 ENTER | C03 = | 5,000.00 |
| ↓ | F03 = | 1.0 | ||
| 7 | 넷째 해의 현금흐름을 입력합니다 | ↓ 5000 ENTER | C04 = | 5,000.00 |
| ↓ | F04 = | 1.0 | ||
| 8 | 다섯째 해의 현금흐름을 입력합니다 | ↓ 5000 ENTER | C05 = | 5,000.00 |
| ↓ | F05 = | 1.0 | ||
| 9 | 여섯째 해의 현금흐름을 입력합니다 | ↓ 5000 ENTER | C06 = | 5,000.00 |
| ↓ | F06 = | 1.0 | ||
| 10 | NPV를 선택합니다 | NPV | I | 0.00 |
| 11 | 할인율 입력 | 9 ENTER | I = | 9.00 |
| 12 | NPV 계산 | ↓ CPT | NPV = | 2,835.63 |
장점
NPV 방법은 앞에서 열거한 회수기간 접근법의 여러 문제점을 해결합니다. 첫째, NPV 방법은 화폐의 시간가치 개념을 사용합니다. 모든 현금흐름은 비교를 위해 현재가치로 할인됩니다. 둘째, NPV 방법은 명확한 의사결정 기준을 제공합니다. NPV가 양수인 프로젝트는 채택해야 하며, NPV가 음수인 프로젝트는 기각해야 합니다. 셋째, 미래 현금흐름을 현재로 할인하는 데 사용되는 할인율을 높이거나 낮추어 프로젝트 현금흐름의 위험도를 반영할 수 있습니다.
단점
NPV 방법은 재무 지식이 없는 사람이 이해하기 어려울 수 있습니다. 또한 NPV 방법은 이용 가능한 자본 자원이 제한되어 있을 때 문제가 될 수 있습니다. NPV 방법은 프로젝트가 좋은 프로젝트인지 아닌지에 대한 기준을 제공합니다. 그러나 자금이 부족하여 채택 가능한 여러 프로젝트를 모두 추진할 수 없어 그중에서 선택해야 할 때는 NPV 방법이 항상 좋은 해법을 제공하지는 않습니다.
NPV 프로파일
프로젝트의 NPV는 그 프로젝트에서 기대되는 현금흐름과, 그 기대 현금흐름을 현재가치로 환산하는 데 사용하는 할인율에 따라 달라집니다. 9%의 할인율을 사용했을 때 자수 기계 프로젝트의 NPV는 $2,836이었습니다. 더 높은 할인율을 사용하면 미래 현금흐름의 현재가치가 줄어들고, 프로젝트의 NPV도 줄어듭니다.
이론적으로는 NPV를 계산할 때 기업이 자본을 조달하는 데 드는 비용을 할인율로 사용해야 합니다. 실제로는 이 자본비용을 정확하고 확신 있게 추정하기가 어렵습니다. 할인율은 근사값이므로, 추정치의 작은 오차가 전체 결론에 중요한 영향을 미치는지 판단할 필요가 있습니다. 이는 NPV 프로파일을 작성하여 확인할 수 있습니다. NPV 프로파일은 다양한 할인율에서의 NPV를 그래프로 나타낸 것으로, 할인율 변화에 NPV가 얼마나 민감한지 판단할 수 있게 해 줍니다.
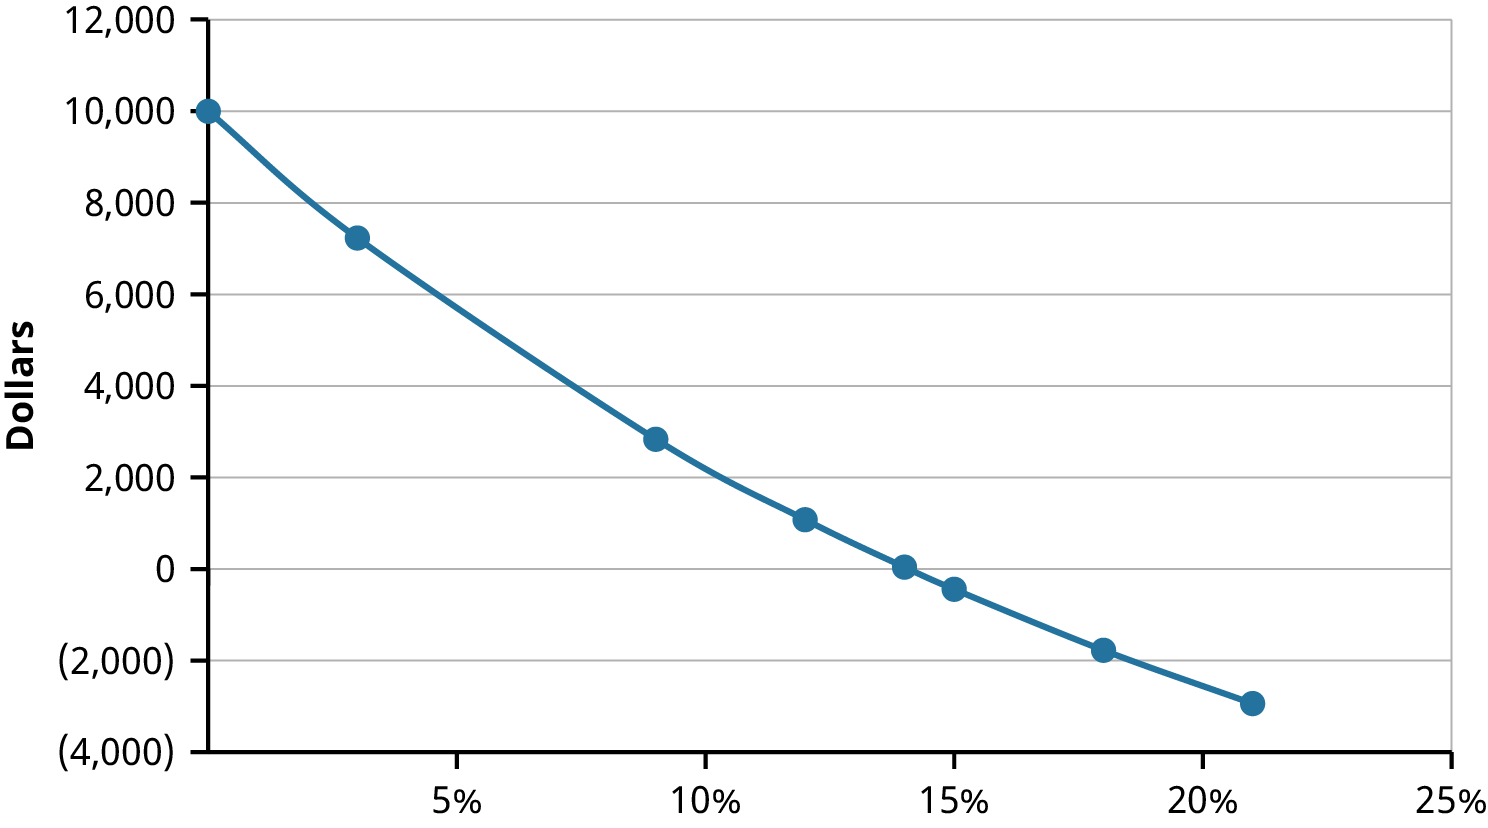
Sam's의 NPV 프로파일을 작성하려면 여러 할인율을 선택하고, 각 할인율을 사용하여 자수 기계 프로젝트의 NPV를 계산하십시오. 아래 표 16.6는 여러 할인율에 대한 NPV를 보여 줍니다. 할인율이 0이면 NPV는 단순히 현금흐름의 합계라는 점에 유의하십시오. 할인율이 커질수록 NPV는 줄어들고 결국 음수가 됩니다.
표 16.6의 정보는 그림 16.2에 그래프로 나타나 있습니다. 그래프가 약 14%에서 가로축과 교차하는 것을 볼 수 있습니다. 그 왼쪽, 즉 더 낮은 할인율에서는 NPV가 양수입니다. 기업의 자금 조달 비용이 14% 미만이라고 확신한다면 회사는 이 프로젝트를 채택해야 합니다. 그러나 자본비용이 14%를 초과하면 NPV가 음수가 되므로 회사는 이 프로젝트를 기각해야 합니다.
| 할인율 | NPV ($) |
|---|---|
| 0% | 10,000 |
| 3% | 7,231 |
| 9% | 2,836 |
| 12% | 1,081 |
| 14% | 42 |
| 15% | (442) |
| 18% | (1,773) |
| 21% | (2,939) |
각주
- 이 예제에서 사용하는 재무용 계산기는 Texas Instruments BA II PlusTM Professional 모델이지만, 이러한 계산에는 다른 재무용 계산기를 사용해도 됩니다. ↩