15.5 Excel을 사용한 투자 의사 결정
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 주식의 평균 수익률과 표준편차를 계산합니다.
- 포트폴리오의 평균 수익률과 표준편차를 계산합니다.
- 주식의 베타를 계산합니다.
단일 주식의 평균 수익률과 표준편차
Excel을 사용하면 단일 주식과 주식 포트폴리오 모두에 대해 평균 수익률과 수익률의 표준편차를 계산할 수 있습니다. 또한 주식의 베타를 계산하는 데에도 사용할 수 있습니다. 분석하려는 주식의 과거 주가 데이터는 Yahoo! Finance 같은 사이트에서 Excel로 손쉽게 내려받을 수 있습니다. 이 절의 예시는 2017년 12월부터 2020년 12월까지의 월간 주식 데이터를 Yahoo! Finance에서 가져와 사용합니다.
AMZN(Amazon)의 월별 가격 데이터는 그림 15.4의 B열에 나와 있습니다. 먼저 다음 공식을 사용하여 가격 데이터로부터 월간 수익률을 계산해야 합니다.
그림 15.4에 나타난 기말 가격은 각 월에 해당 주식이 마지막으로 거래된 가격입니다. 매월 수익률은 전월의 마지막 거래 가격에 주식을 매수하여 당월의 마지막 가격에 매도했다는 가정하에 계산합니다. 따라서 2018년 1월의 수익률은 다음과 같이 계산합니다.
Excel에서는 C3 셀에 =(B3-B2)/B2 공식을 입력하여 이를 계산합니다. 그런 다음 이 공식을 스프레드시트 아래로 C38행까지 복사하면 됩니다. 이제 각 월간 수익률이 C열에 있으므로, C39 셀에서 월간 수익률의 평균을, C40 셀에서 수익의 표준편차를 계산할 수 있습니다.
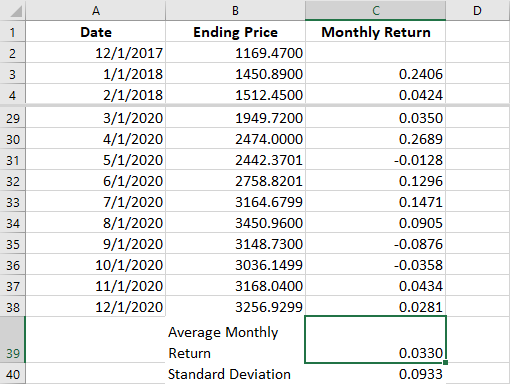
3년 동안 AMZN의 평균 월간 수익률은 3.3%였습니다. 그러나 이 수익률은 변동성이 매우 컸으며, 표준편차는 9.33%였습니다. 이는 전체 기간의 약 3분의 2 동안 AMZN의 월간 수익률이 −6.03%와 12.63% 사이였다는 의미임을 기억하십시오.
포트폴리오의 평균 수익률과 표준편차
그림 15.5의 Excel 스크린숏은 포트폴리오의 수익률과 표준편차 계산을 보여 줍니다. 이 4개 주식으로 구성된 예시 포트폴리오에는 AMZN, CVS, AAPL(Apple), NFLX(Netflix)가 포함되어 있습니다. 이 포트폴리오는 동일 가중 포트폴리오로 구성되어 있습니다. 이 포트폴리오에는 4개의 주식이 있으므로 각 주식의 가중치는 25%입니다.
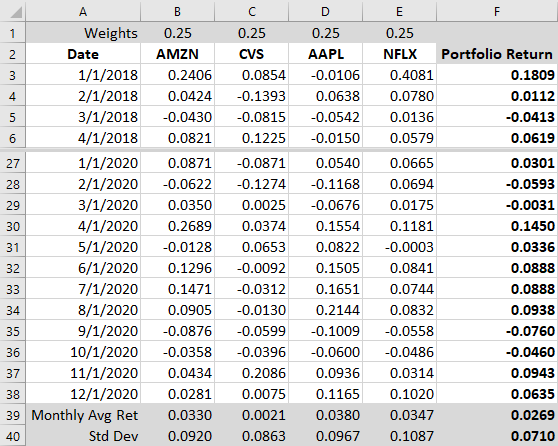
각 주식의 월간 수익률은 해당 열에 기록되어 있습니다. 각 월의 포트폴리오 수익률은 4개 개별 주식의 월간 수익의 가중평균으로 계산됩니다. 포트폴리오 수익률의 공식은 다음과 같습니다.
공식 =$B$1*B3+$C$1*C3+$D$1*D3+$E$1*E3을 F3 셀에 입력합니다. 그런 다음 이 공식을 F열 아래로 복사하여 각 월의 포트폴리오 수익률을 계산합니다. 월별 포트폴리오 수익률을 계산한 후, 셀 F39에서 포트폴리오의 월평균 수익률을 계산합니다. 평균 월간 포트폴리오 수익률은 2.69%입니다.
이 포트폴리오는 4개 주식이 각각 포트폴리오 수익률에 동일한 방식으로 영향을 미치는 동일 가중 포트폴리오이므로, 평균 월간 포트폴리오 수익률 2.69%는 4개 주식의 평균 월간 수익률의 합을 4로 나눈 값, 즉 과 같습니다.
월별 포트폴리오 수익률의 표준편차는 셀 F40에서 계산합니다. 이 4개 주식 포트폴리오의 표준편차는 7.10%입니다. 평균 수익률과 달리, 이 표준편차는 4개 주식의 수익의 표준편차의 평균과 같지 않습니다. 실제로 포트폴리오의 표준편차는 4개 주식 중 어느 한 주식의 표준편차보다도 작습니다. 이러한 현상은 주식 수익이 완전한 양의 상관관계를 갖지 않기 때문에 발생한다는 점을 기억하십시오. 어떤 달에 한 주식의 높은 수익은 같은 달 다른 주식의 더 낮은 수익에 의해 완화됩니다. 마찬가지로, 어떤 달에 한 주식의 음의 수익은 같은 달 나머지 세 주식 중 하나의 양의 수익에 의해 상쇄될 수 있습니다. 이것이 주식 포트폴리오를 보유함으로써 얻는 위험 감소 효과입니다.
베타 계산
주식 수익률의 표준편차는 그 주식의 변동성을 나타냅니다. 변동성은 기업 고유 위험과 체계적 위험 모두에 의해 발생한다는 점을 기억하십시오. 투자자는 기업 고유 위험을 분산 투자로 제거할 수 있으므로 이에 대해서는 보상을 받지 못합니다. 그러나 투자자는 체계적 위험에 대해서는 보상을 받습니다. 기업의 위험 중 얼마만큼이 체계적 위험에서 비롯되는지 알아보려면 Excel을 사용하여 주식의 베타를 계산할 수 있습니다.
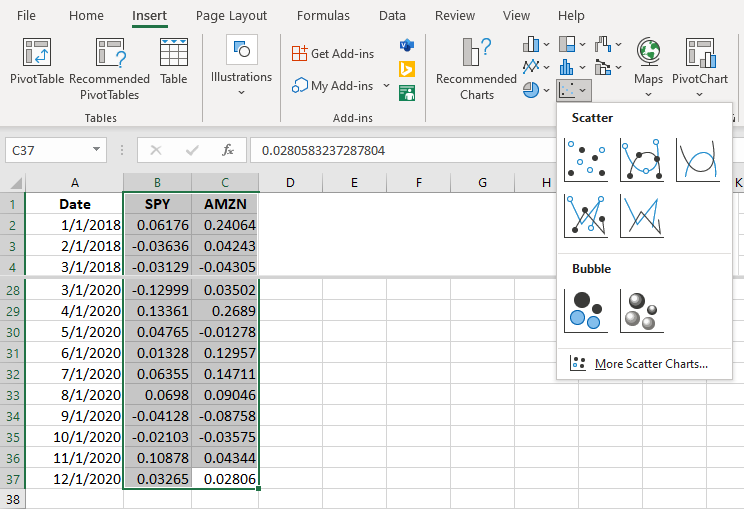
주식의 베타를 계산하려면 해당 주식의 월간 시장 수익률 외에 시장의 월간 수익률이 필요합니다. 그림 15.6의 B열에는 SPDR S&P 500 Trust인 SPY의 월간 수익률이 기록되어 있습니다. SPY는 State Street Global Advisors가 S&P 500 지수의 성과를 모방하도록 만든 ETF로, 전체 시장 성과의 대용치로 자주 사용됩니다. AMZN의 월간 수익률은 C열에서 확인할 수 있습니다. 두 증권의 특정 월 수익률이 같은 행 번호에 나타나도록 이 수익률들을 정렬하는 것이 중요합니다. 또한 그래프를 만들 때 SPY가 자동으로 가로축에 나타나도록 SPY의 수익률을 AMZN 수익률의 왼쪽 열에 배치하는 것이 좋습니다.
그래프를 만들 때는 산점도를 사용합니다. Excel에서 삽입 탭으로 이동한 다음 차트 메뉴에서 첫 번째 산점도 옵션을 선택하십시오.
산점도 옵션을 선택하면 그림 15.7의 차트와 같은 모양의 차트가 삽입됩니다. 각 점은 한 달 동안의 수익률 조합을 나타내며, SPY의 수익률은 가로축에, AMZN의 수익률은 세로축에 표시됩니다. 예를 들어 그림의 가장 오른쪽 위에 있는 점을 살펴보십시오. 이 점은 2020년 4월의 수익률을 표시한 것으로, 이때 SPY의 수익률은 13.36%(가로축 기준)였고 AMZN의 수익률은 26.89%(세로축 기준)였습니다.
점 중 하나에 마우스를 올려놓고 해당 점을 마우스 오른쪽 버튼으로 클릭하면 차트 서식 메뉴가 나타납니다. 원한다면 이 메뉴에서 축에 레이블을 추가하고 그 밖의 여러 방법으로 차트를 다듬을 수 있습니다. 추세선 추가 옵션을 선택하십시오.
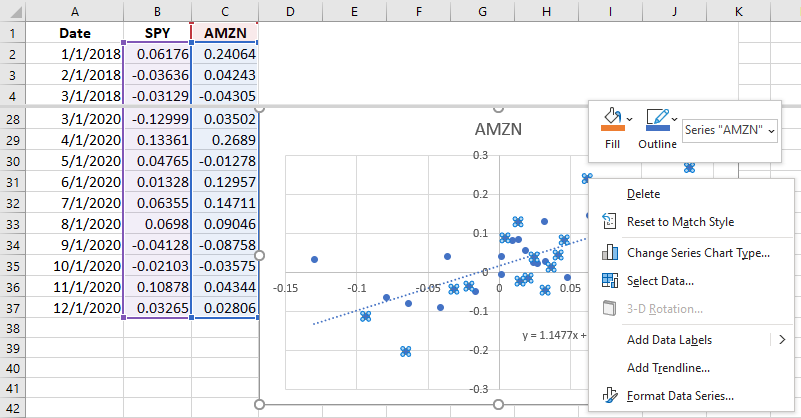
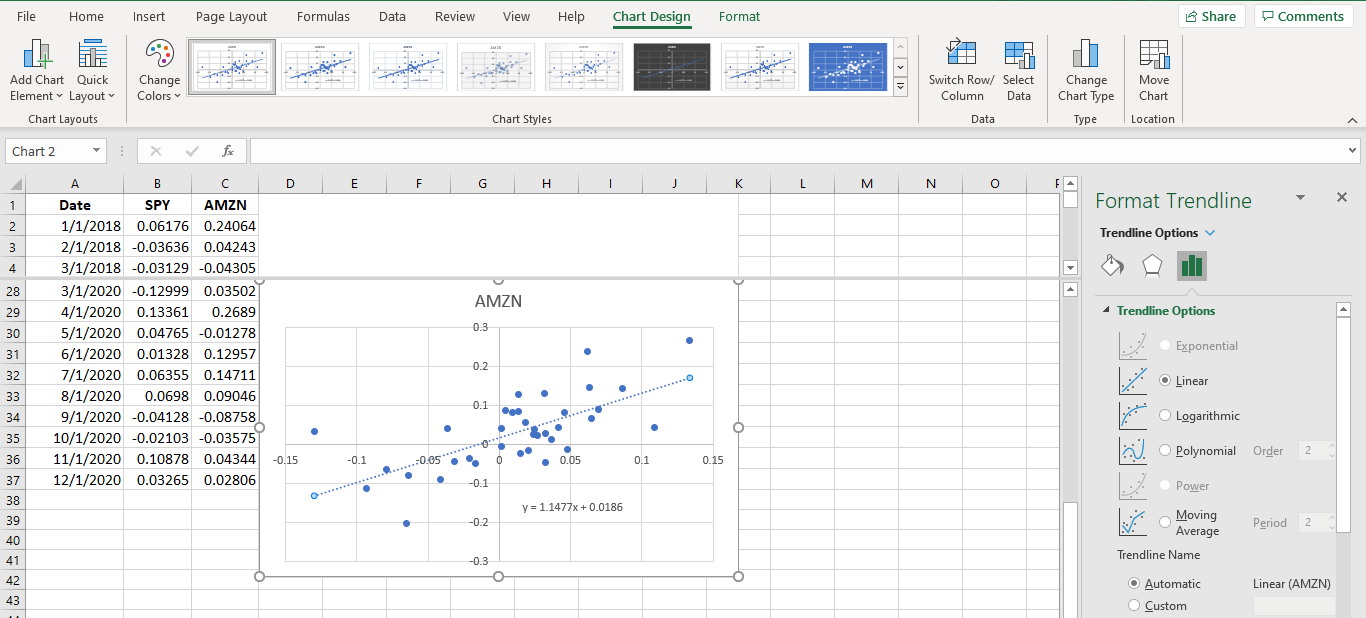
추세선을 삽입하면 화면 오른쪽에 서식 상자가 나타납니다(그림 15.8 참조). 아직 선택되어 있지 않다면 선형 추세선 옵션을 선택하십시오. 아래로 스크롤하여 "차트에 수식 표시" 옵션을 선택하십시오. 화면에 수식 이 나타나는 것을 확인할 수 있습니다. 이것은 시장이 움직일 때 AMZN이 어떻게 움직이는지를 보여 주는 최적적합선의 방정식입니다. 이 직선의 기울기인 1.1477이 AMZN의 베타입니다. 이는 전체 시장이 10% 움직일 때마다 AMZN이 11.477% 움직이는 경향이 있다는 것을 알려 줍니다. AMZN은 시장 전반보다 조금 더 크게 움직이는 경향이 있으므로, 시장의 평균적인 주식보다 체계적 위험이 조금 더 큽니다.