15.3 자본자산가격결정모형(CAPM)
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 위험프리미엄을 정의하십시오.
- 베타의 개념을 설명하십시오.
- CAPM을 사용하여 증권의 요구수익률을 계산하십시오.
무위험이자율
자본자산가격결정모형(CAPM)은 체계적 위험이 더 높은 주식을 기꺼이 보유하려는 투자자는 이러한 시장 위험을 감수한 대가로 더 많은 보상을 받아야 한다는 생각에 기반한 금융 이론입니다. 기업 고유 위험은 분산투자를 통해 제거할 수 있으므로, CAPM은 주식의 개별 위험이 아니라 체계적 위험에 초점을 맞춥니다.
조부모님께서 여러분에게 $20,000를 선물로 주셨다고 가정해 봅시다. 여러분은 대학을 졸업한 후 몇 년간 일한 다음 로스쿨에 지원할 계획입니다. 여러분은 조부모님께서 주신 $20,000를 로스쿨 등록금의 일부를 내는 데 사용하고 싶어 합니다. 그 돈을 쓸 준비가 되기까지는 몇 년이 걸릴 것이며, 여러분은 그 돈을 안전하게 지키고 싶어 합니다. 동시에 여러분은 로스쿨에 입학할 준비가 될 때까지 그 돈을 투자하여 불리고 싶어 합니다.
로스쿨에 입학할 무렵에는 $20,000보다 많은 돈을 갖도록 수익을 얻고 싶기는 하지만, 여러분의 주된 목표는 그 돈을 안전하게 지키는 것입니다. 여러분은 무위험 투자를 찾고 있습니다. 미국 정부에 돈을 빌려주는 것은 여러분이 할 수 있는 가장 위험이 낮은 투자로 여겨집니다. 여러분은 미국 재무부 증권을 매입할 수 있습니다. 미국 정부가 채무를 갚지 못할 가능성은 0에 가깝습니다. 이론적으로는 100% 위험이 없는 투자란 없지만, 미국 국채에 대한 투자는 위험이 극히 작기 때문에 일반적으로 무위험 투자로 간주됩니다.
미국 재무부 증권을 매입하여 얻을 수 있는 수익률은 무위험이자율의 대용치입니다. 이는 투자의 기준으로 사용됩니다. 1928년부터 2020년까지 3개월 만기 미국 재무부 증권의 평균 수익률은 3.36%입니다.1 미국 재무부 단기채권에 투자해서는 큰 부자가 되지 못한다는 것을 알 수 있습니다. 그러나 미국 재무부 증권의 또 다른 특징은 그 변동성이 주식보다 훨씬 낮은 경향이 있다는 것입니다. 실제로 미국 재무부 단기채권 수익률의 표준편차는 3.0%입니다. 주식 수익률과 달리, 미국 재무부 단기채권의 수익률은 한 번도 음수였던 적이 없습니다. 가장 낮은 연간 수익률은 0.03%였으며, 이는 2014년에 발생했습니다.2
위험프리미엄
여러분은 20,000달러를 미국 재무부 단기채권이 아닌 주식에 투자하면 투자 결과가 불확실하다는 것을 알고 있습니다. 투자 성과가 좋을 수도 있지만 돈을 잃을 위험도 있습니다. 여러분은 이 위험을 감수한 대가로 보상을 받을 때에만 이 위험을 기꺼이 감수할 것입니다. 다시 말해, 주식에 투자하면 미국 재무부 증권에 투자할 때보다 더 많은 돈을 벌 수 있다고 생각할 때에만 주식 투자의 위험을 기꺼이 감수할 것입니다.
1928년부터 2020년까지 S&P 500 주식 지수의 평균 수익률은 11.64%로, 미국 재무부 단기채권의 평균 수익률인 3.36%보다 훨씬 높습니다.3 그러나 주식 수익률은 표준편차가 19.49%로, 변동성 또한 훨씬 컸습니다. 실제로 S&P 500 지수의 수익률이 마이너스였던 해가 25년이나 있었습니다.
조부모님께 받은 돈을 로스쿨 진학을 위해 모아 두고 있었기 때문에 그 돈의 일부를 잃을 위험은 감수하고 싶지 않을 수도 있습니다. 그렇다면 미국 재무부 증권에 투자하는 것이 좋을 것입니다. 은퇴와 같은 다른 장기 목표를 위해 저축하고 있는 돈이 있다면, 그 돈으로는 어느 정도 위험을 감수할 의향이 있을 수도 있습니다. 위험을 감수한 대가로 얻게 되는 추가 수익을 위험프리미엄이라고 합니다. 위험프리미엄은 위험을 기꺼이 부담한 데 대한 보상이라고 생각할 수 있습니다.
위험프리미엄은 위험을 감수하여 얻는 수익률과 위험을 감수하지 않았을 때 얻었을 수익률의 차이로 계산합니다. S&P 500의 평균 수익률(위험을 부담하는 투자자가 얻는 수익을 측정)과 미국 재무부 단기채권 금리(위험을 부담하지 않는 투자자가 얻는 수익을 측정)를 사용하면 위험프리미엄은 다음과 같이 계산됩니다.
베타
위험프리미엄은 시장 포트폴리오를 보유하는 투자자가 위험에 대해 얼마나 보상받는지를 나타냅니다. 한 종목, 예를 들어 DAL을 매수한 투자자는 변동성을 겪게 되며, 이 변동성은 해당 주식 수익률의 표준편차로 측정합니다. 그 변동성 중 일부, 즉 기업 고유 위험으로 인한 변동성은 분산투자를 통해 제거할 수 있다는 점을 기억하십시오. 투자자는 분산투자를 통해 기업 고유 위험을 제거할 수 있으므로, 그 위험에 대해서는 보상을 받지 못합니다. 투자자는 자신이 부담하는 체계적 위험의 크기에 대해 보상을 받습니다.
베타의 해석
투자자에게 의미 있는 위험은 자신이 부담하는 체계적 위험입니다. 특정 주식의 체계적 위험은 그 주식이 시장과 함께 얼마나 움직이는지로 측정합니다. 주식이 시장과 함께 얼마나 움직이는지를 나타내는 척도를 그 주식의 베타라고 합니다. 시장과 같은 방향과 폭으로 움직이는 경향이 있는 주식은 베타가 1입니다. 이러한 주식은 시장이 10% 오르면 대체로 10% 오르고, 시장이 5% 내리면 베타가 1인 주식도 5% 내리는 경향이 있습니다.
어떤 회사의 베타가 1보다 크면, 그 주식은 시장의 움직임과 같은 방향으로 더 크게 움직이는 경향이 있습니다. 예를 들어, 어떤 주식의 베타가 2라면, 시장이 10% 상승할 때 그 주식은 20% 상승하는 경향을 보입니다. 시장이 5% 하락하면, 같은 주식은 그 두 배인 10% 하락하는 경향을 보입니다. 따라서 베타가 1보다 큰 주식은 시장 전체보다 더 큰 변동을 겪으며, 평균적인 주식보다 위험성이 더 높은 것으로 간주됩니다.
반면, 베타가 1보다 작은 주식은 시장 전체보다 더 작은 변동을 겪습니다. 예를 들어, 베타가 0.5라는 것은 어떤 주식이 시장 전체 움직임의 50%에 불과한 움직임을 보이는 경향이 있다는 뜻입니다. 그러므로 시장이 10% 상승하면, 베타가 0.5인 주식은 5%만 상승하는 경향을 보일 것입니다. 시장이 5% 하락하면 그 주식은 2.5% 하락하는 경향을 보일 것입니다.
베타의 계산
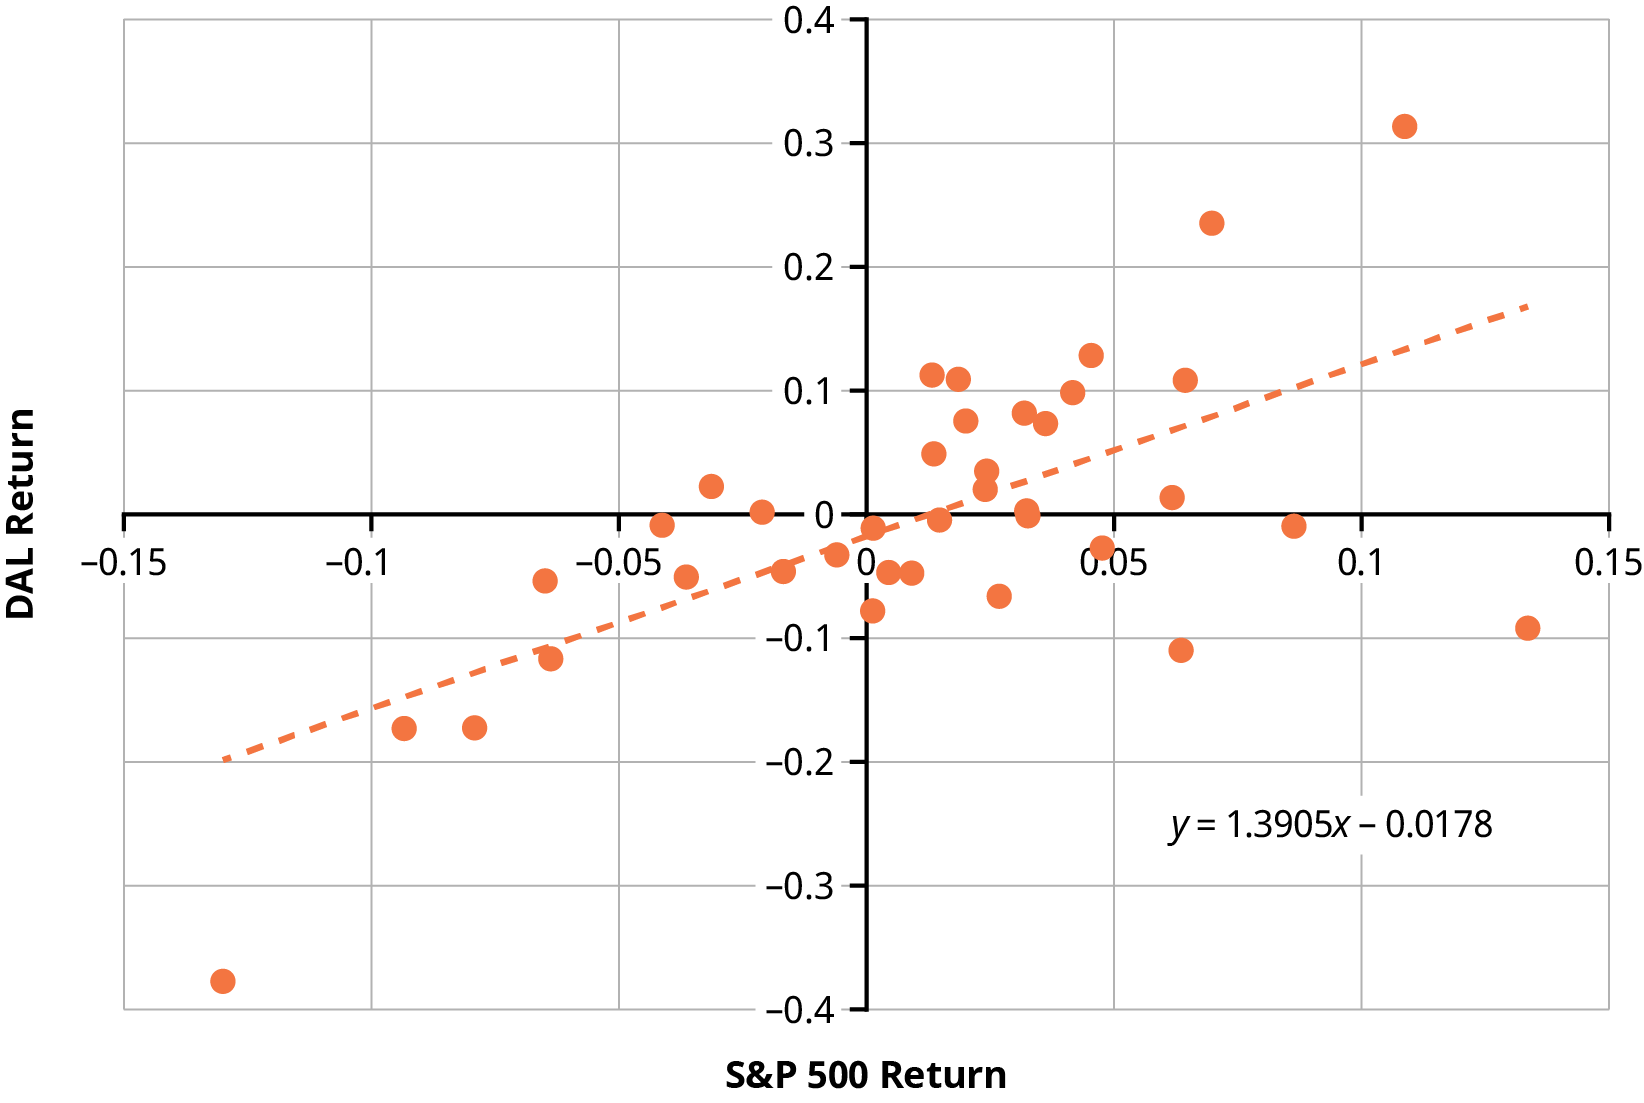
DAL의 베타 계산은 그림 15.3에 나와 있습니다. 이 도표에는 DAL과 S&P 500의 월간 수익률이 표시되어 있습니다. 산점도의 각 점은 2018년부터 2020년까지의 한 달에 해당합니다. 예를 들어, 가장 오른쪽 위에 있는 점은 2020년 11월을 나타냅니다. 그달 S&P 500의 수익률은 10.88%였으며, 이 수익률은 가로축을 따라 표시되어 있습니다. 2020년 11월 DAL의 수익률은 31.36%였으며, 이 수익률은 세로축을 따라 표시되어 있습니다.
일반적으로 S&P 500으로 측정한 주식시장 전체가 플러스일 때 DAL의 수익률도 플러스임을 알 수 있습니다. 마찬가지로, S&P 500의 수익률이 마이너스인 달에는 DAL의 수익률도 대개 마이너스입니다. 데이터에 가장 잘 들어맞는 선, 즉 회귀선을 그으면 DAL과 S&P 500의 수익률 사이의 관계가 요약됩니다. 이 선의 기울기인 1.39가 DAL의 베타입니다. 베타는 DAL이 지닌 체계적 위험의 크기를 측정합니다.
CAPM 방정식
DAL의 베타 1.39는 1보다 크므로, DAL은 시장의 평균적인 주식보다 위험성이 더 높습니다. 재무 이론에 따르면, DAL을 매입하는 투자자는 이러한 위험에 대한 보상으로 더 높은 수익률을 기대할 것입니다. DAL은 평균적인 주식이 지닌 체계적 위험의 139%를 지니고 있으므로, 이 주식에 투자하는 투자자는 시장위험프리미엄의 139%를 받아야 합니다.
자본자산가격결정모형(CAPM) 방정식은 다음과 같습니다.
여기서 Re는 자산의 기대수익률이고, Rf는 무위험이자율이며, Rm은 시장의 기대수익률입니다. S&P 500의 평균 수익률 11.64%와 미국 재무부 단기채권의 평균 수익률 3.36%가 주어지면, DAL의 기대수익률은 다음과 같이 계산됩니다.
각주
- “주식, 채권 및 단기채권의 역사적 수익: 1928–2020.” Damodaran Online. Stern School of Business, New York University, January 2021. http://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/histretSP.html ↩
- 위의 자료. ↩
- 위의 자료. ↩
- “Delta Air Lines, Inc. (DAL).” Yahoo! Finance. Verizon Media, 2021년 2월 접속. https://finance.yahoo.com/quote/DAL/ ↩
- “Delta Air Lines Inc.” MarketWatch. 2021년 2월 접속. https://www.marketwatch.com/investing/stock/dal ↩