14.4 금융 분야의 회귀분석 응용
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 재무 예측에 적용되는 단일 독립변수의 회귀 모형을 계산합니다.
- 금융 응용에서 회귀분석으로부터 기울기와 절편의 측정값을 도출합니다.
단일 독립변수의 회귀 모형
회귀분석은 금융 관련 응용 분야에서 광범위하게 사용됩니다. 대표적인 응용 사례 중 다수는 S&P 500, 다우존스 산업평균지수(DJIA), 러셀 2000 지수 등 여러 주식시장 지수 사이에 상관이 있는지 판단하는 것입니다.
예를 들어, 러셀 2000 지수와 DJIA 사이에 상관관계가 있는지 판단하고자 한다고 가정해 봅시다. 러셀 2000 지수의 값은 DJIA의 값에 따라 달라집니까? DJIA가 특정 값일 때 러셀 2000 지수의 값을 예측할 수 있습니까? 회귀분석을 사용하여 이러한 질문들을 탐구할 수 있습니다.
표 14.6은 12개월 기간 동안 DJIA와 러셀 2000의 월별 종가를 요약하여 보여 줍니다. DJIA를 독립변수로, 러셀 2000 지수를 종속변수로 간주합니다.
| 월별 종가 | DJIA | 러셀 2000 |
|---|---|---|
| 2021년 4월 1일 | 34,200.67 | 2,262.67 |
| 2021년 3월 1일 | 32,981.55 | 2,220.52 |
| 2021년 2월 1일 | 30,932.37 | 2,201.05 |
| 2021년 1월 1일 | 29,982.62 | 2,073.64 |
| 2020년 12월 1일 | 30,606.48 | 1,974.86 |
| 2020년 11월 1일 | 29,638.64 | 1,819.82 |
| 2020년 10월 1일 | 26,501.60 | 1,538.48 |
| 2020년 9월 1일 | 27,781.70 | 1,507.69 |
| 2020년 8월 1일 | 28,430.05 | 1,561.88 |
| 2020년 7월 1일 | 26,428.32 | 1,480.43 |
| 2020년 6월 1일 | 25,812.88 | 1,441.37 |
| 2020년 5월 1일 | 25,383.11 | 1,394.04 |
첫 번째 단계는 산점도를 작성하여 데이터 점들이 선형 패턴을 따르는 것으로 보이는지 확인하는 것입니다. 산점도는 그림 14.7에 나와 있습니다. 산점도는 뚜렷한 선형 패턴을 보여 줍니다. 다음 단계는 상관계수를 계산하고 상관관계가 유의한지 판단하는 것입니다.
- Excel 명령 =CORREL을 사용하면 상관계수는 0.947로 계산됩니다. 앞서 상관분석에서 언급한 유의성 검정을 사용하면 이 상관계수 값은 유의합니다.
- Excel 명령 =SLOPE와 =INTERCEPT를 사용하여 소수점 둘째 자리까지 반올림하면, 기울기와 y절편 값은 각각 0.11과 입니다.
Excel 출력 결과는 다음과 같습니다.
=CORREL(C3:C14,B3:B14): 0.947=SLOPE(C3:C14,B3:B14): 0.113=INTERCEPT(C3:C14,B3:B14): -1,496.340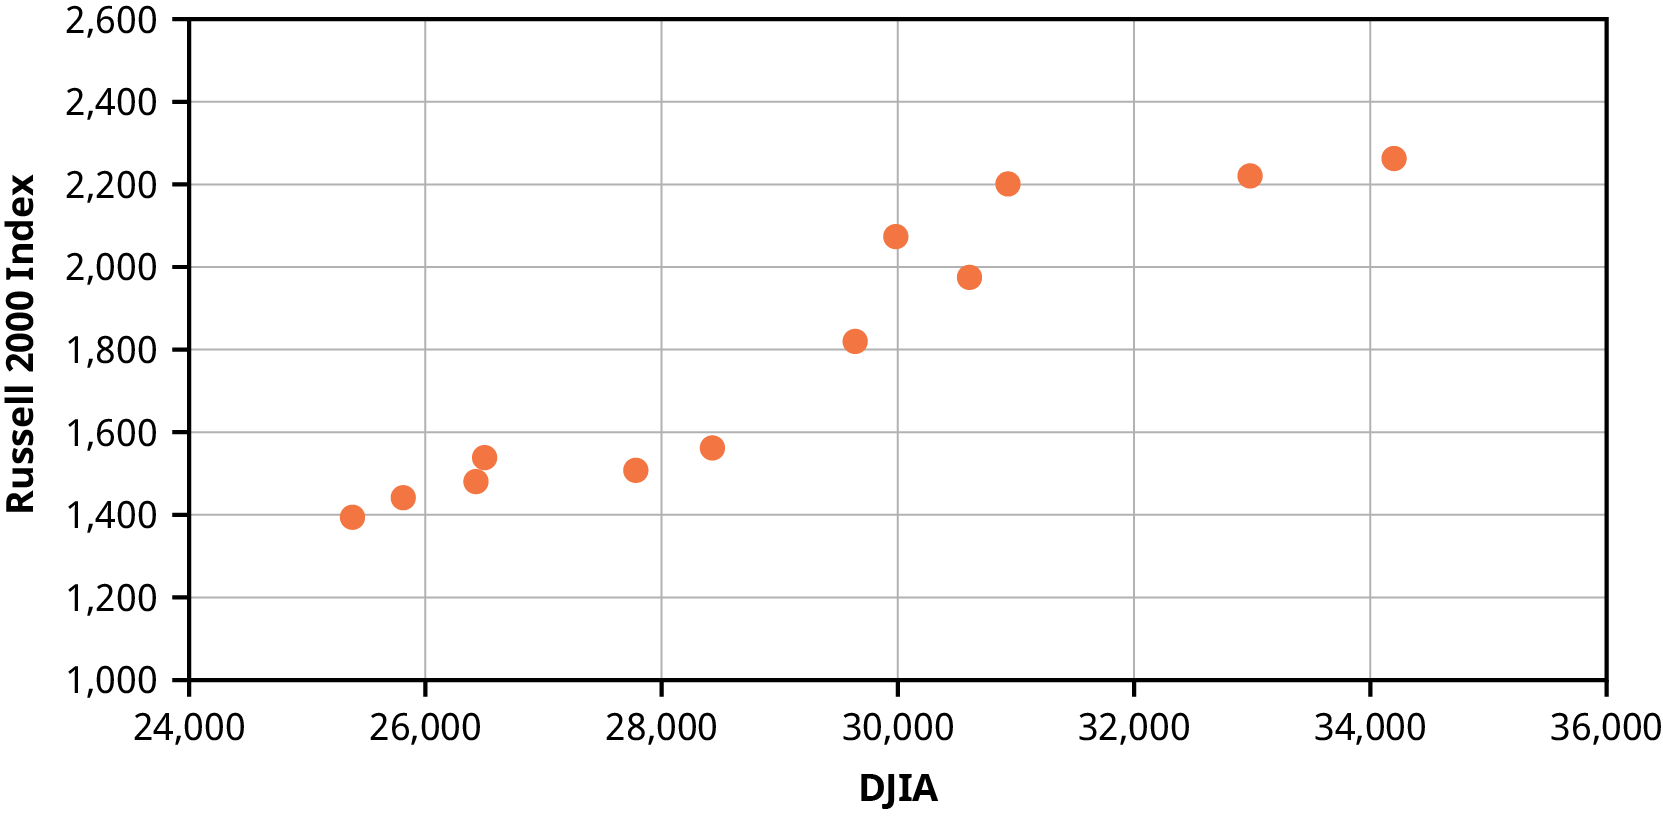
이러한 결과를 바탕으로 한 선형 회귀 모형은 다음과 같습니다.
DJIA가 32,000에 도달했다고 가정합시다. 이에 대응하는 Russell 2000 지수의 값을 예측하십시오. 이를 구하려면 독립변수의 값인 (주어진 DJIA 값)을 대입하고, 이에 대응하는 종속변수의 값, 즉 Russell 2000 지수의 예측값을 계산합니다.
따라서 DJIA가 32,000에 도달했을 때 Russell 2000 지수의 예측값은 약 2,024입니다.
회귀분석을 통한 기울기와 절편의 측정
회귀분석의 중요한 응용 중 하나는 특정 주식의 체계적 위험을 측정하는 것이며, 이를 베타라고 합니다. 주식의 베타는 S&P 500 지수와 같은 벤치마크와 비교한 해당 주식의 변동성을 나타내는 척도입니다. 어떤 주식의 변동성이 벤치마크보다 크다면, 그 주식의 베타는 1.0보다 큽니다. 어떤 주식의 변동성이 벤치마크보다 작다면, 그 주식의 베타는 1.0보다 작습니다.
베타는 주식 수익률을 S&P 500과 같은 벤치마크의 수익률에 대해 도표로 나타냈을 때 회귀선의 기울기로 구할 수 있습니다. 예를 들어, 2020년 5월부터 2021년 3월까지의 기간 동안 나이키 주식의 월간 수익률과 S&P 500의 월간 수익률을 바탕으로 나이키 주식의 베타를 계산하는 경우를 살펴보겠습니다. 월간 수익률 데이터는 표 14.7에 나와 있습니다.
| 날짜 | S&P 500 | S&P 월간 수익률(%) | 나이키 주식 가격($) | 나이키 월간 수익률(%) |
|---|---|---|---|---|
| 4/1/2020 | 2,912.43 | 해당 없음 | 87.18 | 해당 없음 |
| 5/1/2020 | 3,044.31 | 0.05 | 98.58 | 0.13 |
| 6/1/2020 | 3,100.29 | 0.02 | 98.05 | -0.01 |
| 7/1/2020 | 3,271.12 | 0.06 | 97.61 | 0.00 |
| 8/1/2020 | 3,500.31 | 0.07 | 111.89 | 0.15 |
| 9/1/2020 | 3,363.00 | -0.04 | 125.54 | 0.12 |
| 10/1/2020 | 3,269.96 | -0.03 | 120.08 | -0.04 |
| 11/1/2020 | 3,621.63 | 0.11 | 134.70 | 0.12 |
| 12/1/2020 | 3,756.07 | 0.04 | 141.47 | 0.05 |
| 1/1/2021 | 3,714.24 | -0.01 | 133.59 | -0.06 |
| 2/1/2021 | 3,811.15 | 0.03 | 134.78 | 0.01 |
| 3/1/2021 | 3,943.34 | 0.03 | 140.45 | 0.04 |
| 3/12/2021 | 3,943.34 | 0.00 | 140.45 | 0.00 |
S&P 월간 수익률 대비 나이키 월간 수익률을 나타낸 산점도는 그림 14.8에 나와 있습니다.
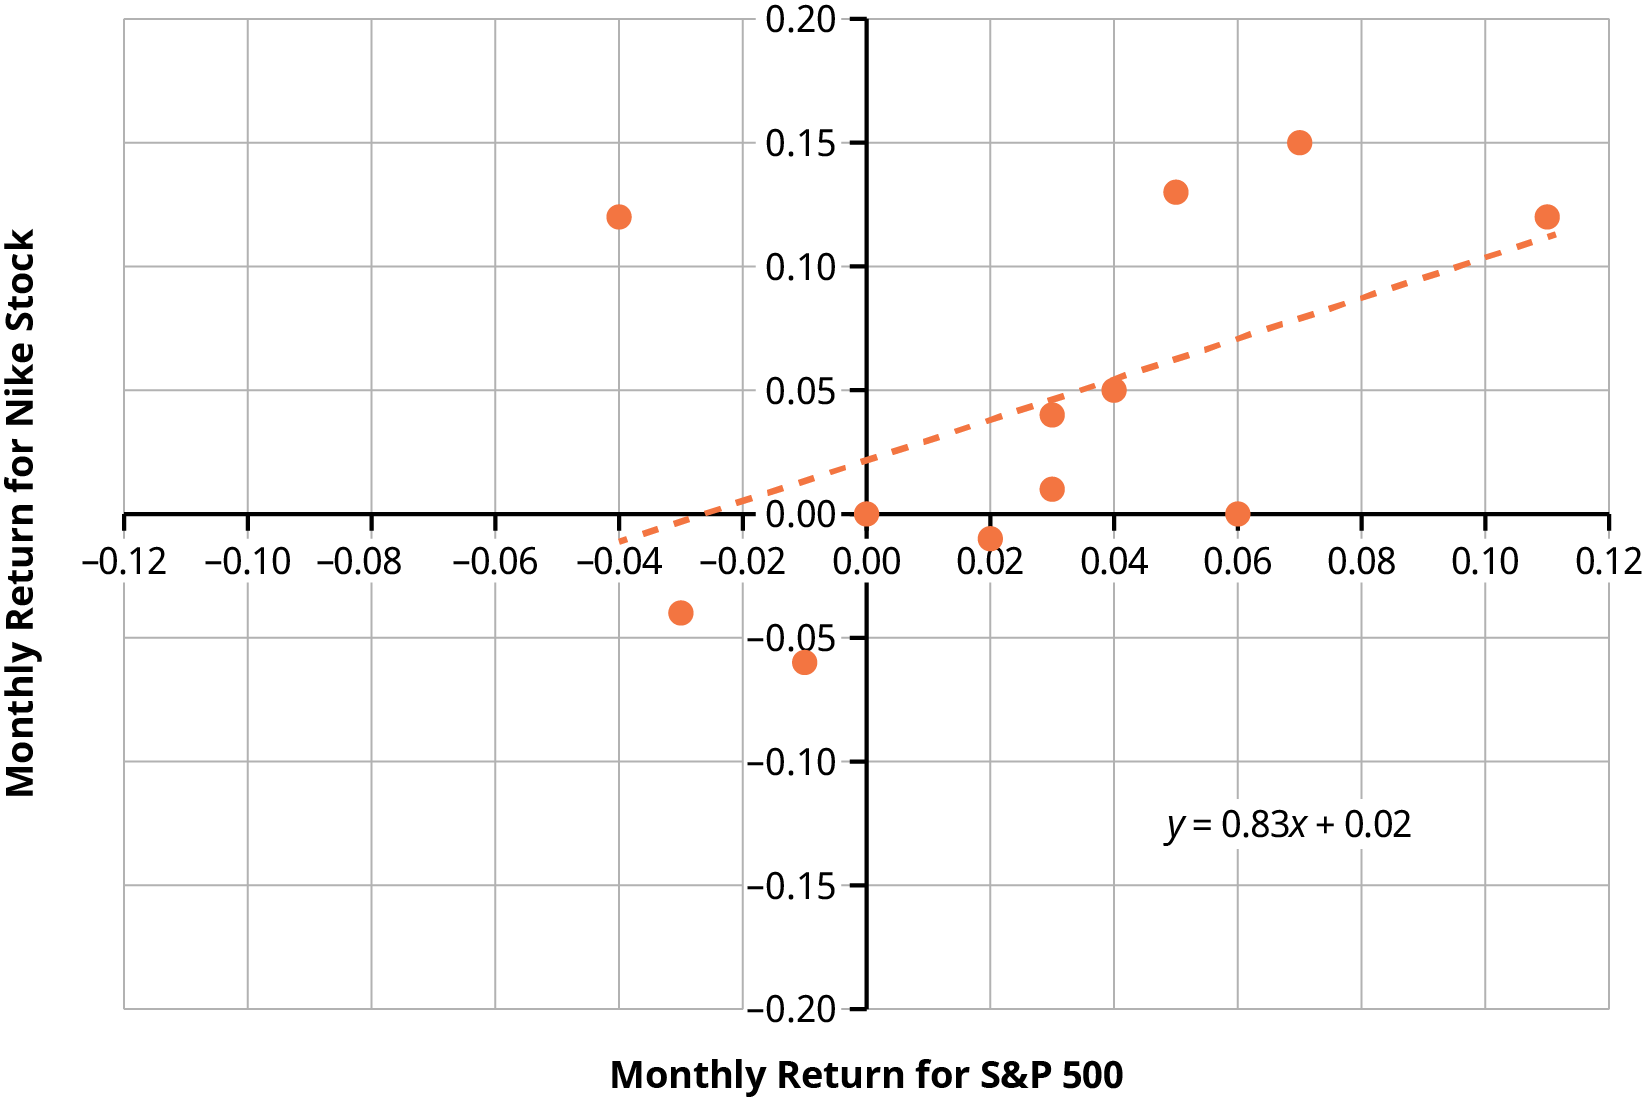
회귀선의 기울기는 0.83이며, 이는 Excel의 =SLOPE 명령을 사용하여 구한 값입니다.
=SLOPE (E4:E15,C4:C15)=0.830681658이는 나이키 주식의 베타 값이 0.83임을 의미하며, 해당 기간 동안 나이키 주식의 변동성이 S&P 500보다 낮았음을 나타냅니다.