13.5 확률분포
이 절을 마치면 다음을 할 수 있습니다.
- 투자에서 포트폴리오 가중치를 계산합니다.
- 기댓값을 계산하고 해석합니다.
- 정규분포를 적용하여 금융 맥락에서 평균과 표준편차를 특성화합니다.
포트폴리오 가중치 계산하기
많은 재무 분석에서 포트폴리오 내 자산 범주별 가중치는 포트폴리오가 배분 기준을 충족하는지 평가하는 데 사용되는 핵심 지표입니다. 예를 들어, 은퇴 연령에 가까워지는 투자자는 포트폴리오의 자산을 더 보수적이고 변동성이 낮은 투자로 옮기고자 할 수 있습니다. 가중치는 여러 가지 방법으로 계산할 수 있습니다. 예를 들어 포트폴리오 내 개별 주식을 기준으로 하거나 포트폴리오 내 여러 섹터를 기준으로 계산할 수 있습니다. 가중치는 주식의 주식 수나 주식의 가치를 기준으로 계산할 수도 있습니다.
가치를 기준으로 포트폴리오의 가중치를 계산하려면 특정 투자의 가치를 전체 포트폴리오의 총가치로 나누십시오. 예를 들어, 목표 포트폴리오 비중이 주식 40%, 채권 50%, 현금성자산 10%로 정해진 어느 개인의 퇴직연금 계좌를 생각해 봅시다. 표 13.7는 이 개인의 포트폴리오에 있는 유동자산을 주식, 채권, 현금성자산별로 나누어 보여 줍니다.
| 자산 | 가치($) |
|---|---|
| 주식 A | 134,000 |
| 주식 B | 172,000 |
| 채권 C | 38,000 |
| 채권 D | 102,000 |
| 채권 E | 96,000 |
| CD 현금 | 35,700 |
| 저축 예금 현금 | 22,500 |
| 총가치 | 600,200 |
이 포트폴리오에서 주식, 채권, 현금의 가중치를 구하려면 각 범주의 총가치를 전체 포트폴리오의 총가치로 나누십시오. 이 결과는 표 13.8에 요약되어 있습니다. 표에 나타난 포트폴리오 비중이 목표, 즉 원하는 배분 비중인 주식 40%, 채권 50%, 현금성자산 10%와 일치하지 않는다는 점에 주목하십시오.
| 자산 범주 | 범주 가치($) | 포트폴리오 가중치 |
|---|---|---|
| 주식 | ||
| 채권 | ||
| 현금 | ||
| 총가치 |
포트폴리오 리밸런싱은 투자자가 원하는 포트폴리오 비중을 달성하기 위해 자산을 매수하거나 매도하는 과정입니다. 이 예에서 투자자는 주식 자산의 약 10%를 매도하고 그 매도 대금으로 채권을 매수하여 각 자산 범주를 원하는 포트폴리오 비중에 맞출 수 있습니다.
기댓값의 계산과 해석
확률분포는 다양한 결과에 확률을 부여하는 수학적 함수입니다. 예를 들어, 특정 주식의 가치가 상승하거나 하락하는 결과에 확률을 부여할 수 있습니다. 확률분포 함수의 활용 사례 중 하나는 기댓값을 구하는 것입니다.
많은 재무 상황에서 우리는 특정 투자에 대한 수익률의 기댓값이나 여러 투자로 구성된 포트폴리오의 기대수익률을 구하는 데 관심을 둡니다. 기대수익률을 계산하려면 확률분포를 설정한 다음, 다음 공식을 사용하여 기댓값을 계산합니다.
여기서 P1, P2, P3, ⋯ Pn은 다양한 수익률이 발생할 확률이고, R1, R2, R3, ⋯ Rn은 다양한 수익률입니다.
본질적으로 기댓값은 확률을 가중치로 하는 가중평균입니다. 일반적으로 이러한 Pn와 Rn의 값은 과거 데이터에서 도출합니다. 예를 들어, 유나이티드 항공(United Airlines) 보통주의 잠재적 수익률에 대한 확률분포를 생각해 봅시다. 일정 기간 동안 수집한 과거 데이터에 따르면, 이 주식이 12%의 투자수익률을 낼 확률이 15%, 5%의 수익률을 낼 확률이 35%, 2%의 수익률을 낼 확률이 25%, 5%의 손실을 낼 확률이 14%, 10%의 손실로 이어질 확률이 11%라고 가정합니다. 이 데이터는 표 13.9에서 볼 수 있듯이 확률분포표로 정리할 수 있습니다.
기댓값 공식을 사용하면 장기간에 걸친 유나이티드 항공 주식의 기대수익률은 다음과 같습니다.
확률분포에 따르면 장기간에 걸친 유나이티드 항공 보통주 수익률의 기댓값은 2.25%입니다.
| 과거 수익률(%) | 해당 확률(%) |
|---|---|
| 12 | 15 |
| 5 | 35 |
| 2 | 25 |
| -5 | 14 |
| -10 | 11 |
이 분석을 확장하여 주식, 채권, 현금성자산과 같은 다양한 자산 범주로 구성된 투자 포트폴리오의 기대수익률을 평가할 수 있으며, 이때 확률은 포트폴리오 총가치에 대한 각 범주의 비중과 연관됩니다. 각 자산 범주의 과거 수익률 데이터를 사용하면 기댓값 공식을 이용하여 전체 포트폴리오의 기대수익률을 계산할 수 있습니다.
어떤 투자자가 표 13.10에 나타난 것과 같이 주식, 채권, 현금성자산에 자산을 보유하고 있다고 가정합니다.
| 자산 범주 | 가치($) | 포트폴리오 비중 | 과거 수익률(%) |
|---|---|---|---|
| 주식 | 13.0 | ||
| 채권 | 4.0 | ||
| 현금 | 2.5 | ||
| 총 가치 |
확률분포에 따르면, 장기간에 걸친 이 포트폴리오 수익률의 기댓값은 8.44%입니다.
금융 상황에 정규분포 적용하기
정규분포, 즉 종 모양 분포는 금융 상황을 포함한 여러 분야에 활용할 수 있습니다. 정규분포에는 두 가지 모수가 있다는 점을 기억하십시오. 하나는 분포의 중심인 평균이고, 다른 하나는 분포의 퍼짐 정도를 측정하는 표준편차입니다. 다음은 정규분포를 적용한 몇 가지 예입니다.
- IQ 점수는 평균 IQ 점수가 100이고 표준편차가 15인 정규분포를 따릅니다.
- 어느 회사의 급여는 평균 급여가 $52,000이고 표준편차가 $4,800인 정규분포를 따릅니다.
- 어느 대학의 평균 평점(GPA)은 평균 GPA가 3.27이고 표준편차가 0.24인 정규분포를 따릅니다.
- 40년 기간 동안 다우존스 산업평균지수(DJIA)의 연평균 상승폭은 평균 상승폭이 485포인트이고 표준편차가 1,065포인트인 정규분포를 따릅니다.
- 50년 기간 동안 S&P 500의 연평균 수익률은 평균 수익률이 10.5%이고 표준편차가 14.3%인 정규분포를 따릅니다.
- 2010년부터 2015년까지 5년 동안 중형주 주식 펀드의 연평균 수익률은 평균 수익률 8.9%, 표준편차 3.7%인 정규분포를 따릅니다.
정규분포를 따르는 데이터 집합을 분석할 때는 정규곡선 아래의 넓이를 구하여 확률을 계산할 수 있습니다. 측정값이 특정 구간 안에 있을 확률을 구하려면, 관심 있는 구간에 해당하는 정규곡선 아래의 넓이를 계산하면 됩니다.
정규곡선 아래의 넓이는 표에서 찾을 수 있으며, Excel에서도 이 넓이를 구하는 방법을 제공합니다. 경험적 규칙은 평균으로부터 일정한 표준편차 수 이내에 있는 정규곡선 아래의 넓이를 구하는 방법 중 하나입니다(그림 13.4 참조).
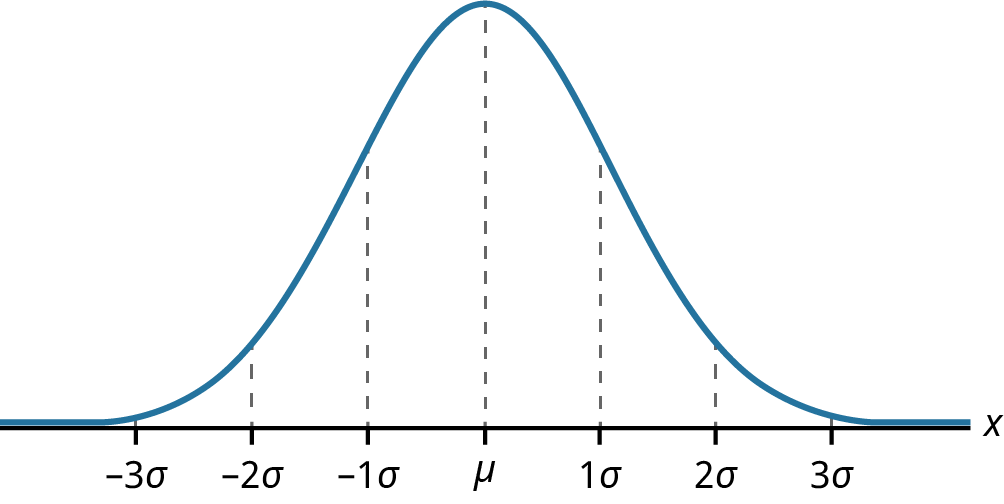
x가 평균이 µ이고 표준편차가 인 정규분포를 따르는 확률변수라면, 경험적 규칙은 다음과 같습니다.
- x값의 약 68%는 평균 로부터 과 단위 사이에 있습니다(평균으로부터 1 표준편차 이내).
- x값의 약 95%는 평균 로부터 과 단위 사이에 있습니다(평균으로부터 2 표준편차 이내).
- x값의 약 99.7%는 평균 로부터 과 단위 사이에 있습니다(평균으로부터 3 표준편차 이내). 거의 모든 x값이 평균으로부터 3 표준편차 이내에 있다는 점에 주목하십시오.
- 과 의 z-점수는 각각 과 입니다.
- 과 의 z-점수는 각각 과 입니다.
- 과 의 z-점수는 각각 과 입니다.
경험적 규칙을 활용하는 예로, 2010년부터 2015년까지 5년 동안 중형주 주식 펀드의 연평균 수익률이 평균 수익률 8.9%, 표준편차 3.7%인 정규분포를 따른다는 것을 알고 있다고 가정합니다. 우리는 무작위로 선택한 중형주 주식 펀드가 평균으로부터 1 표준편차 이내에 속하는 수익률, 즉 5.2%에서 12.6% 사이의 수익률을 제공할 가능성을 알고자 합니다. 경험적 규칙에 따르면, 평균으로부터 1 표준편차 이내에 해당하는 정규곡선 아래의 면적은 68%입니다. 따라서 중형주 주식 펀드가 5.2%에서 12.6% 사이의 수익률을 제공할 확률, 즉 가능성은 0.68입니다.
관심 구간을 평균으로부터 2 표준편차(1.5%에서 16.3% 사이의 수익률)까지 확장하면, 경험적 규칙을 사용하여 평균으로부터 2 표준편차 이내에 해당하는 정규곡선 아래의 면적이 95%임을 알 수 있습니다. 따라서 중형주 주식 펀드가 1.5%에서 16.3% 사이의 수익률을 제공할 확률, 즉 가능성은 0.95입니다.