12.3 채권 수익률의 역사적 양상
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 다양한 역사적 시기에 걸친 국채(정부 채권)의 움직임을 상세히 설명합니다.
- 여러 역사적 시기에 걸친 회사채의 움직임을 상세히 설명할 수 있습니다.
- 도표와 차트에서 국채와 회사채의 투자 성과를 읽어 낼 수 있습니다.
연방정부 국채의 움직임, 논의, 차트 및 그래프
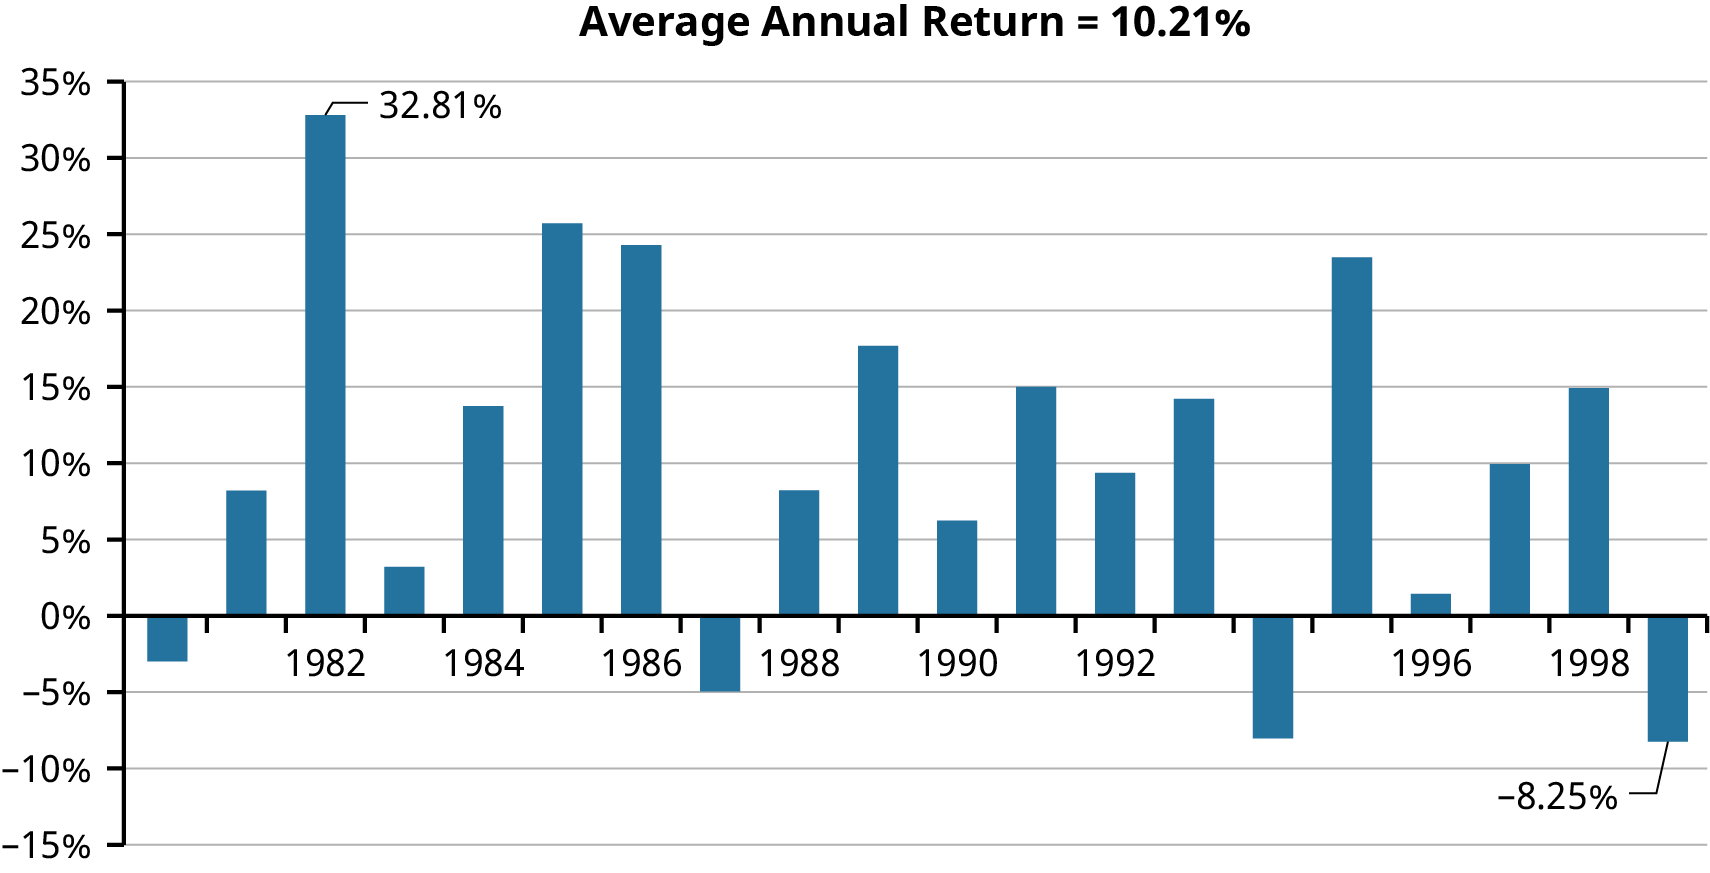
미국 재무부 채권(국채)은 가장 안전한 투자 대상 중 하나입니다. 실제로 재무 모델링에서는 재무부 장기채권(T-bond)을 무위험 투자의 대용치로 사용하는 경우가 많습니다. 그러나 T-bond는 사실상 채무불이행 위험이 없다고 볼 수 있지만, 이자율이 변하면 그 가치는 분명히 변합니다. 1980년부터 1999년까지의 연간 T-bond 수익을 보여 주는 그림 12.8를 보십시오. 이 채권들은 하나도 채무불이행되지 않았지만, 투자자들이 실현한 투자 수익률은 해마다 크게 달랐습니다. 총수익은 이자 지급에 이자율 변화로 인한 가격 변동을 더한 것을 반영합니다.
1970년대 후반에는 인플레이션율과 이자율이 모두 높았습니다. 1981년 말 이러한 금리가 하락하기 시작하자 채권 가격이 상승했습니다. T-bond 포트폴리오를 보유한 투자자는 1982년에 무위험 투자에서 매우 큰 수익을 실현했습니다. 그해의 연간 수익률은 32.81%로, 20년 기간 중 가장 높았습니다. 가장 낮은 연간 수익률은 1999년에 나타났는데, 이는 연방준비제도가 탄력을 얻어 가던 닷컴 투기로 과열된 주식시장을 진정시키기 위해 금리를 인상하기 시작했기 때문입니다. 연준이 이자율을 인상하자 기존 채권의 가격이 하락했고, 투자자는 채권 포트폴리오에서 -8.25%의 수익을 실현했습니다. 따라서 이 20년 동안 이러한 '저위험' 투자 증권의 수익률은 최고 연간 수익률과 최저 연간 수익률 사이에 41%가 넘는 차이를 보였습니다. 전체적으로 1980년부터 1999년까지 T-bond의 연평균 수익률은 10.21%로 견조했으며, 이는 부분적으로 평균을 웃도는 4.28%의 연간 인플레이션율에 힘입은 것입니다.
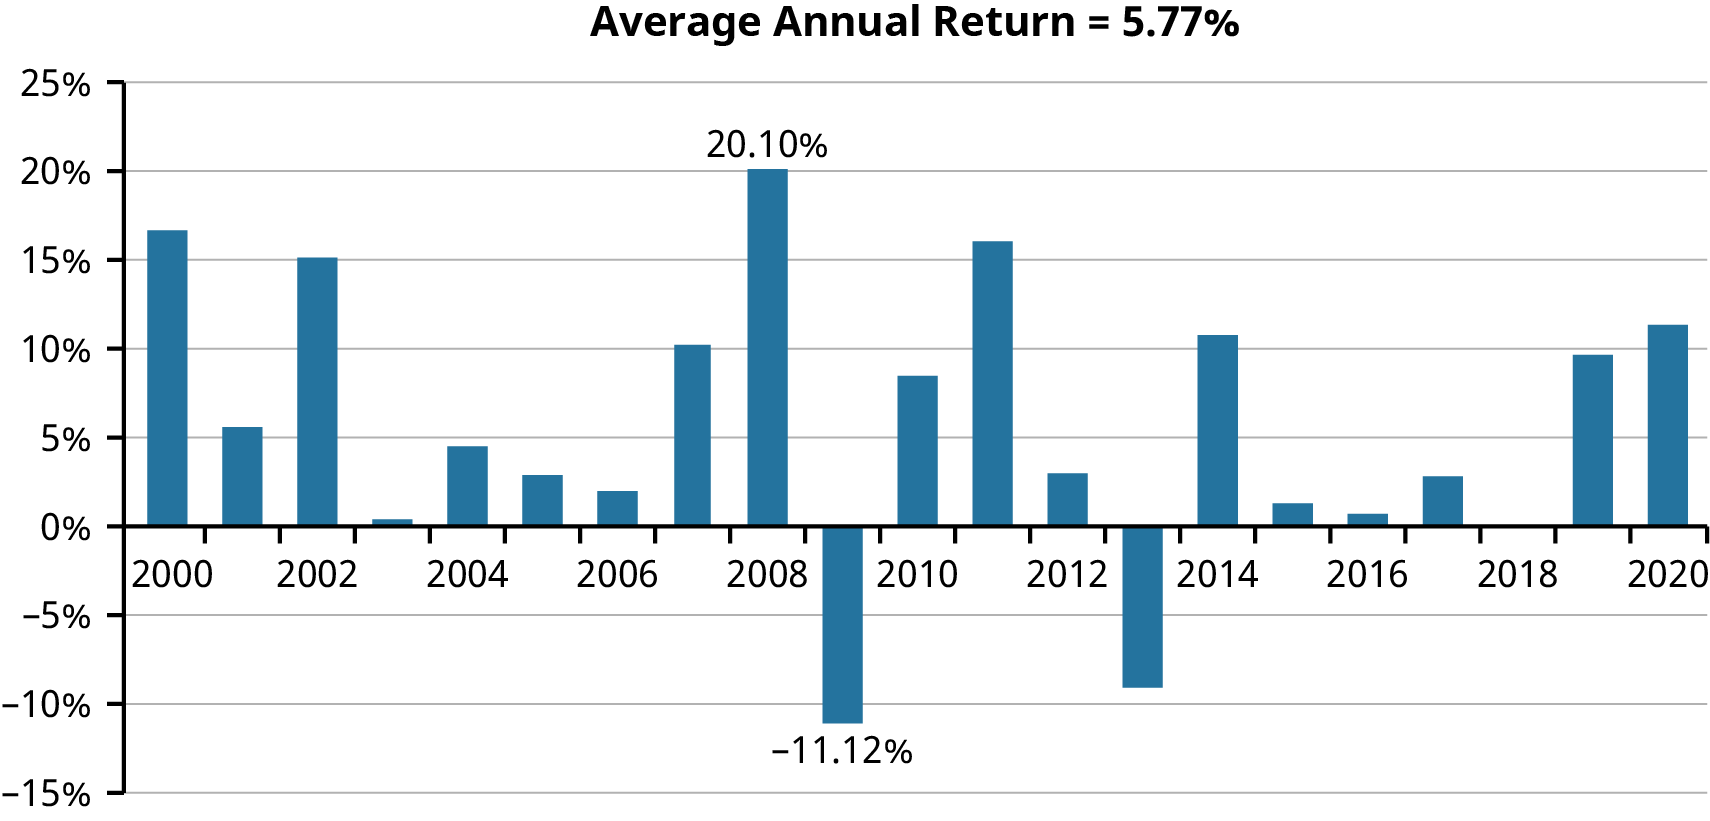
2000년부터 2020년까지 인플레이션이 둔화되었고, 이에 따라 T-bond의 연평균 수익률도 하락했습니다(그림 12.9 참조). 새로운 세기에 들어 이자율의 변동성이 줄어들고 이자율 수준도 전반적으로 낮아지면서, 채권 포트폴리오의 수익도 평균적으로 낮아졌습니다. 21세기 첫 20년 동안 T-bond는 평균 5.77%의 연간 수익을 기록했으며, 이는 이전 세기의 장기 평균 수익률에 매우 근접한 수준입니다. 수익의 범위도 이전 20년보다 작았는데, 최고 연간 수익은 2008년의 20.10%였고, 하단은 연준이 대침체 이후 경기를 부양하기 위해 이자율 인하에 상당한 노력을 기울였던 2009년에 -11.12%까지 떨어졌습니다.
회사채의 움직임: 논의, 차트, 그래프
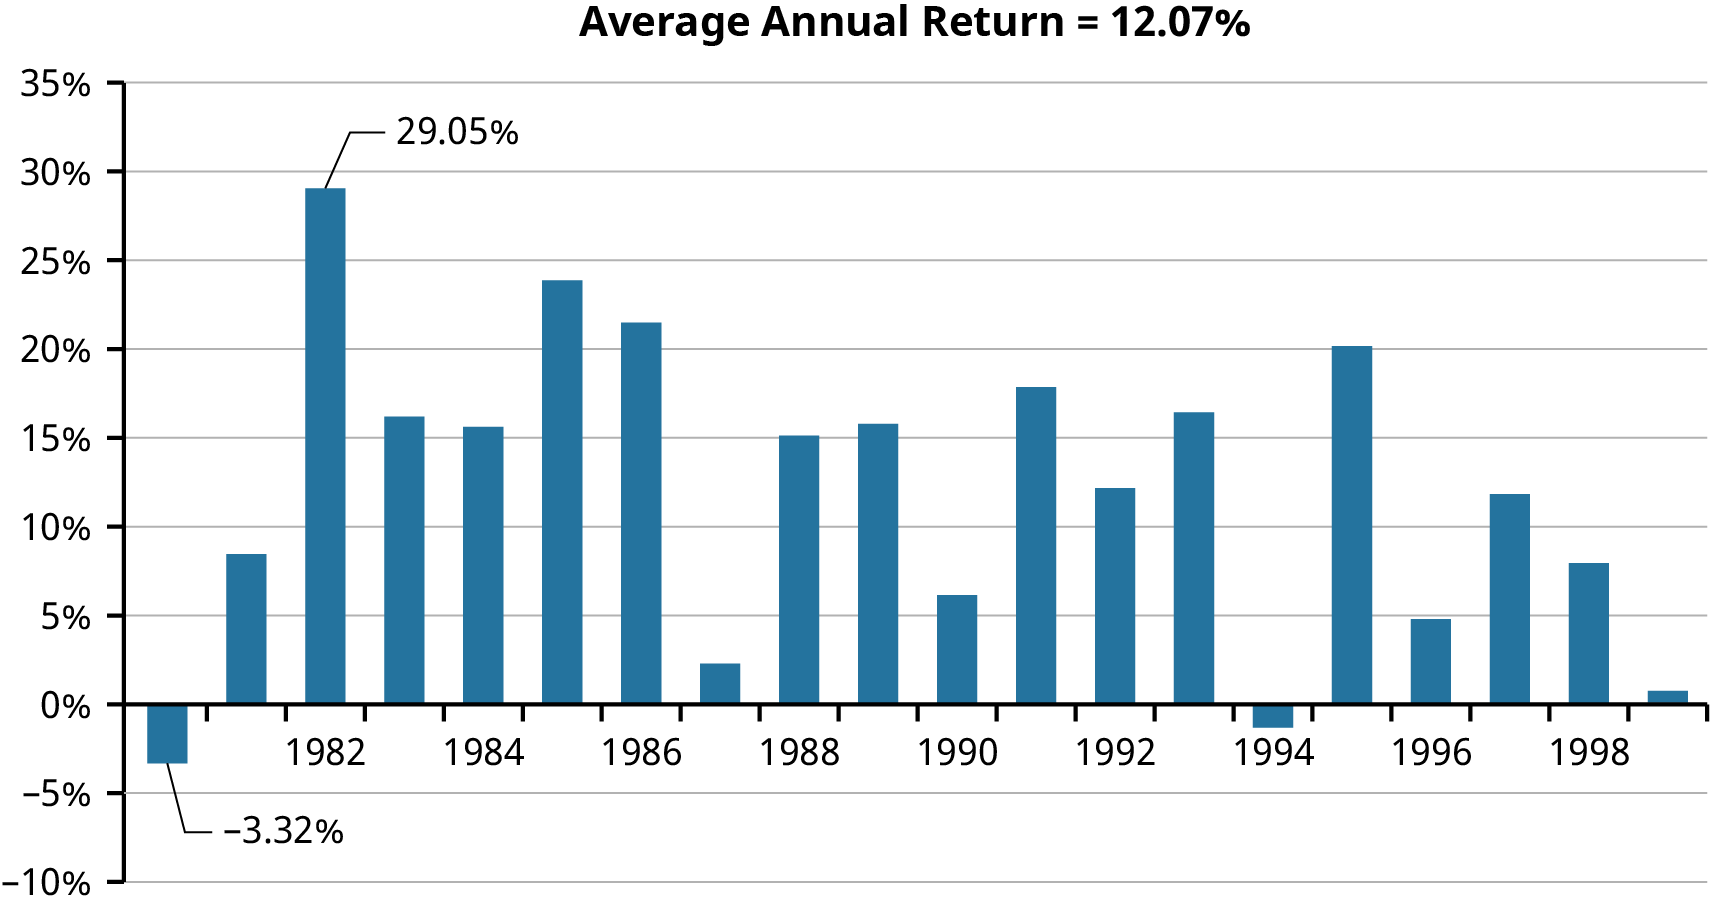
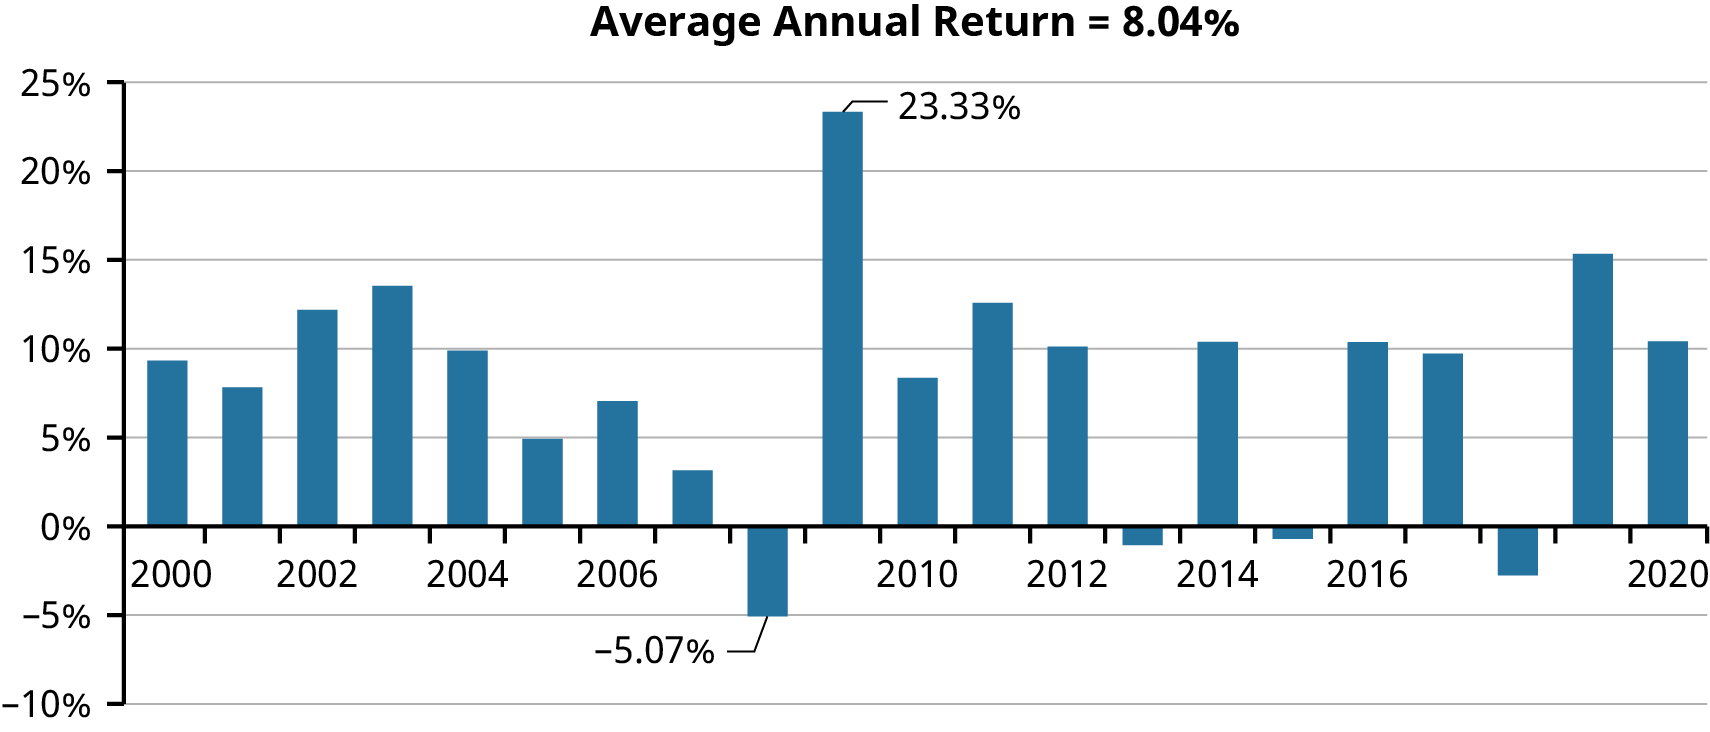
1980년부터 2020년까지 40년 동안 Baa 채권의 성과는 국채(T-Bond)와 매우 비슷합니다(그림 12.10 참조). 이 채권들은 채무불이행 위험이 없는 채권이 아니므로 투자자에게 위험프리미엄을 제공해야 합니다. 1980년부터 1999년까지의 연평균 수익률 12.07%는 T-bond를 1.86% 웃돌았습니다. 2000년부터 2020년까지의 기간에는 그 격차가 더 커서(그림 12.11 참조), Baa 채권(중간 등급 회사채)은 채무불이행 위험이 없는 T-bond 대비 연평균 2.30%의 프리미엄을 실현했습니다.
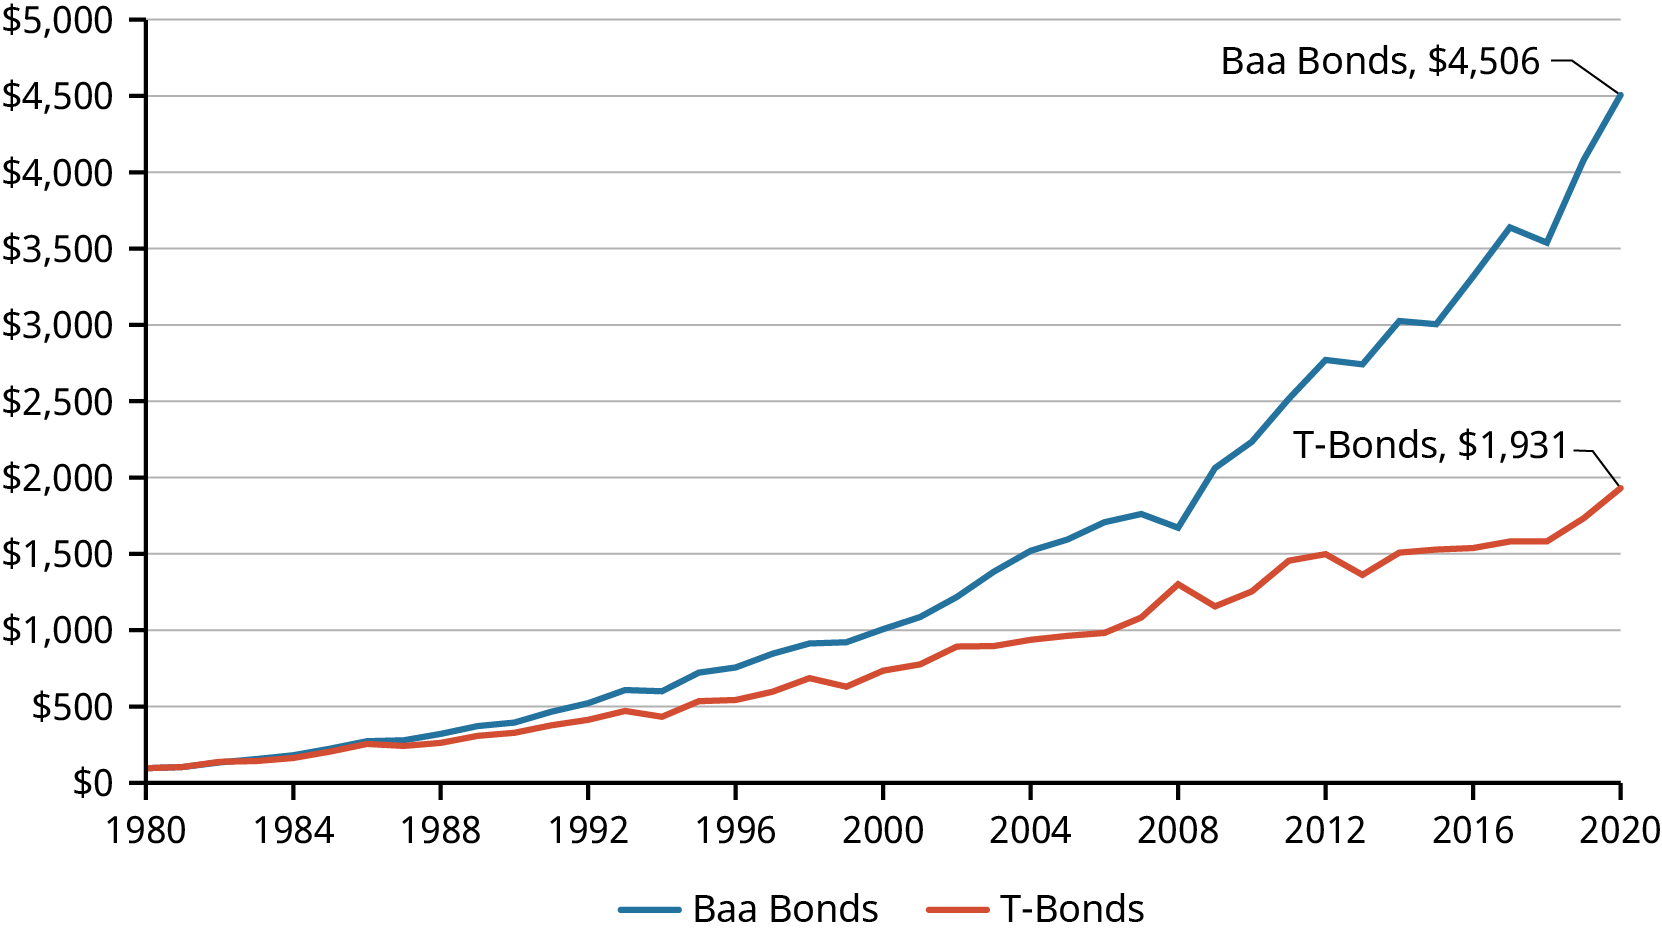
이러한 프리미엄은 투자 성과의 상당한 증가로 이어집니다. 예를 들어, 투자자가 1980년에 T-bond 포트폴리오에 100달러를 투자했다면, 2020년 기말에 그 투자의 가치는 1,931달러가 되었을 것입니다. 이는 인플레이션율을 손쉽게 앞질렀겠지만, 비슷한 Baa 채권 포트폴리오에 투자했을 때의 최종 가치인 $4,506에는 크게 못 미쳤을 것입니다(그림 12.12 참조).