11.3 현금흐름할인(DCF) 모형
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- DCF 모형이 DDM과 어떻게 다른지 설명하십시오.
- DCF 모형을 적용하십시오.
- DCF 모형의 장점과 단점을 설명하십시오.
투자자가 주식을 매입하는 것은 미래의 여러 시점에 현금 유입을 받기 위해서입니다. 이러한 유입은 현금배당의 형태(해당 주식이 실제로 배당을 지급하는 경우에 한합니다. 모든 주식이 배당을 지급하는 것은 아니기 때문입니다)와 투자자가 주식을 매도하기로 결정할 때 발생하는 최종 현금 유입의 형태로 이루어집니다.
투자자는 주식의 최종 매도 가격이 매입 가격보다 높아 자본 이득이 발생하기를 기대합니다. 배당을 지급하지 않는 주식의 경우 자본 이득에 대한 기대는 더욱 큽니다. 증권을 최소 1년 이상 보유한 경우 매도자는 장기 자본 이득 세율을 적용받을 수 있으며, 이 세율은 대부분의 투자자에게 단기 세율보다 낮습니다. 이로 인해 배당을 지급하지 않는 주식은 투자자의 보유기간 동안 실제로 가치가 상승한다면 더욱 매력적인 투자 대상이 됩니다. 한편 단기 이득, 즉 1년 미만 보유한 증권에서 얻은 이득에는 일반 소득세율이 적용되는데, 이 세율은 대개 더 높으며 투자자가 세금을 줄이는 데 특별한 이점을 제공하지 않습니다.
DCF 모형이 DDM과 어떻게 다른지 이해하기
자산의 가치평가는 일반적으로 해당 자산이 창출하는 미래 현금흐름의 현재가치에 기초합니다. 보통주도 다르지 않으며, 이는 또 다른 형태의 주식 가치평가 방법인 현금흐름할인(DCF) 모형으로 이어집니다. DCF 모형은 주로 비교적 업력이 짧고 주주에게 배당을 지급하지 않는 기업을 평가하는 데 사용됩니다. 이러한 기업의 예로는 Facebook, Amazon, Google, Biogen, Monster Beverage 등이 있습니다. DCF 모형은 앞에서 다룬 배당할인모형과 다른데, DDM 방법론은 거의 전적으로 주식의 정기적인 배당에 기초하기 때문입니다.
DCF 모형은 절대가치평가 모형으로, 특정 산업 내 다른 기업과의 비교를 수반하지 않고 객관적인 데이터를 사용하여 기업을 독립적으로 평가합니다. DCF 모형은 기업의 현금흐름에 초점을 맞추어 조직 전체의 현재가치를 산정한 다음, 이를 대상 조직의 총발행주식수에 기초하여 주당 가치 수준으로 환산합니다. 높은 평가를 받는 이 방법론은 숙련된 재무 분석가들이 기업과 그 보통주를 평가할 때 선호하는 평가 도구입니다. 많은 분석가가 DCF 가치평가 방법을 선호하는데, 이 방법이 기업의 현금흐름에 기초하며 현금흐름은 매출이나 순이익보다 회계 처리를 통해 조작하기가 훨씬 어렵기 때문입니다.
DCF 모형 공식을 수학적 형태로 나타내면 다음과 같습니다.
여기서 CF1은 1년 차의 추정 현금흐름, CF2는 2년 차의 추정 현금흐름 등이고, TCF는 최종 현금흐름, 즉 기말 자산 매각에서 예상되는 현금흐름이며, r은 할인율 또는 요구수익률, g는 현금흐름의 예상 성장률, n은 모형이 포괄하는 연수입니다.
DCF 모형 적용하기
예제에 DCF 모형을 적용하여 이 방법론과 공식이 작동하는 방식을 살펴볼 수 있습니다. 향후 6년간의 현금흐름 결과를 바탕으로 Mayweather Inc.와 그 보통주의 가치를 계산하십시오. 할인율(요구수익률)은 8%, Mayweather의 성장률은 3%이며, 최종 가치(TCF)는 6년 차 현금흐름 할인 가치의 2.5배라고 가정하십시오.
Mayweather의 1년 차 현금흐름은 200만 달러이므로, 1년 후의 할인된 현금흐름(CF1)은 $1,851,851.85입니다. 이 금액은 현재가치를 구하기 위해 1년 기간에 대해 8%의 할인율을 적용하여 산출합니다.
이후 연도에는 Mayweather의 현금흐름이 3%씩 증가합니다. 이러한 미래 현금흐름 역시 8%의 할인율로 현재가치로 할인해야 하므로, 향후 6년간의 할인된 현금흐름 금액은 다음과 같습니다.
최종 가치가 6년 차 가치의 2.5배가 될 것이라는 앞선 가정에 따르면 총 최종 현금흐름(TCF)은 , 즉 $3,652,697입니다. 이제 이 모든 할인된 미래 현금흐름을 합하면 총합계 $13,554,477에 이릅니다. 따라서 DCF 모형 분석에 따르면 Mayweather Inc.의 총가치는 1,350만 달러를 약간 넘습니다.
이 시점에서 회사 전체의 추정 가치는 구했지만, 이를 보통주의 주당 가치 수준으로 환산해야 합니다.
Mayweather가 현재 주당 12달러에 거래되고 있으며, 발행주식 수가 보통주 1,000,000주라고 가정해 봅시다. 이를 통해 회사의 시가총액이 , 즉 1,200만 달러이며, 12달러의 주가는 상대적으로 낮다고 볼 수 있음을 알 수 있습니다. 그 이유는 DCF 모형 분석에 따르면 투자자들이 이론적으로 Mayweather에 대해 $13,554,477를 1,000,000주로 나눈 금액, 즉 주당 $13.55를 기꺼이 지불할 것이기 때문입니다. 종합적인 결론은 주당 $12.00인 Mayweather 보통주가 현시점에서 좋은 매수 대상이라는 것입니다. 그림 11.11는 Mayweather의 총가치를 산출하는 Excel 스프레드시트 방식을 보여 줍니다.
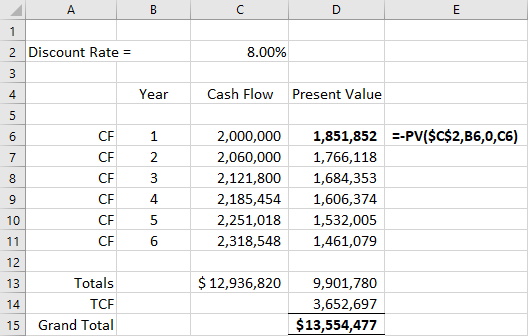
셀 E6에는 셀 D6에 적용된 현재가치 공식이 표시되어 있습니다.
DCF 모형의 장점과 한계
최근 몇 년간 여러 기업 회계 부정 사건이 발생하면서, 많은 분석가가 정확한 기업 가치평가를 위한 지표로 현금흐름을 사용하는 방식을 점점 더 신뢰하게 되었습니다. 그러나 현금흐름이 재무 건전성을 측정하는 최선의 수단이 항상 되는 것은 아니라는 점에 유의해야 합니다. 기업은 손실을 내며 영업하거나 다른 재무적 어려움을 겪고 있더라도, 언제든지 자산의 상당 부분을 매각하여 양(+)의 현금흐름을 만들어 낼 수 있습니다. 또한 투자자들은 기업이 과도한 유휴 현금을 쌓아 두기보다는 현금을 다시 사업에 재투자하는 것을 선호합니다.
다른 모형과 마찬가지로, 할인된 현금흐름 모형도 입력된 정보의 질만큼만 유용합니다. 흔히 말하듯 “쓰레기가 들어가면 쓰레기가 나옵니다(garbage in, garbage out).” 합리적으로 정확한 현금흐름 추정치를 구할 수 없거나 계산에 비현실적인 할인율 또는 요구수익률을 사용하는 경우에 이러한 일이 자주 일어날 수 있습니다. 기업과 그 보통주의 가치를 평가할 때는 항상 여러 가지 방법을 함께 사용하는 것이 가장 좋습니다.