15.1 개별 자산의 위험과 수익률
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 개별 투자의 실현 수익률을 계산합니다.
- 과거 데이터로부터 평균 수익률과 수익률의 변동성을 계산합니다.
- 기업 고유 위험을 설명합니다.
과거 수익률 측정
위험과 수익률은 흔히 재무의 두 가지 R이라고 불립니다. 투자자는 위험과 수익률 모두에 관심을 가집니다. 둘 중 하나만 이해하고 다른 하나를 이해하지 못하면 사실상 의미가 없기 때문입니다. 투자 측면에서 수익률의 개념은 상당히 간단합니다. 수익률은 투자자가 지출로부터 기대하는 편익, 즉 이익입니다. 수익률은 투자에 대한 보상이며, 애초에 투자를 하는 이유입니다. 그러나 확실한 투자는 없습니다. 수익률은 투자자가 기대한 것과 다를 수 있습니다. 수익률이 어떻게 될지에 대한 이러한 불확실성을 위험이라고 합니다.
먼저 주식 한 종목과 같은 개별 자산을 고려할 때 위험과 수익률을 각각 어떻게 측정하는지 살펴봅니다. 여러분이 태어났을 때 조부모님이 여러분을 위해 Apple, Inc. 주식 100주를 사 주셨다면, 여러분은 그 투자가 얼마나 좋은 성과를 냈는지 알고 싶을 것입니다. 나아가 그 투자의 성과를 다른 주식, 예컨대 Disney에 투자했을 경우의 성과와 비교하고 싶을 수도 있습니다. 여러분은 과거 수익률을 측정하는 데 관심이 있는 것입니다.
개별 투자의 실현 수익률
투자의 실현 수익률은 특정 기간 동안 발생한 총수익률입니다. 여러분이 2020년 1월 초에 Target (TGT) 주식 1주를 $128.74에 매수했다고 가정합시다. 연말에 여러분은 그 주식을 $176.53에 매도했으며, 이는 매수 가격보다 $47.79 많은 금액이었습니다. 이러한 가치 증가를 자본 이득이라고 합니다. 주식 보유자로서 여러분은 2020년 동안 배당금으로 $2.68도 받았습니다. 여러분의 투자에서 얻은 총 달러 수익은 다음과 같이 계산합니다.
투자 수익은 달러 금액보다 백분율로 표시하는 것이 일반적입니다. 이렇게 하면 “투자한 1달러당 얼마를 받는가?”라는 질문에 답할 수 있어 규모가 서로 다른 투자를 비교할 수 있습니다. 여러분의 투자에서 얻은 총 백분율 수익률은 다음과 같습니다.
배당 수익률은 받은 배당을 최초 주식 가격으로 나누어 계산합니다. 이 계산 결과는 2020년에 TGT에 투자한 1달러당 배당금으로 $0.0208를 받았다는 뜻입니다. 자본 이득 수익률은 주식 가격의 변화를 최초 주식 가격으로 나눈 값입니다. 이 계산은 2020년에 TGT에 투자한 1달러당 자본 이득으로 $0.3712를 받았다는 뜻입니다. 총 수익률 39.20%는 배당과 주식 가격 상승으로 얻은 이득을 모두 합하면 투자한 1달러당 0.392달러를 벌었다는 뜻입니다.
물론 투자자가 주식을 매수한 뒤 정확히 1년 후에 매도하는 경우는 드뭅니다. 2020년 6월 1일에 Facebook(FB) 주식을 주당 $228.50에 매수하고 3개월 후 $261.90에 매도했다고 가정합시다. 배당금은 받지 않았습니다. 이 경우 보유기간 백분율 수익률은 다음과 같이 계산합니다.
이 14.62%는 3개월 보유기간에 대한 수익률입니다. 다른 투자 기회와 비교하려면 수익률을 연 단위, 즉 연율화한 기준으로 나타내야 합니다. 보유기간 수익률은 다음 공식을 사용하여 실효연이율(EAR)로 환산합니다.
여기서 m은 1년 동안의 보유기간 수입니다.
1년에는 3개월 기간이 네 번 있습니다. 따라서 이 투자의 EAR은 다음과 같습니다.
주식을 1년 넘게 보유하면 어떻게 됩니까? 이 경우 보유기간수익률은 1년보다 긴 기간에 걸쳐 발생한 것이지만, EAR을 계산하는 과정은 같습니다. 2015년 5월, 주당 $79.30에 거래되던 FB 주식을 매수했다고 가정합시다. 이 주식을 2020년 5월까지 보유하다가 $224.59에 매도했습니다. 보유기간 수익률(%)은 입니다. 투자한 돈이 세 배 넘게 불어났지만, 그렇게 되기까지 5년이 걸렸습니다. 이 5년 보유기간수익률보다 작은 값인 EAR은 다음과 같이 계산합니다.
연평균 수익률
2011년 초에 델타항공(DAL) 주식을 $11.19에 매수하여 10년 동안 보유한 뒤 $40.21에 매도했다고 가정합시다. 10년 동안 이 투자로 을 벌었습니다. 이는 259.34%의 보유기간수익률입니다. 이 투자의 EAR은 다음과 같습니다.
위 공식으로 EAR을 계산하려면 먼저 보유기간수익률을 계산해야 합니다. 보유기간수익률은 투자를 보유한 전체 기간 동안 얻은 수익률을 백분율로 나타낸 것입니다. 그다음 이 공식을 사용하여 보유기간수익률을 연간 수익률로 환산합니다.
기본적인 화폐의 시간가치 공식을 사용하여 투자의 EAR을 계산할 수도 있습니다. 화폐의 시간가치 용어로 말하면, 투자 시 처음 지불한 가격인 $11.19가 현재가치입니다. 주식을 매도한 가격인 $40.21은 미래가치입니다. $11.19가 $40.21로 불어나는 데 10년이 걸립니다. 화폐의 시간가치를 사용하면 다음과 같이 계산됩니다.
EAR 공식과 화폐의 시간가치 모두 13.65%의 연간 수익률이라는 결과를 냅니다. 수학적으로 두 공식은 같으며, 하나는 다른 하나를 대수적으로 재배열한 것일 뿐입니다.
매년 13.65%를 벌어 10년 동안 복리로 불렸다면, 주당 $11.19의 투자가 주당 $40.21이 되었을 것입니다. 물론 DAL 주식이 매년 정확히 13.65%씩 오른 것은 아닙니다. DAL의 연도별 수익률은 표 15.1에 나와 있습니다. 어떤 해에는 수익률이 13.65%보다 훨씬 높았습니다. 2013년에는 수익률이 거의 133%에 달했습니다! 다른 해에는 수익률이 13.65%보다 훨씬 낮았으며, 실제로 네 해는 수익률이 마이너스였습니다.
| 연도 | 수익률 | 투자 가치($) |
|---|---|---|
| 초기 투자액 11.19 | ||
| 2011 | −0.3579 | 7.19 |
| 2012 | 0.4672 | 10.54 |
| 2013 | 1.3261 | 24.52 |
| 2014 | 0.8053 | 44.27 |
| 2015 | 0.0405 | 46.06 |
| 2016 | −0.0135 | 45.44 |
| 2017 | 0.1623 | 52.81 |
| 2018 | −0.0866 | 48.24 |
| 2019 | 0.2038 | 58.07 |
| 2020 | −0.3077 | 40.20 |
2011년 초에 DAL에 투자한 $11.19는 2020년 말까지 $40.20로 증가했지만, 이 증가가 매년 일정하지는 않았습니다. 각 연도 말의 주식 가치도 표 15.1에 나타나 있습니다. 2011년 동안 DAL의 수익률은 −35.79%였으며, 그 결과 투자 가치는 로 하락했습니다. 이듬해인 2012년에 DAL의 수익률은 46.72%였습니다. 따라서 2012년 말의 투자 가치는 였습니다. 이 과정은 주식을 보유하는 매년 계속됩니다.
EAR 공식과 화폐의 시간가치 공식에서 도출한 복리 연간 수익률은 기하평균 수익률이라고도 합니다. 기하평균 수익률은 다음 공식을 사용하여 계산합니다.
여기서 RN은 평균을 계산하는 기간 중 각 연도의 수익률입니다.
DAL의 기하평균 수익률 계산은 표 15.2의 오른쪽 열에 나타나 있습니다. (기하평균 수익률 13.64%가 EAR 및 화폐의 시간가치 계산에서 도출한 13.65%와 약간 차이가 나는 것은 반올림 오차 때문입니다.)
| 연도 | 수익률 | 1 + 수익률 | |
|---|---|---|---|
| 2011 | −0.3579 | 0.6421 | |
| 2012 | 0.4672 | 1.4672 | |
| 2013 | 1.3261 | 2.3261 | |
| 2014 | 0.8053 | 1.8053 | |
| 2015 | 0.0405 | 1.0405 | |
| 2016 | −0.0135 | 0.9865 | |
| 2017 | 0.1623 | 1.1623 | |
| 2018 | −0.0866 | 0.9134 | |
| 2019 | 0.2038 | 1.2038 | |
| 2020 | −0.3077 | 0.6923 | |
| 산술평균 | 0.2240 | 3.5928 | (1 + 수익률)의 곱 |
| 표준편차 | 0.5190 | 1.1364 | 곱의 1/N 제곱 |
| 0.1364 | 기하평균 |
표 15.2을 보면 기하평균 수익률이 평균 수익률과 다르다는 것을 알 수 있습니다. 각 연간 수익률을 모두 더한 뒤 그 합을 10으로 나누면 연평균 수익률 22.4%가 나옵니다. 이 22.4%를 산술평균 수익률이라고 합니다.
기하평균 수익률은 산술평균 수익률보다 작습니다(모든 연도의 수익률이 동일한 경우는 예외입니다). 이는 복리의 기본적인 산술 원리 때문입니다. 100달러를 2년 동안 투자하는 아주 간단한 예를 생각해 보십시오. 첫해에 50%의 양(+)의 수익률을 얻고 둘째 해에 50%의 음(−)의 수익률을 얻는다면, 산술평균 수익률은 이지만 기하평균 수익률은 입니다. 첫해에 50%의 양의 수익률을 얻었으므로 그해 말에는 150달러를 보유하게 되었습니다. 둘째 해에는 그 잔액의 50%를 잃어 75달러만 남게 되었습니다.
평균 수익률을 살펴볼 때 또 하나 중요한 사실은 수익률을 얻는 순서가 중요하지 않다는 점입니다. 두 해의 수익률이 뒤바뀌어 투자 첫해에 50%의 손실을 보고 투자 둘째 해에 50%의 이익을 얻었다면 어떻게 되었을지 생각해 보십시오. 첫해에 −50%의 수익률을 얻었다면 그해 말에는 50달러만 남았을 것입니다. 이어서 그 50달러가 둘째 해에 50%의 양의 수익률을 얻었다면 2년 기간이 끝날 때 잔액은 75달러가 될 것입니다. 50%의 음의 수익률 뒤에 50%의 양의 수익률이 이어져도 여전히 산술평균 수익률은 0%, 기하평균 수익률은 이 됩니다.
산술평균 수익률과 기하평균 수익률은 모두 "올바른" 계산입니다. 둘은 단지 서로 다른 질문에 답할 뿐입니다. 기하평균은 연 복리 기준으로 실제로 연평균 얼마를 벌었는지 알려 줍니다. 기하평균은 특정 투자가 일정 기간 동안 얼마나 성장하는지 계산하는 데 유용합니다. 산술평균은 전형적인 한 해에 얼마를 벌었는지 알려 줍니다. 수익률 분포에 대한 과거 기록을 살펴보면서 특정 연도에 무엇을 기대할 수 있을지 예측하고자 할 때는 산술평균이 적절한 계산입니다.
위험의 측정
2011–2020년 델타 항공(DAL)의 산술평균 수익률은 22.4%였지만, 수익률이 정확히 22.4%였던 해는 한 번도 없습니다. 실제로 어떤 해에는 수익률이 평균보다 훨씬 높았는데, 예를 들어 2013년에는 132.61%였습니다. 또 어떤 해에는 수익률이 음수였는데, 예를 들어 2011년에는 −35.79%였습니다. 표 15.2의 연간 수익률을 보면 DAL의 수익률은 해마다 크게 달라집니다. 재무에서는 이러한 수익률의 변동성을 위험으로 간주합니다.
수익률의 변동성
재무에서 수익률의 변동성을 나타내는 척도로 가장 흔히 사용되는 것은 수익률의 표준편차입니다. 표본 기간인 2011–2020년 DAL 수익률의 표준편차는 51.9%입니다. 수익률이 정규분포(종 모양 곡선)를 따른다면, 특정 연도의 수익률은 68%(약 3분의 2)의 확률로 산술평균 수익률에서 위아래로 1 표준편차 범위 안에 있게 된다는 점을 기억하십시오. DAL의 평균 수익률이 22.4%이므로, 세 해 중 두 해는 실제 연간 수익률이 −29.5%에서 74.29% 사이의 어딘가에 있게 됩니다. 74.29%를 넘는 매우 높은 수익률은 16%의 확률로 발생하며, 29.5%를 넘는 매우 큰 손실 역시 16%의 확률로 발생합니다.
보시다시피 DAL에서 "전형적인" 해라고 볼 수 있는 범위는 매우 넓습니다. 평균 수익률을 계산할 수는 있지만, 특정 연도의 수익률은 그 평균과 다를 가능성이 높습니다. 표준편차가 클수록 이러한 수익률의 범위도 넓어집니다. 따라서 표준편차가 크다는 것은 수익률의 변동성이 더 크고, 그에 따라 위험도 더 크다는 것을 나타냅니다.
기업 고유 위험
투자자는 주식의 가치가 상승하여 양(+)의 수익률을 얻기를 기대하며 주식을 매입합니다. 그러나 ExxonMobil이나 CVS와 같이 탄탄하게 자리 잡은 기업조차도 수익률의 변동성이 매우 크다는 것을 알 수 있습니다. 투자자는 주식의 수익률이 얼마가 될지, 심지어 양(+)의 수익률이 될지조차 결코 완벽하게 예측할 수 없습니다.
네 개 기업, 즉 Delta Airlines(DAL), Southwest Airlines(LUV), ExxonMobil(XOM), CVS Health Corp.(CVS)의 연간 수익률은 표 15.6에 나와 있습니다. 이들 주식은 모두 성과가 산술평균보다 훨씬 좋거나 훨씬 나빴던 해가 있었습니다. 실제로 어느 주식도 해마다 반복되는 전형적인 수익률을 보이지 않는 것으로 나타납니다.
| 2개 주식 포트폴리오 | |||||
|---|---|---|---|---|---|
| 연도 | DAL | LUV | XOM | CVS | |
| 2011 | −35.79% | −33.93% | 18.67% | 18.94% | |
| 2012 | 46.72% | 20.03% | 4.70% | 20.28% | |
| 2013 | 132.61% | 85.38% | 20.12% | 50.38% | |
| 2014 | 80.53% | 126.47% | −6.06% | 37.12% | |
| 2015 | 4.05% | 2.43% | −12.79% | 2.90% | |
| 2016 | −1.35% | 16.72% | 19.88% | −17.83% | |
| 2017 | 16.23% | 32.41% | −3.81% | −5.75% | |
| 2018 | −8.66% | −28.28% | −15.09% | −7.04% | |
| 2019 | 20.38% | 17.69% | 7.23% | 17.26% | |
| 2020 | −30.77% | −13.04% | −36.21% | −5.14% | |
| 평균 | 22.40% | 22.59% | −0.34% | 11.11% | |
| 표준편차 | 51.90% | 49.84% | 18.18% | 21.56% | |
그림 15.2에는 이 네 주식의 연도별 수익 그래프가 나와 있습니다. 이 그래프를 보면 DAL과 LUV가 XOM이나 CVS보다 변동성이 크다는 것, 다시 말해 수익률이 해마다 더 크게 달라진다는 것을 쉽게 알 수 있습니다. 이처럼 변동성이 크기 때문에 DAL과 LUV는 XOM이나 CVS보다 수익률의 표준편차가 더 큽니다.
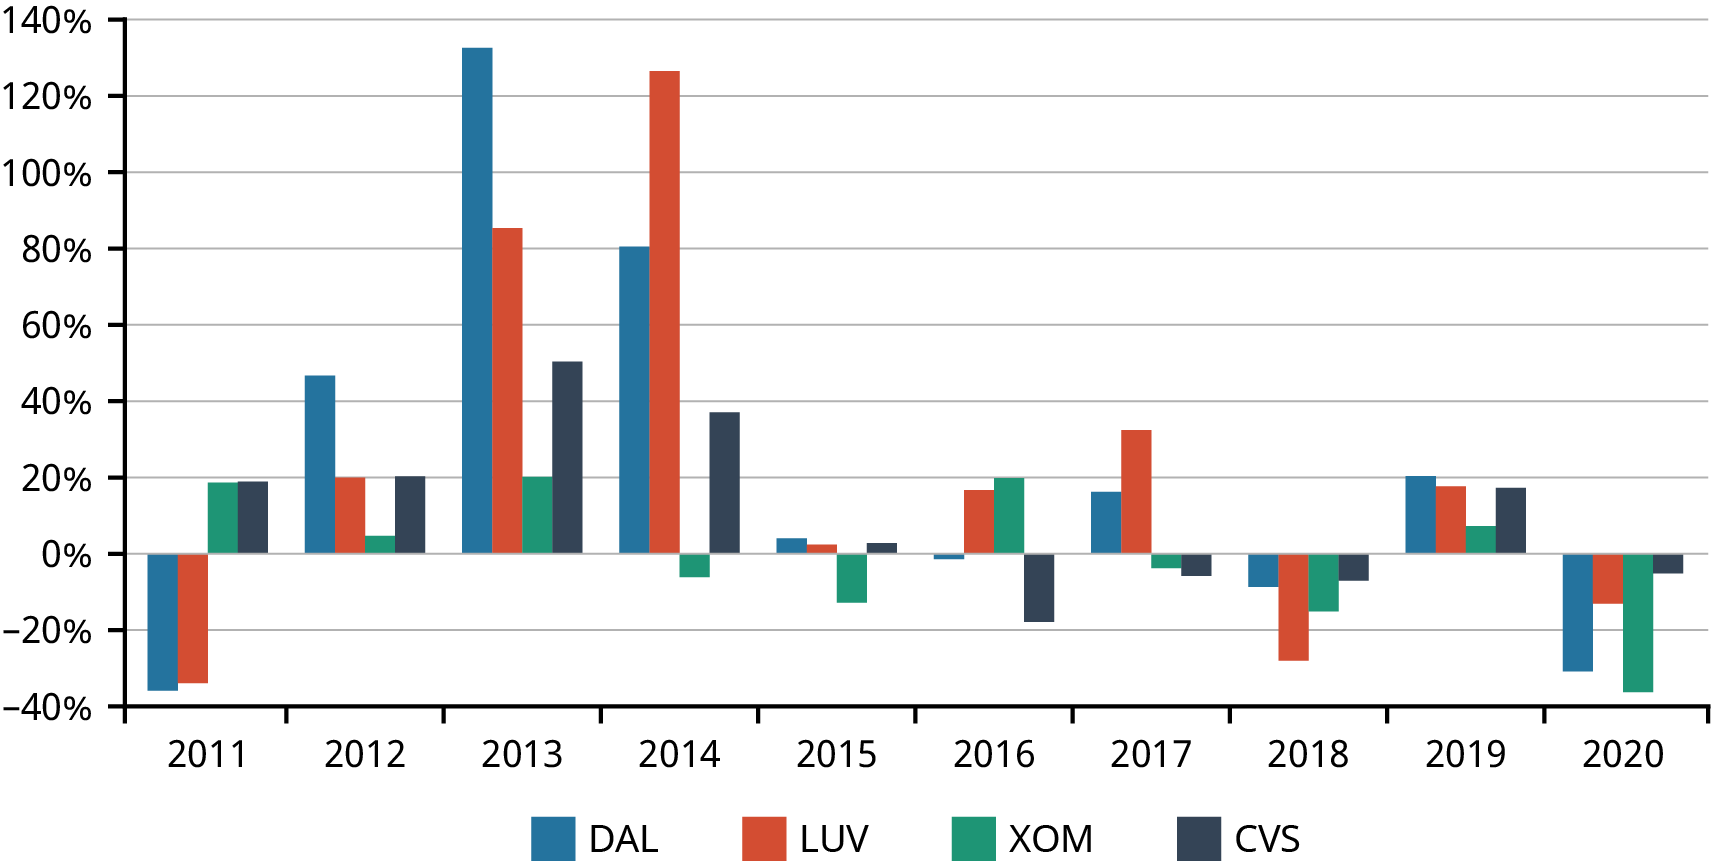
표준편차는 주식 보유에 따르는 위험의 척도로 여겨집니다. 어떤 주식의 연간 수익률 표준편차가 클수록 특정 연도의 수익률이 평균에서 멀리 떨어질 가능성이 커집니다. 다시 말해, 그 주식의 수익률은 예측하기가 매우 어렵습니다. CVS의 수익률도 해마다 달라지기는 하지만, DAL이나 LUV의 수익률처럼 크게 오르내리지는 않습니다.
주식 수익률은 왜 이렇게 변동성이 클까요? 회사의 주식 가치는 그 회사의 미래 수익과 비용에 대한 기대가 바뀌면 함께 바뀝니다. 이러한 기대는 여러 사건과 새로운 정보 때문에 바뀔 수 있습니다. 기업에 관한 좋은 소식은 주식 가격 상승으로 이어지는 경향이 있습니다. 예를 들어 DAL이 새 노선을 열고 그동안 취항하지 않던 도시로 운항하겠다고 발표하면, 앞으로 DAL의 고객과 수익이 늘어나리라고 예상할 수 있습니다. 또 CVS가 여러 매장의 임대료를 낮추는 협상을 마쳤다고 발표하면, 투자자들은 회사의 비용이 줄어 이익이 늘어나리라고 기대할 것입니다. 이러한 유형의 발표는 흔히 주식 가격 상승과 관련됩니다. 반대로 DAL의 조종사와 승무원이 더 높은 급여를 협상하면 DAL의 비용이 증가하여 이익과 주식 가격에 하방 압력을 가합니다.
각주
- Trefis Team and Great Speculations. “펠로톤의 Tread+ 리콜은 주식을 매수할 기회인가?” Forbes, 2021년 5월 7일. https://www.forbes.com/sites/greatspeculations/2021/05/07/is-pelotons-tread-recall-an-opportunity-to-buy-the-stock/ ↩
- Tomi Kilgore. “펠로톤 주식, ‘부상 또는 사망 위험’으로 트레드밀 125,000대 리콜 후 8개월 최저치로 하락.” MarketWatch. May 6, 2021. https://www.marketwatch.com/story/peloton-stock-sinks-toward-9-month-low-after-125-000-treadmills-recalled-for-risk-of-injury-or-death-11620233715 ↩