1.5 시장과 참여자
학습 목표
이 절을 마치면 다음을 할 수 있습니다.
- 발행시장과 유통시장을 구분합니다.
- 주요 시장 참여자를 파악합니다.
발행시장과 유통시장
간단히 말해 발행시장은 '새' 증권의 시장이고, 유통시장은 '중고' 증권의 시장입니다. 발행시장은 신차 판매에, 유통시장은 중고차 판매에 해당한다고 생각하십시오. 실제로는 많은 시장에서 새 증권과 중고 증권이 함께 거래됩니다. 예를 들어, 주식시장에서는 매일 지분증권이 거래되며, 거래의 대부분은 상장 기업의 주식을 보유한 개인 투자자와 기관 투자자 사이에서 이루어집니다. Amazon, 페이스북, 나이키 주식 한 주를 거래하는 것은 해당 기업에 거의 영향을 미치지 않으며, 해당 기업에 직접적인 현금흐름도 발생시키지 않습니다. 그러나 이러한 거래가 제공하는 정보는 가치가 있습니다. 투자자가 비용을 들여 공개적으로 기업 가치에 대한 인식을 실시간으로 표명하는 것이자, 만족도와 기대를 반영하는 것이기 때문입니다.
훨씬 적기는 하지만, 주식시장의 거래 중 일부는 새 증권을 사고파는 거래입니다. 기업은 유상증자(seasoned equity offerings, SEOs) 또는 기업공개(initial public offerings, IPOs)라고 부르는 방식으로 새 주식을 시장에 발행합니다. 이는 이전에 거래된 적 없는 새 주식의 발행이며, 이 발행으로 현금흐름이 해당 기업에 직접 들어갑니다. SEO는 이미 자리 잡은 기업이 발행하는 새 주식이고, IPO는 처음으로 상장하는 기업이 발행하는 새 주식입니다. 최초 거래가 이루어지고 나면 이 새 증권을 매입한 사람은 그것을 거래할 수 있습니다. 그러나 두 번째 이후의 거래는 발행시장 거래가 아니라 유통시장 거래입니다.
재무부가 수십억 달러 규모의 신규 재무부 증권을 경매하는 매주, 대규모 발행시장 거래가 이루어집니다. 이 신규 증권은 만기가 도래하는 재무부 증권을 상환하고, 연방정부의 지속적인 유동성 및 장기 차입 수요를 충족합니다. 이 경우에도 이후에 이루어지는 국채 거래는 유통시장 거래입니다.
주요 시장 참여자
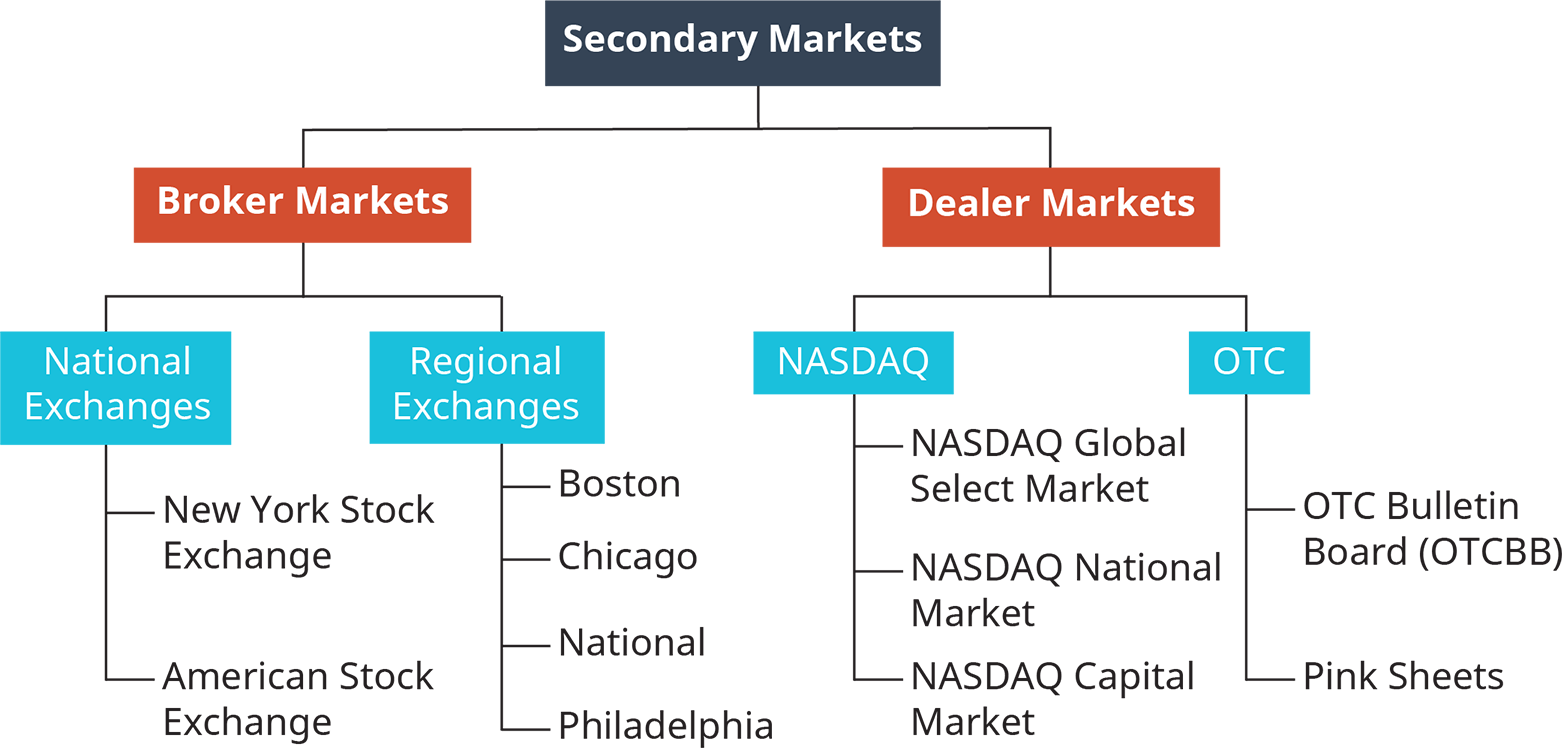
금융의 주요 시장 참여자에는 딜러, 브로커, 금융중개기관, 그리고 여러분과 저 같은 개인이 있습니다. 이들 참여자는 각기 다른 방식으로 상품, 정보, 자본의 교환을 돕습니다. 이러한 참여자가 있기에 금융거래가 더 쉽고, 빠르고, 안전해집니다. 즉, 본질적으로 더 효율적이 됩니다. 여러분과 친구들은 커피를 사거나 영화를 보려고 돈을 빌리는 것과 같은 직접적인 금융거래를 할 수도 있습니다. 이러한 거래는 대개 소규모입니다. 그러나 더 크거나 복잡한 거래에는 자본, 전문성, 네트워크를 갖춘 고도의 금융 주체가 필요합니다. 그림 1.7에서 보듯이 유통시장은 브로커 시장과 딜러 시장의 두 부문으로 나뉩니다. 브로커 시장과 딜러 시장의 주된 차이는 각 시장이 증권 거래를 체결하는 방식에 있습니다.
딜러
금융 딜러는 자신이 매수하거나 매도하는 증권을 직접 소유합니다. 딜러는 금융 거래를 할 때 자기 포트폴리오를 가지고 거래합니다. 딜러가 시장에 참여하는 방식은 개인 투자자나 기관 투자자와 다릅니다. 이들 투자자는 그저 자기 투자의 가치를 최대한 높이려 할 뿐입니다. 그 대신 딜러는 '시장을 조성'하려 합니다. 이는 딜러가 어떤 증권의 현재 매수호가와 매도호가로 사고팔 의사와 능력이 있다는 뜻입니다. 딜러는 기초 증권의 성과에 기대어 부를 쌓는 대신, 거래량과 함께 매수호가(증권을 사기 위해 지불할 의사가 있는 가격)와 매도호가(증권을 팔 의사가 있는 가격) 사이의 스프레드에서 수익을 얻습니다. 딜러는 언제든 사거나 팔 준비를 갖추고 있으므로 시장의 유동성과 효율성을 높입니다. 미국의 딜러는 증권거래위원회(SEC)의 규제 관할에 속합니다. 이러한 규제 감독을 통해 딜러는 주문을 신속하게 체결하고, 합리적인 가격을 부과하며, 투자자와의 잠재적 이해 상충을 모두 공개하게 됩니다.
브로커
브로커는 시장에서 거래를 중개하는 역할을 하며, 매수자와 매도자를 연결하여 거래가 이루어지게 합니다. 브로커는 자기 보유 포트폴리오로 사고파는 딜러와 다릅니다. 이러한 회사와 개인은 전통적으로 판매에 대한 수수료를 받습니다.
주식 브로커의 세계에서 여러분은 할인 브로커나 풀서비스 브로커와 거래할 수 있으며, 이 둘은 수수료와 비용에서 크게 차이가 납니다. 할인 브로커는 고객을 대신하여 거래를 체결합니다. 증권거래소에 주문을 넣으려면 거래소 회원 자격이 필요하므로 고객에게는 브로커가 필요합니다. Robinhood나 E-Trade 같은 할인 브로커나 플랫폼은 상당수의 거래 체결에 수수료를 받지 않거나 매우 낮은 수수료만 받지만, 거래소로부터 수수료를 받을 수 있습니다. 또한 이들은 투자 자문을 제공하지 않습니다.
풀서비스 브로커는 할인 브로커보다 더 많은 서비스를 제공하며 더 높은 요금과 수수료를 부과합니다. 풀서비스 브로커는 거래 체결뿐 아니라 투자 자문, 은퇴 설계, 포트폴리오 관리도 제공할 수 있습니다. Morgan Stanley와 Bank of America Merrill Lynch는 기관 투자자와 개인 투자자를 모두 상대하는 풀서비스 브로커의 예입니다.
금융 중개기관
상업은행이나 뮤추얼 펀드 투자회사 같은 금융 중개기관은 거래 당사자 간의 교환이 더 쉽고 효율적으로 이루어지도록 중개자 역할을 합니다. 예를 들어 상업은행은 저축자와 투자자로부터 예금을 받고 차입자에게 대출을 제공합니다. 투자회사는 투자자들의 자금을 모아 주식과 채권 포트폴리오를 저렴하게 매입하고 관리합니다. 이러한 거래는 딜러나 브로커의 거래와 다릅니다. 브로커는 거래를 중개하고, 딜러는 자기 포트폴리오로 사거나 팔 준비를 갖추고 있습니다. 반면 금융 중개기관은 투자자로부터 자금을 받아 완전히 다른 증권을 만들어 낼 수도 있습니다. 예를 들어 여러분이 양도성 예금증서를 보유한 상업은행이 내준 주택담보대출을 차입자가 갚지 못하더라도, 여러분의 투자는 여전히 안전하게 이자를 받고 있으며 여러분은 직접적인 영향을 받지 않습니다.
금융기관은 일반적으로 금융 중개를 원활하게 합니다. 그러나 때때로 대출자와 차입자가 금융 중개기관의 도움 없이 거래를 시작할 수 있습니다. 이러한 일이 대규모로 일어나면 탈중개화(disintermediation)라고 알려진 이 과정은 금융시장에 큰 혼란을 일으킬 수 있습니다. 1970년대에 인플레이션은 연율 기준으로 10%를 넘어섰지만, 상업은행은 저축성 예금에 최대 5%의 금리만 제공하도록 제한되어 있었습니다.1 저축자들은 은행과 저축대출조합을 거치지 않고 재무부 증권과 기타 단기 시장성 유가증권에 직접 투자했습니다. 이러한 예금 자금의 부족과 그에 따른 업계의 행태로 인해 저축대출 업계는 사실상 소멸하였고, 미국의 상업은행 및 투자은행 업무에 대한 대대적인 규제 완화로 이어졌습니다.
탄탄한 금융 중개기관 네트워크의 이점은 많습니다. 금융 중개기관은 거래 비용을 낮춤으로써 금융 시스템의 효율성을 높입니다. 금융 중개기관은 정보를 수집하고 배포하여 금융 남용과 사기를 최소화합니다. 금융 중개기관은 규모의 경제와 전문 지식을 제공합니다. 마지막으로, 금융 중개기관은 자본주의 경제가 기능하는 데 매우 중요합니다.
각주
- United States President and Council of Economic Advisers. “1970년대: 인플레이션, 높은 이자율, 그리고 새로운 경쟁(The 1970s: Inflation, High Interest Rates, and New Competition).” Economic Report of the President. 1991. https://fraser.stlouisfed.org/files/docs/publications/ERP/pages/6688_1990-1994.pdf ↩